
社員旅行を計画するとき、多くの担当者が気にするのが「この費用は経費にできるのか」という点です。社員旅行の費用は、条件を満たせば福利厚生費として処理できます。一方で、条件を外すと参加した社員の給与として課税され、源泉徴収が必要になることもあります。この記事では、国税庁の基準をもとに、経費にできる条件、課税されるケース、費用の項目ごとの扱い、仕訳例、実施前のチェックリストを整理します。
社員旅行の費用は経費にできるのか:基本の考え方
会社が負担した社員旅行の費用は、法人税の計算上、経費(損金)にするのが一般的です。問題になるのは、経費にできるかどうかよりも、その費用が「福利厚生費」なのか「参加者の給与」なのか、あるいは「交際費」なのかという点です。
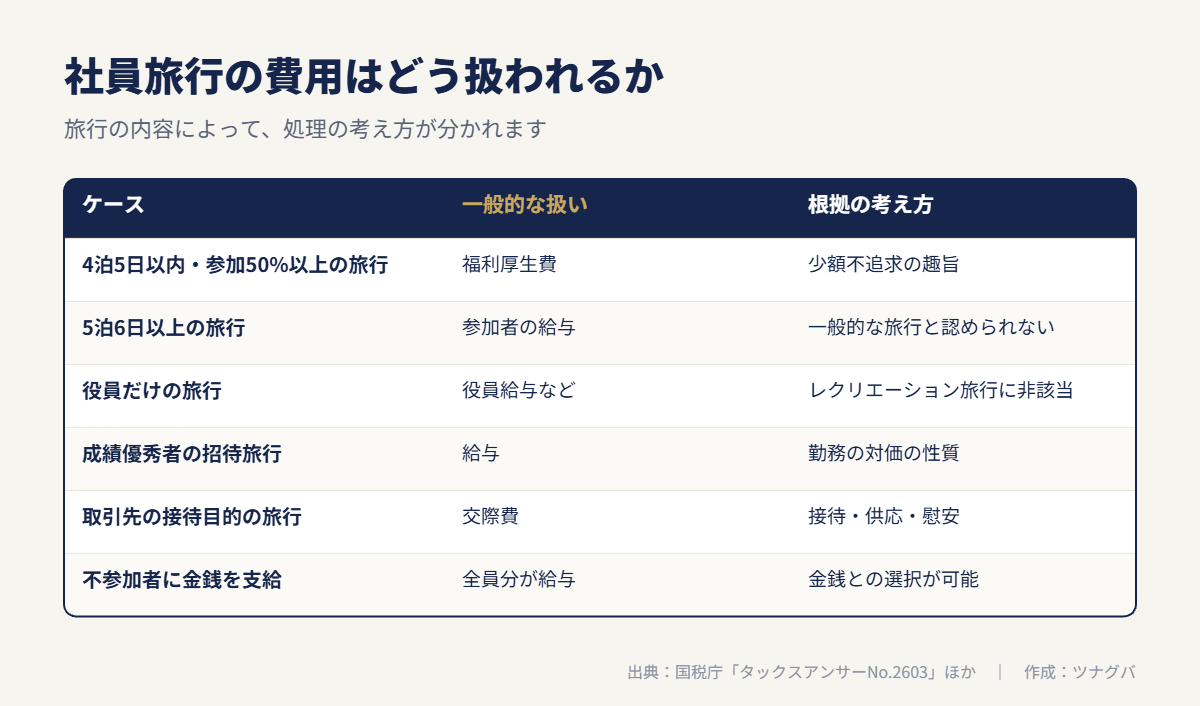
福利厚生費として扱えれば、社員側に所得税はかかりません。給与として扱われると、会社は源泉徴収をしなければならず、社員は所得税を負担することになります。国税庁は、福利厚生施設の利用などの経済的利益を「現物給与」とし、原則として給与所得の収入金額になるとしています(出典:国税庁「タックスアンサーNo.2508 給与所得となるもの」)。社員旅行の非課税は、この原則に対する特別な取扱いという位置づけです。
役員の場合はさらに注意が必要です。法人が役員に支給する給与のうち、定期同額給与・事前確定届出給与・一定の業績連動給与のいずれにも当たらないものは、損金の額に算入されません(出典:国税庁「タックスアンサーNo.5211 役員に対する給与」)。役員の旅行費用が役員給与とされると、法人税で経費にできない部分が出ることがあります。
交際費との区別も押さえておきます。法人税では、交際費等の範囲から除かれる費用として、次のものが挙げられています。
次に掲げる費用は交際費等から除かれます。(中略)専ら従業員の慰安のために行われる運動会、演芸会、旅行等のために通常要する費用
出典:国税庁「タックスアンサーNo.5265 交際費等の範囲と損金不算入額の計算」
ポイントは「専ら従業員の慰安のため」と「通常要する費用」の2つです。取引先が参加する旅行や、通常の範囲を超える豪華な内容は、この除外に当たらない可能性があります。国税庁は、会社が負担した旅行費用が給与になるかどうかも、旅行の企画立案、主催者、目的・規模・行程、参加割合、会社と社員の負担額などを総合的に見て判定するとしています。ひとつの条件だけで決まるものではありません。
福利厚生費にするための条件(国税庁の基準)
国税庁のタックスアンサーNo.2603(令和8年4月1日現在法令等)では、少額不追求の趣旨を逸脱しない旅行で、次の2つをいずれも満たす場合は、原則として旅行の費用を参加者の給与としなくてよいとされています。
(1) 旅行の期間が4泊5日以内であること。海外旅行の場合には、外国での滞在日数が4泊5日以内であること。(2) 旅行に参加した人数が全体の人数の50パーセント以上であること。
出典:国税庁「タックスアンサーNo.2603 従業員レクリエーション旅行や研修旅行」
この2つは、昭和63年に出された法令解釈通達がもとになっています(出典:国税庁「所得税基本通達36−30(課税しない経済的利益・・・・・使用者が負担するレクリエーションの費用)の運用について」)。実務では、次の表の4点で確認すると整理しやすくなります。
| 条件 | 内容 | 確認のポイント |
|---|---|---|
| 旅行の期間 | 4泊5日以内(海外旅行は外国での滞在日数が4泊5日以内) | 行程表で泊数を数える。5泊6日は一般的な旅行と認められない事例あり |
| 参加割合 | 全体の人数の50%以上が参加 | 工場・支店ごとの旅行は、その職場の50%以上 |
| 金額 | 社員が受ける経済的利益が少額であること | 明確な上限額は示されていない。豪華すぎる内容は避ける |
| 選択の余地 | 旅行と金銭のどちらかを選べないこと | 不参加者に現金や商品券を渡さない |
期間:4泊5日以内
国内旅行は4泊5日以内、海外旅行は外国での滞在日数が4泊5日以内であることが目安です。国税庁の具体例では、3泊4日(旅行費用15万円・うち会社負担7万円)と4泊5日(旅行費用25万円・うち会社負担10万円)は原則として課税しなくてよいとされ、5泊6日(旅行費用30万円・うち会社負担15万円)は課税されるとされています(出典:国税庁「タックスアンサーNo.2603」具体例)。
参加割合:50%以上
参加する人数が、対象となる全体の人数の50%以上であることが求められます。部署や支店ごとに分けて実施する場合は、それぞれの単位で50%以上が参加している必要があります。
なお、国税庁のQ&Aには、福利厚生規程に基づき全従業員を対象にした3泊4日の旅行(旅行費用15万円・うち会社負担7万円)で、参加割合が38%だったケースについて、課税しなくて差し支えないとしたものがあります(出典:国税庁「従業員の参加割合が50%未満である従業員レクリエーション旅行」)。ただし個別の判断です。50%を下回る見込みなら、事前に税理士へ確認するのが安全です。
金額:社会通念上の範囲に収める
国税庁のタックスアンサーには、1人あたりの上限額は書かれていません。「1人10万円まで」といった目安を見かけることがありますが、これは国税庁の事例にある会社負担額から語られることが多いものです。金額だけで判断せず、行き先や宿泊のグレード、内容が一般的な社員旅行の範囲かどうかで考えます。
経費にならない・給与として課税されるケース
国税庁は、次のような旅行は従業員レクリエーション旅行に当たらないとしています。費用は給与や交際費などとして処理する必要があります(出典:国税庁「タックスアンサーNo.2603」)。
- 役員だけで行う旅行
- 取引先への接待・供応・慰安などのための旅行
- 実質的に私的旅行と認められる旅行
- 金銭との選択が可能な旅行
また、条件を満たす旅行であっても、自己都合で参加しなかった人に金銭を支給すると、参加者と不参加者の全員に、その金額に相当する給与があったものとされます。業務の都合で参加できなかった人への支給など、事情によって扱いが変わる場合もあるため、支給を考えるときは事前に確認してください。
成績優秀者だけを招待する旅行
営業成績の良い社員を旅行に招待する「報奨旅行」は、社員旅行とは扱いが異なります。国税庁は、成績優秀者の中から抽選で海外旅行(4泊5日・約30万円)に招待するケースについて、給与所得に該当すると回答しています。
その旅行の抽選対象者である成績優秀者は所定の業績を挙げた者に限られており、その旅行に招待する者の抽選方法が偶発性を有しているとしても、これにより受ける経済的利益は勤務の対価としての性質を有しているものと認められます。
出典:国税庁 質疑応答事例「成績優秀者を対象として行う海外旅行に係る経済的利益」
期間が4泊5日以内でも、対象者が業績で限られていれば給与になる、という点が読み取れます。報奨旅行を行う場合は、社員旅行とは別の制度として、給与課税を前提に設計するのが現実的です。
実務で問題になりやすい点
- 役員だけ座席や部屋のグレードを大きく上げるなど、待遇に差がある
- ゴルフなど、一般的なレクリエーションとは言いにくい高額な内容が中心になっている
- 行程の大半が自由行動で、会社の行事としての実態が薄い
- 参加者の名簿や行程表がなく、実施の内容を説明できない
費用の項目ごとの扱い
社員旅行の費用は、項目によって扱いが分かれます。一般的な考え方を表にまとめました。最終的な判断は、旅行の内容と会社の規程によります。
| 費用の項目 | 一般的な扱い | 注意点 |
|---|---|---|
| 交通費(貸切バス・航空券など) | 福利厚生費 | 全員共通の移動であること |
| 宿泊費 | 福利厚生費 | 役員だけ高額な部屋にしない |
| 全員参加の宴会・食事 | 福利厚生費 | 取引先を招くと交際費になる |
| 自由行動中の食事・観光 | 社員の自己負担が一般的 | 会社が負担すると給与と見られる可能性 |
| 個人のお土産代 | 社員の自己負担 | 会社としての手土産とは分ける |
| 社員の家族の旅費 | 社員の自己負担が一般的 | 会社が負担すると福利厚生費にしにくい |
| 業務に直接必要な研修・視察 | 研修費など | 観光部分と分けて管理する |
勘定科目と仕訳の例
条件を満たす社員旅行の費用は、「福利厚生費」で処理するのが一般的です。会社によっては「厚生費」などの科目名を使うこともあります。
例1:会社が全額を負担した場合
社員20人で1人あたり3万円、合計60万円を会社が旅行会社に支払った場合の例です。
借方:福利厚生費 600,000円 / 貸方:普通預金 600,000円
例2:社員から一部を積み立てていた場合
社員の同意を得て毎月の給与から旅行積立金を差し引いている場合は、積立金を「預り金」で管理し、旅行代金の支払い時に会社負担分と合わせて精算します。総額60万円のうち積立金が20万円なら、次のような形です。
借方:福利厚生費 400,000円、預り金 200,000円 / 貸方:普通預金 600,000円
給与からの天引きには、労使協定が必要です。労働基準法は賃金の全額払いを原則とし、法令に別段の定めがある場合や、労働者の過半数代表などとの書面による協定がある場合に、賃金の一部を控除して支払うことを認めています(出典:e-Gov法令検索「労働基準法」第24条)。積立金を任意の親睦会が管理する場合は、会社の会計とは分けて扱うことがあります。
例3:研修が含まれる場合
行程の一部に業務に直接必要な研修や視察がある場合は、その部分を「研修費」などに分けておくと、内容を説明しやすくなります。国税庁は、業務に直接必要でない研修旅行の費用は給与になるとし、同業者団体が主催する主に観光目的の団体旅行などは、原則として業務に直接必要なものにならない例として挙げています(出典:国税庁「タックスアンサーNo.2603」研修旅行について)。観光が中心の旅行を研修旅行として処理することはできません。
源泉徴収と消費税で気をつけること
条件を外れて給与として扱われる場合、会社は参加者ごとの経済的利益を給与に含めて源泉徴収する必要があります。源泉徴収した所得税は、原則として給与を支払った月の翌月10日までに納付します(出典:国税庁「タックスアンサーNo.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例」)。
納付が遅れると、正当な理由がある場合を除き、納税の告知を受けた税額などに10%の割合を掛けた不納付加算税がかかります。告知を予知せずに自主的に納付した場合は5%です(出典:e-Gov法令検索「国税通則法」第67条)。延滞税がかかることもあるため、条件に不安がある旅行は、計画段階で確認しておくのが現実的です。
消費税では、国内の交通費や宿泊費は一般に課税仕入れとして扱います。一方、海外旅行の場合は扱いが分かれます。国内と国外にわたって行われる旅客の輸送は輸出免税の対象とされ(出典:e-Gov法令検索「消費税法」第7条)、外国で受ける宿泊などのサービスは国外取引として消費税の課税対象外(不課税)になります(出典:国税庁「タックスアンサーNo.6210 国外取引」)。旅行会社の請求書で内訳を確認し、区分して処理します。
個人事業主が社員旅行をする場合
個人事業主でも、従業員を対象とした社員旅行の費用は、法人と同じ考え方で福利厚生費にできるのが一般的です。ただし、事業主本人の旅費は、事業主自身の私的な支出と区別しにくいため、福利厚生費として扱えないのが一般的です。
家族の扱いにも注意が必要です。所得税法では、生計を一にする配偶者その他の親族が事業に従事して対価を受ける場合、その対価は原則として事業所得の計算上、必要経費に算入しないとされています(出典:e-Gov法令検索「所得税法」第56条)。家族の従業員だけで行く旅行は私的な旅行と区別しにくいため、慎重な判断が必要です。
経費として処理するまでの手順と保管する書類
社員旅行の費用を福利厚生費として処理するには、条件を満たしていることを後から説明できる状態にしておくことが大切です。税務調査では、旅行の実態を書類で確認されることがあります。
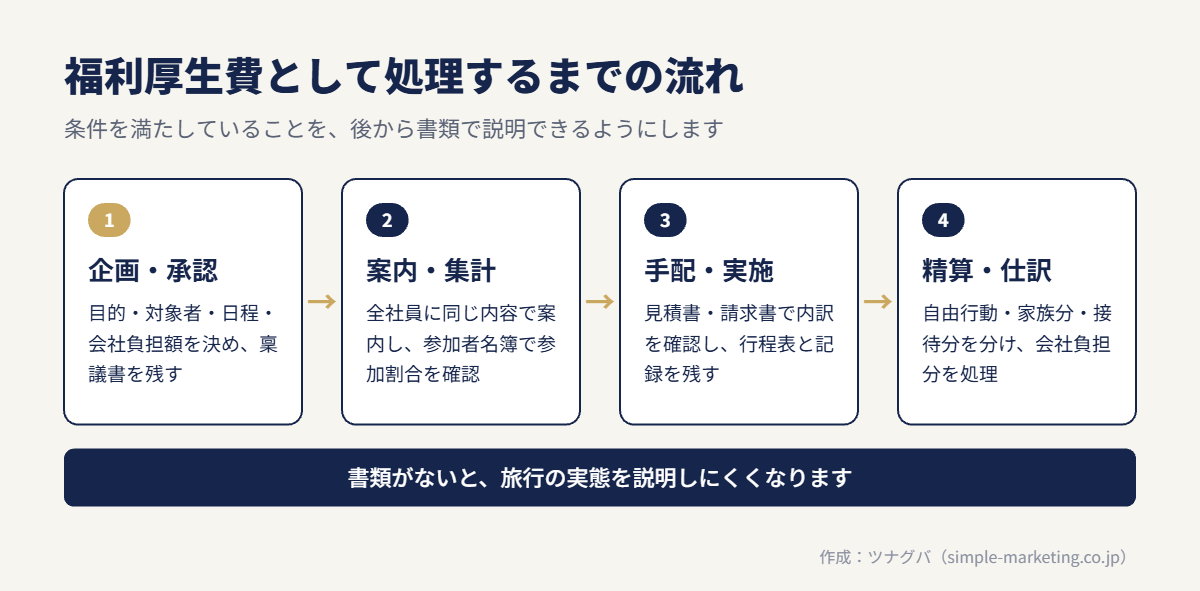
- 企画段階:目的、対象者、日程、行き先、会社負担額を決め、社内で承認を取る
- 案内:全社員に同じ内容で案内し、参加・不参加を確認する
- 手配:旅行会社や宿と契約し、見積書・請求書で内訳を確認する
- 実施:行程どおりに実施し、集合写真などの記録を残す
- 精算:自由行動中の費用や家族分を分け、会社負担分を福利厚生費で処理する
| 保管する書類 | 示せること |
|---|---|
| 社内の稟議書・企画書 | 会社の行事として企画したこと |
| 全社員への案内文 | 全員を対象にしたこと |
| 参加者名簿・対象者数 | 参加割合が50%以上であること |
| 行程表・旅のしおり | 期間と内容が一般的な範囲であること |
| 見積書・請求書・領収書 | 金額と内訳 |
| 集合写真などの記録 | 実際に実施したこと |
あわせて、社員旅行を福利厚生として定期的に行うことや、対象者・会社負担の考え方を、福利厚生規程などに書いておくと説明しやすくなります。単発で行う場合も、企画書に目的と対象者を明記しておきます。
旅行の途中で取引先と会食する場合は、その費用を交際費として分けます。社外の人を招いた宴会を社員旅行の費用に混ぜると、全体の扱いが分かりにくくなるため、請求書の段階で分けてもらうのが確実です。
社員旅行の予算の考え方
社員旅行の費用は、行き先、時期、泊数、人数、宿泊のグレードで大きく変わります。一律の相場を当てはめるより、内訳を積み上げて予算を組むほうが確実です。参考になる公的データとして、観光庁の統計では、2025年の国内旅行1人1回あたりの旅行支出は、宿泊旅行で72,412円、日帰り旅行で20,000円でした(出典:観光庁「旅行・観光消費動向調査 2025年年間値(確報)」2026年4月30日)。
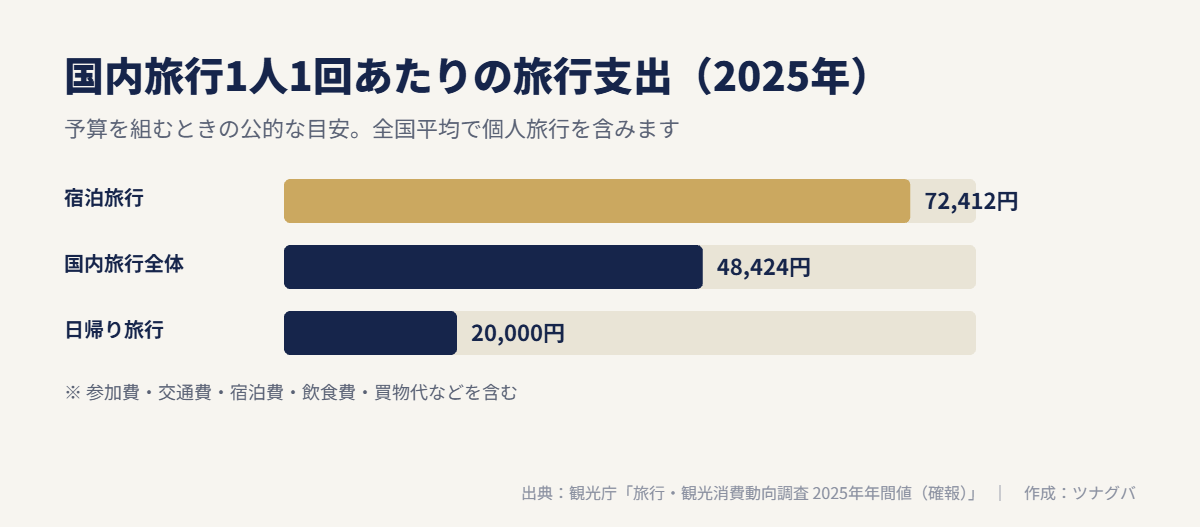
この金額は個人旅行を含む全国平均で、買物代なども含みます。団体で手配する社員旅行の費用とは一致しないため、あくまで1人あたりの規模感をつかむ目安として使います。実際の予算は、次の内訳で積み上げます。
- 交通費:貸切バスか公共交通か、航空機を使うか
- 宿泊費:繁忙期かどうか、部屋割り
- 食事・宴会費:全員参加の食事の回数
- アクティビティ費:体験や見学の費用
- 見えにくい費用:企画・引率の工数、旅行中の業務停止による機会損失
会社負担と社員負担の割合の決め方
会社負担の割合に決まりはありません。全額を会社が負担する会社もあれば、半分程度を社員が積み立てる会社もあります。決めるときは、次の3点をあわせて考えます。
- 社員負担が参加の妨げにならないか(参加率50%の条件に影響する)
- 会社負担額が、社会通念上の範囲に収まっているか
- 毎年続けられる金額か(単年で終わる制度は満足度につながりにくい)
先に紹介した国税庁の事例では、旅行費用15万円のうち会社負担が7万円、社員負担が8万円でした。社員が一部を負担する形は、珍しいものではありません。ただし、負担が重すぎると参加が減るため、事前アンケートで受け入れられる金額を確かめておくと安心です。
全員で同じ日程を合わせるのが難しい会社では、社員旅行の代わりに、社員が好きな時期に旅行や宿泊を割安に使える旅行に特化した福利厚生サービスを検討する方法もあります。ただし、個人の旅行への補助は社員旅行とは税務の扱いが異なるため、導入前に確認が必要です。
社員旅行をしなくてもよいケース
社員旅行は、交流を深める機会になる一方、すべての会社に合うわけではありません。次のような場合は、実施を見送るか、別の形を考えるのが現実的です。
- シフト勤務や在宅勤務が多く、50%以上の参加が見込めない
- 子育てや介護をしている社員が多く、泊まりの行事に参加しにくい
- 参加が事実上の義務になり、負担に感じる社員が多い
- 企画や手配を担える人がいない
交流が目的なら、日帰りのイベントや業務時間内の食事会など、泊まりを伴わない形でも十分な場合があります。休日に実施する場合や参加を強く求める場合は、労働時間の扱いが問題になることもあるため、任意参加であることを明確にします。
社員旅行の実施前チェックリスト
- 旅行の期間が4泊5日以内(海外は現地滞在が4泊5日以内)になっている
- 対象者の50%以上が参加する見込みがある
- 1人あたりの会社負担が社会通念上の範囲に収まっている
- 不参加者に現金や商品券を渡さない方針を決めた
- 役員と社員の待遇に大きな差がない
- 成績や役職で対象者を絞っていない
- 家族や社外の人の費用は会社負担にしない、または別処理にする
- 自由行動中の費用やお土産代の扱いを決めた
- 参加者名簿・行程表・旅のしおり・領収書・集合写真を保管する準備をした
- 社員旅行を福利厚生として行うことを規程に定めた
あわせて読みたい
ツナグバで、旅行の福利厚生サービスを比べる
ツナグバは、法人向けサービスの資料を無料でまとめて請求できるサイトです。社員旅行の見直しや、旅行に関する福利厚生の追加を検討している段階でも、資料を取り寄せて比べられます。
旅行の分野では、社員が旅行や宿泊を割安に利用できる、旅行に特化した福利厚生サービスを掲載しています。社員の満足度を高めたい企業に向いたサービスです。
こんな課題があれば
- 福利厚生を増やしたいが、社員がどれを使うか分からず決められない
- 旅行の補助を独自に作ろうとすると、手続きや管理に手が回らない
- 社員の満足度を高めたいが、費用に見合うかが心配で踏み出せない
掲載サービスでできること
- 旅行や宿泊を割安に使える:社員が旅行や宿泊を割引の価格などで利用できる仕組みです。対象となる施設や割引の内容は製品によって違うため、資料で確認してください。
- 会社で制度を作る手間を抑えられる:予約や割引の仕組みはサービス側が用意する形が一般的です。会社が独自に制度を作るより、管理の手間を抑えられます。
- 社員の家族と使える場合がある:家族での旅行に使えるサービスもあります。家族の利用範囲は製品によって違うため、事前に確認してください。
資料で確かめたいこと
- 会社が払う費用と、社員が払う費用の内訳
- 対象となる施設や地域の範囲
- 社員と家族が使える範囲
- 利用の申し込み方法と、社員への案内のしやすさ
- 契約期間と、途中で解約できるか
よくある質問
社員旅行の費用は1人いくらまでなら経費にできますか?
国税庁のタックスアンサーには、明確な上限額は示されていません。期間・参加割合・負担額などを総合して判断されます。金額だけでなく、内容が一般的な社員旅行の範囲かどうかを確認してください。
海外の社員旅行も経費にできますか?
外国での滞在日数が4泊5日以内で、参加割合などの条件を満たせば、国内旅行と同じ考え方で福利厚生費にできるのが一般的です。移動にかかる日数は、現地の滞在日数とは別に数えます。消費税は、国際線の運賃や現地での費用が課税仕入れにならない点に注意します。
役員だけの旅行は経費になりますか?
役員だけで行う旅行は、国税庁が従業員レクリエーション旅行に当たらないとしている例です。福利厚生費としては扱えず、役員給与などとして処理することになります。役員給与として扱うと、法人税で経費にできない場合もあります。
家族を連れて行ってもよいですか?
家族の同伴自体は可能です。ただし、家族の旅費を会社が負担すると、その分は福利厚生費として扱いにくくなります。家族分は社員の自己負担にするのが一般的です。
日帰りの社員旅行も同じ扱いですか?
日帰りでも、全社員を対象とした一般的なレクリエーション行事で、費用が社会通念上の範囲であれば、福利厚生費として扱えるのが一般的です。不参加者への金銭支給をしないなど、基本的な注意点は泊まりの旅行と同じです。
参考資料
- 国税庁「タックスアンサーNo.2603 従業員レクリエーション旅行や研修旅行」(令和8年4月1日現在法令等)
- 国税庁「従業員の参加割合が50%未満である従業員レクリエーション旅行」(タックスアンサーQ&A)
- 国税庁「所得税基本通達36−30(課税しない経済的利益・・・・・使用者が負担するレクリエーションの費用)の運用について(法令解釈通達)」昭和63年5月25日付(平成5年5月31日改正)
- 国税庁 質疑応答事例「成績優秀者を対象として行う海外旅行に係る経済的利益」(令和7年8月1日現在)
- 国税庁「タックスアンサーNo.5265 交際費等の範囲と損金不算入額の計算」
- 国税庁「タックスアンサーNo.5211 役員に対する給与(平成29年4月1日以後支給決議分)」
- 国税庁「タックスアンサーNo.2508 給与所得となるもの」
- 国税庁「タックスアンサーNo.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例」
- 国税庁「タックスアンサーNo.6210 国外取引」
- e-Gov法令検索「労働基準法」第24条
- e-Gov法令検索「国税通則法」第67条
- e-Gov法令検索「消費税法」第7条
- e-Gov法令検索「所得税法」第56条
- 観光庁「旅行・観光消費動向調査 2025年年間値(確報)」(2026年4月30日)
