
社員の満足度を上げるために、旅行の補助を福利厚生に加えたいと考える企業は少なくありません。ただ、旅行補助には複数の形があり、形によって税金の扱いも運用の手間も変わります。条件を外すと、会社が負担した費用が社員の給与として課税されることもあります。この記事では、旅行補助の3つの形、国税庁が示す非課税の条件、公的統計から見た費用の考え方、そして導入を見送ったほうがよいケースまでを整理します。
福利厚生の旅行補助とは:主な3つの形
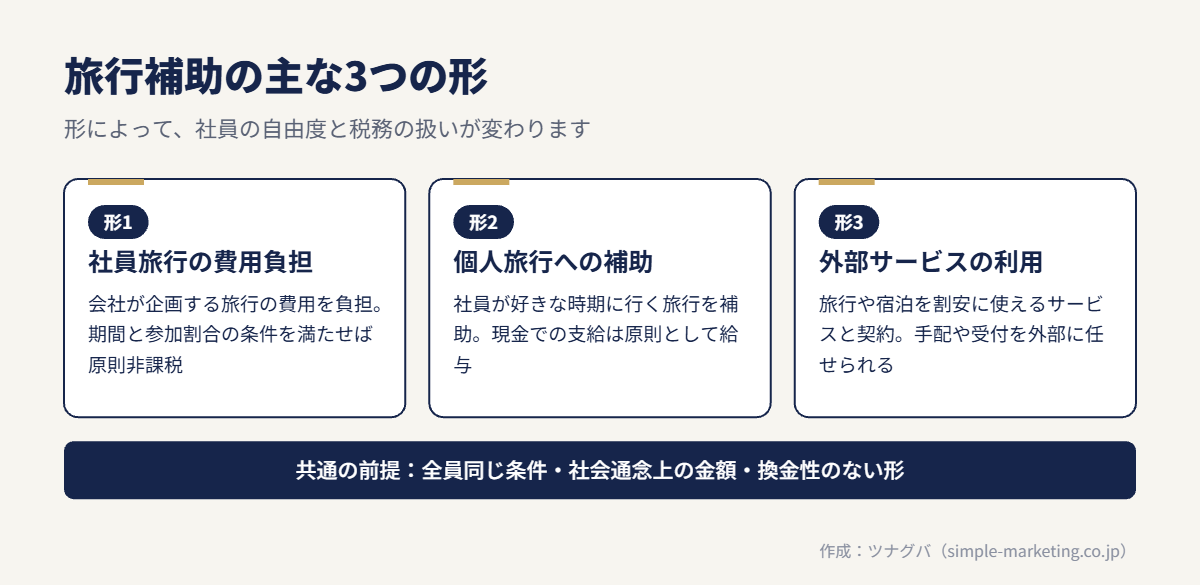
旅行補助とは、社員の旅行や宿泊にかかる費用の一部を会社が負担する福利厚生です。法律で義務づけられた法定福利厚生ではなく、会社が任意で設ける法定外福利厚生にあたります。実務では、大きく次の3つの形に分かれます。
1. 社員旅行(レクリエーション旅行)の費用を負担する
会社が企画する社員旅行の費用を、会社が全額または一部負担する形です。部署や拠点の単位で実施することもあります。国税庁は、期間や参加割合などの条件を満たす旅行について、原則として参加者の給与としなくてよいとしています(出典:国税庁「タックスアンサーNo.2603 従業員レクリエーション旅行や研修旅行」)。
2. 社員の個人旅行に補助を出す
社員が家族や友人と行く個人の旅行に対して、宿泊費などの一部を補助する形です。社員が好きな時期と行き先を選べるため、満足度につながりやすい一方、税務の扱いには注意が必要です。国税庁は、役員や使用人に支給する手当は原則として給与所得になるとしており、現金での補助は給与として扱うのが基本です(出典:国税庁「タックスアンサーNo.2508 給与所得となるもの」)。
3. 外部の福利厚生サービスを使えるようにする
旅行や宿泊を割安に使える外部の福利厚生サービスと契約し、社員が利用できるようにする形です。宿や旅行商品の手配、利用の受付を外部に任せられるため、社内の運用負担を抑えやすい形です。
| 形 | 社員の自由度 | 社内の運用負担 | 税務で確認すること |
|---|---|---|---|
| 社員旅行の費用負担 | 低い(日程・行き先は会社が決める) | 大きい(企画・手配・引率) | 期間・参加割合・金額・不参加者への対応 |
| 個人旅行への補助 | 高い | 中程度(申請・精算・規程) | 支給方法(現金・旅行券は原則給与) |
| 外部サービスの利用 | 高い | 小さい(契約・周知が中心) | 会社負担の範囲と契約形態 |
どの形でも共通するのは、全社員が同じ条件で使えること、金額が社会通念上妥当な範囲であること、現金や換金性の高いもので渡さないことの3点です。この3点を外すと、福利厚生費ではなく給与として扱われる可能性が高くなります。
旅行補助を入れる目的と、期待しすぎないほうがよい点
旅行補助を入れる目的は、主に次の3つです。目的によって、選ぶべき形が変わります。
- 休暇を取りやすくし、社員のリフレッシュを後押ししたい
- 部署をまたいだ交流や、チームの一体感をつくりたい
- 採用や定着の場面で、福利厚生の充実を伝えたい
交流が目的なら社員旅行、リフレッシュや満足度が目的なら個人旅行の補助や外部サービスが向いています。目的が決まらないまま導入すると、使われない制度になりがちです。
旅行そのものの需要は戻っています。観光庁の調査では、2025年の日本人の国内延べ旅行者数は5億5,313万人で、前年から2.4%増えました(出典:観光庁「旅行・観光消費動向調査 2025年年間値(確報)」)。旅行を楽しみにする社員は一定数いると考えられますが、自社の社員がどう感じているかは、アンケートなどで確かめる必要があります。
一方で、旅行補助だけで離職が止まる、採用が楽になるといった効果は期待しすぎないほうが無難です。給与や働き方、人間関係への不満が大きい職場では、旅行補助の優先度は高くありません。旅行補助は、基本的な待遇が整ったうえで満足度を上乗せする施策と考えるのが現実的です。
社員旅行の費用を給与課税しないための条件(国税庁)
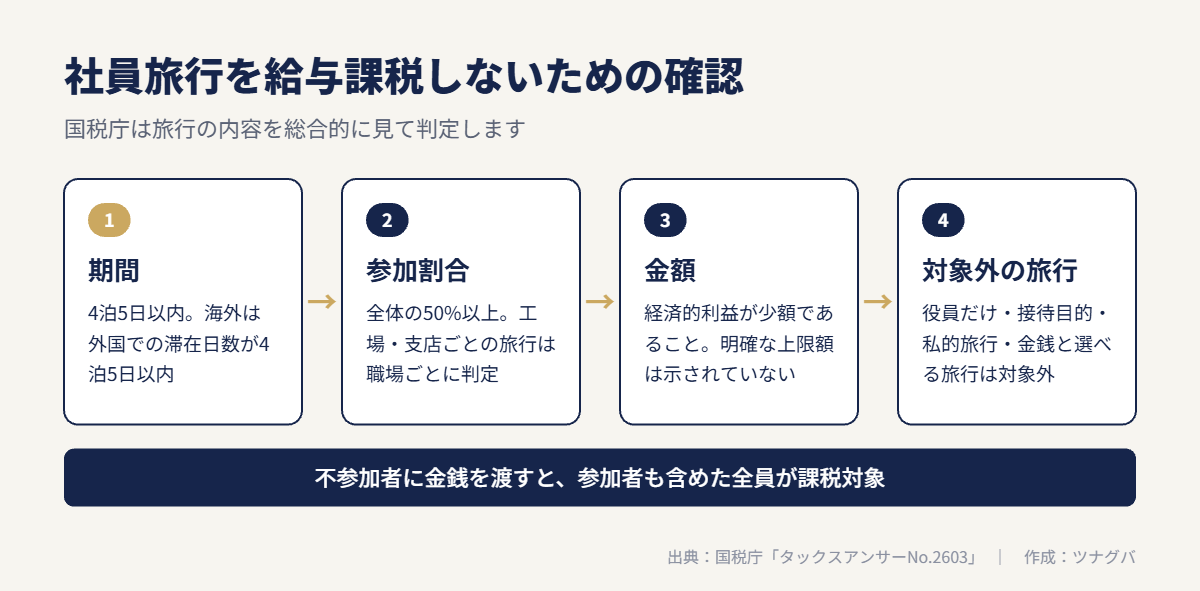
会社が負担した社員旅行の費用が、参加者の給与になるかどうか。国税庁は、旅行の企画立案、主催者、目的・規模・行程、参加割合、会社と社員の負担額などを総合的に見て判定するとしています。そのうえで、少額不追求の趣旨を逸脱しない旅行で、期間と参加割合の2つを満たす場合は、原則として給与としなくてよいとされています(出典:国税庁「タックスアンサーNo.2603」令和8年4月1日現在法令等)。
期間は4泊5日以内
旅行の期間が4泊5日以内であることが条件です。海外旅行の場合は、外国での滞在日数が4泊5日以内であることが求められます。国税庁の事例では、3泊4日(費用15万円・うち会社負担7万円)と4泊5日(費用25万円・うち会社負担10万円)は原則として課税しなくてよい一方、5泊6日(費用30万円・うち会社負担15万円)は社会通念上一般的な旅行とは認められず、課税されるとされています(出典:国税庁「タックスアンサーNo.2603」具体例)。
参加者は全体の50%以上
旅行に参加する人数が、全体の人数の50%以上であることも条件です。工場や支店ごとに行う旅行は、それぞれの職場で50%以上が参加する必要があります。この基準は、昭和63年の個別通達で示されたものです(出典:国税庁「所得税基本通達36−30(課税しない経済的利益・・・・・使用者が負担するレクリエーションの費用)の運用について」昭和63年5月25日付直法6-9ほか)。
なお、国税庁の質疑応答では、福利厚生規程に基づく全従業員対象の3泊4日の旅行(費用15万円・うち会社負担7万円)で、参加割合が38%だったケースについて、課税しなくて差し支えないと回答しています(出典:国税庁「従業員の参加割合が50%未満である従業員レクリエーション旅行」)。参加割合だけで機械的に判断されるわけではありませんが、個別の判断になるため、50%を下回りそうなときは税理士に確認するのが安全です。
条件を満たしていても対象外になる旅行
国税庁は、次のような旅行は従業員レクリエーション旅行に当たらないとしています。費用は給与や交際費などとして処理する必要があります(出典:国税庁「タックスアンサーNo.2603」)。
- 役員だけで行う旅行
- 取引先への接待・供応・慰安などのための旅行
- 実質的に私的旅行と認められる旅行
- 旅行に行くか金銭を受け取るかを選べる旅行
営業成績の良い社員だけを招待する旅行にも注意が必要です。国税庁の質疑応答では、成績優秀者の中から抽選で海外旅行に招待するケースについて、給与所得に該当すると回答しています(出典:国税庁「成績優秀者を対象として行う海外旅行に係る経済的利益」)。全員を対象にした福利厚生と、成果に対する報奨は、分けて考える必要があります。
不参加者に旅費相当のお金を渡さない
見落としやすいのが、不参加者への対応です。国税庁のタックスアンサーには、次のように書かれています。
上記いずれの要件も満たしている旅行であっても、自己の都合で旅行に参加しなかった人に金銭を支給する場合には、参加者と不参加者の全員にその不参加者に対して支給する金銭の額に相当する額の給与の支給があったものとされます。
出典:国税庁「タックスアンサーNo.2603 従業員レクリエーション旅行や研修旅行」
つまり、公平さを考えて「行かない人には代わりに支給」とすると、不参加者だけでなく参加者も含めた全員が課税の対象になります。不参加者への配慮は、旅行以外の福利厚生を別に用意するなど、金銭を渡さない形で考えます。
また、社員の家族など従業員以外の旅費を会社が負担すると、その分は福利厚生費として扱えないのが一般的です。家族の同伴を認める場合は、家族分を自己負担にするなど、ルールを先に決めておきます。
個人旅行への補助と外部サービスで注意すること
社員が個人で行く旅行の補助は、社員旅行のような明確な非課税の目安が示されているわけではありません。国税庁は、福利厚生施設の利用などの経済的利益を「現物給与」と呼び、原則として給与所得の収入金額になるとしています。そのうえで、換金性に欠けるもの、受給者に選択の余地がないものなどについて、特別な取扱いが定められているとしています(出典:国税庁「タックスアンサーNo.2508」)。
ポイントで旅行費用を補助する形(カフェテリアプラン)
付与したポイントの範囲で社員がメニューを選ぶ「カフェテリアプラン」で旅行費用を補助する場合について、国税庁は質疑応答で考え方を示しています。旅行費用などを1万円まで補助するメニューについての回答です。
使用者が企画・立案したレクリエーション行事のように従業員等に対して一律にサービスが供与されるものではなく(中略)個人の趣味・娯楽による旅行等の個人が負担すべき費用を補填するものと認められ、給与等として課税対象となります。
出典:国税庁 質疑応答事例「カフェテリアプランによる旅行費用等の補助を受けた場合」
この回答から読み取れるのは、個人旅行の費用を会社が肩代わりする形は、ポイント制にしても原則として給与になるということです。一方で同じ回答では、契約施設を利用した場合の一般料金と割引料金の差額は、全従業員が一律に受けるものである限り課税しなくて差し支えないとしています。つまり「割引で使える」形と「費用を補助する」形では、税務の扱いが分かれます。
ポイントの付与のしかたにも条件があります。国税庁は、役職や報酬額に比例してポイントを付与する場合はカフェテリアプランの全てが課税対象になるとしたうえで、換金性について次のように述べています。
課税されない経済的利益は企業から現物給付の形で支給されるものに限られますので、ポイントを現金に換えられるなど換金性のあるカフェテリアプランは、その全てについて課税対象となります。
出典:国税庁 質疑応答事例「カフェテリアプランによるポイントの付与を受けた場合」
外部の福利厚生サービスを使う場合も、会社が負担する範囲や契約の形によって扱いが変わります。導入前に、次の点を税理士や顧問と確認しておくと安心です。
- 会社負担は月額の利用料だけか、利用ごとの補助も出すか
- 社員が受けるのは「割引」か「費用の補助」か
- 一部の社員だけが使える形になっていないか
- 補助の上限額と回数をどう決めるか、役員も同じ条件で使うのか
社内で宿の手配や精算をする余力がない場合は、旅行や宿泊を割安に使える旅行に特化した福利厚生サービスを使う選択肢もあります。社員が自分で予約できる形なら、総務の手間を増やさずに制度を始められます。
社員旅行・旅行補助の勘定科目と会計処理
条件を満たす社員旅行の費用は、一般に「福利厚生費」で処理します。法人税でも、専ら従業員の慰安のために行われる旅行などに通常要する費用は、交際費等から除かれるとされています(出典:国税庁「タックスアンサーNo.5265 交際費等の範囲と損金不算入額の計算」)。旅行の中に業務に必要な研修(工場見学や研修会など)が含まれる場合は、その部分を「研修費」などに分けて管理すると、内容を説明しやすくなります。
研修旅行について国税庁は、業務に直接必要な研修旅行の費用は給与として課税されない一方、直接必要でない部分は給与になるとしています。同業者団体が主催する観光中心の団体旅行や、旅行あっせん業者が主催する団体旅行などは、原則として業務に直接必要なものに当たらない例として挙げられています(出典:国税庁「タックスアンサーNo.2603」研修旅行について)。
| ケース | 処理の考え方(一般的な例) |
|---|---|
| 条件を満たす社員旅行 | 福利厚生費 |
| 業務に直接必要な研修の部分 | 研修費など(福利厚生費と分けて管理) |
| 役員だけの旅行・実質的な私的旅行 | 給与(役員の場合は役員給与)として扱う可能性 |
| 成績優秀者だけを招待する旅行 | 給与として扱う可能性 |
| 取引先の接待を目的とした旅行 | 交際費 |
| 現金・旅行券で支給する個人旅行の補助 | 原則として給与(源泉徴収の対象) |
| 社員の家族分の旅費 | 自己負担にするか、給与として扱う |
個別の処理は、会社の規程や旅行の内容によって変わります。迷う場合は、旅行を実施する前に顧問税理士へ確認しておくと、後から修正する手間を避けられます。
使われる旅行補助にするための設計のコツ
旅行補助は、制度をつくっても利用が伸びないことがよくあります。原因の多くは、手続きの手間と、使える場面の少なさです。
- 申請は少ない項目で済むようにし、事前承認が必要かどうかを明確にする
- 日帰りや1泊でも使えるようにして、使える場面を広げる
- シフト勤務や在宅勤務の社員も同じ条件で使えるようにする
- 有給休暇の取得促進とセットで案内し、休む理由をつくる
- 利用した社員の声を社内で共有し、使ってよい雰囲気をつくる
社員旅行を実施する場合は、参加を強制しない配慮も必要です。休日に実施する場合や、参加が事実上の義務になっている場合は、労働時間の扱いが問題になることもあります。任意参加であることを明確にし、日程は早めに共有します。
旅行補助の費用の考え方
旅行補助の費用は、形と規模で大きく変わります。一律の相場を当てはめるより、自社の条件で試算するほうが判断を誤りません。
公的統計で見る旅行1回あたりの支出
補助額を決めるときの参考になるのが、観光庁の統計です。2025年の日本人の国内旅行1人1回あたりの旅行支出は48,424円で、宿泊旅行では72,412円、日帰り旅行では20,000円でした。この金額には、参加費、交通費、宿泊費、飲食費、買物代などが含まれます(出典:観光庁「旅行・観光消費動向調査 2025年年間値(確報)」2026年4月30日)。
これは全国平均で、行き先や時期、個人の旅行スタイルによって大きく違います。補助額は、この平均のうちどこまでを会社が支えるのかを決める目安として使うと、根拠を説明しやすくなります。
試算の式
個人旅行の補助なら、年間の費用は次の式でおおまかに見積もれます。
年間費用 = 対象人数 × 想定利用率 × 1回あたりの補助額 × 年間の上限回数 + 運用費(サービス利用料や事務の手間)
たとえば、仮に対象30人、利用率50%、1回あたり補助1万円、年1回までとすると、補助額は年15万円です。ここに外部サービスの利用料や、社内の申請・精算にかかる工数を足します。数字はあくまで計算の例で、実際の費用は補助の設計とサービスの料金体系で変わります。
社員旅行の場合
社員旅行は、交通・宿泊・食事・移動の手配がまとめてかかります。行き先、時期(繁忙期かどうか)、泊数、人数で金額が大きく変わります。加えて、企画や引率にかかる社員の時間、旅行中の業務停止による機会損失も費用として考えておきます。
予算を決めるときの視点
- ほかの福利厚生(食事補助、住宅手当など)と合わせた総額で考える
- 利用率が低くても、契約費用が固定でかかる形かどうかを確認する
- 初年度は上限を低めにし、利用状況を見て見直す
導入を判断するための基準とチェックリスト
旅行補助を入れるか、どの形にするかは、次の基準で判断すると整理しやすくなります。
| 判断の基準 | 社員旅行が向く | 個人旅行補助・外部サービスが向く |
|---|---|---|
| 目的 | 交流・一体感 | リフレッシュ・満足度 |
| 働き方 | 同じ拠点・同じ時間帯で働く人が多い | シフト制・在宅・拠点分散 |
| 社員の希望 | 社員旅行を楽しみにする声がある | 自分の時間を自由に使いたい声が多い |
| 総務の余力 | 企画・手配を担える人がいる | 運用はできるだけ外に任せたい |
導入前に、次の項目を確認しておきます。
- 旅行補助で解決したい課題を、1文で説明できる
- 社員アンケートなどで、旅行補助のニーズを確かめた
- 全社員が同じ条件で使える設計になっている
- 現金や旅行券での支給を避ける、または給与課税で処理する方針を決めた
- 社員旅行なら、4泊5日以内・参加割合50%以上を見込める
- 不参加者や家族の扱いを決めた
- 年間の予算と、1人あたりの上限を決めた
- 領収書・参加者名簿・行程表などの保管方法を決めた
旅行補助が向いていないケースと、自社でできること
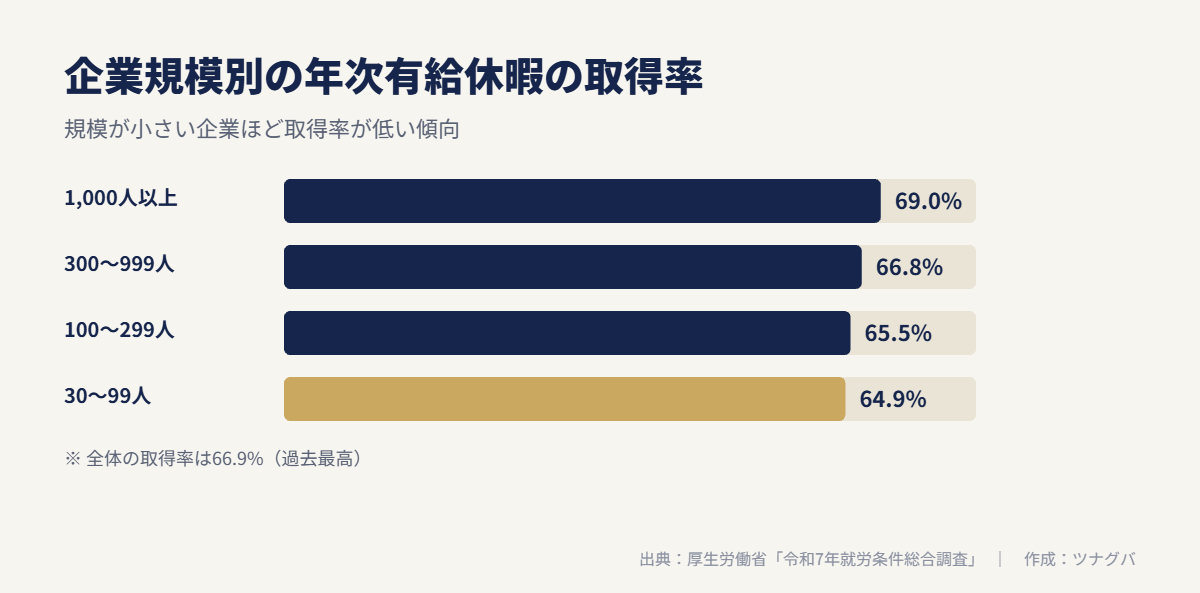
旅行補助は、社員が休めることが前提の制度です。厚生労働省の調査では、年次有給休暇の取得率は全体で66.9%と過去最高でしたが、企業規模が小さいほど低い傾向があります(出典:厚生労働省「令和7年就労条件総合調査 結果の概況」2025年12月19日公表)。
次のような場合は、旅行補助の導入を急がなくてよいかもしれません。
- 有給休暇が取りにくく、補助があっても旅行に行く時間がない
- 給与や残業など、基本的な待遇への不満が先に出ている
- 社員の年齢層や家庭の状況から、旅行より日常の支援(食事・通勤・育児など)の希望が強い
- 少人数で、固定費のかかる契約を続ける余裕がない
こうした場合は、まず休暇を取りやすくする施策から始めるのが効果的です。労働基準法では、労使協定を結べば、有給休暇のうち5日を超える部分について取得日をあらかじめ決める「計画的付与」ができます。また、年10日以上の有給休暇がある社員には、年5日を会社が時季を指定して取得させる義務があります(出典:e-Gov法令検索「労働基準法」第39条)。同じ調査では、計画的付与制度がある企業は40.8%でした(出典:厚生労働省「令和7年就労条件総合調査」)。
連休を取りやすい時期を社内で共有する、計画的付与で連続休暇をつくる、といった取り組みは費用をかけずに始められます。旅行補助は、休める環境が整ってから加えると利用されやすくなります。
旅行補助を導入する手順
- 目的と対象者を決める(全社員か、勤続年数などの条件をつけるか)
- 形を選ぶ(社員旅行、個人旅行補助、外部サービス、またはその組み合わせ)
- 税務の扱いを税理士に確認する
- 福利厚生規程や就業規則に、対象・上限・申請方法を書く
- 社員に周知する(使い方の説明会や社内チャットでの案内)
- 半年から1年ごとに利用率と満足度を確認し、見直す
制度は、知られていないと使われません。入社時の案内や、長期休暇の前の告知など、使うきっかけをつくる周知が利用率を左右します。
運用では、記録を残すことも大切です。社員旅行なら参加者名簿・行程表・領収書、個人旅行の補助なら申請書と利用の証憑を保管しておくと、税務調査などで説明しやすくなります。
あわせて読みたい
ツナグバで、旅行の福利厚生サービスを比べる
ツナグバは、法人向けサービスの資料を無料でまとめて請求できるサイトです。旅行補助の導入を検討している段階でも、資料を取り寄せて比べられます。
旅行の分野では、社員が旅行や宿泊を割安に利用できる、旅行に特化した福利厚生サービスを掲載しています。社員の満足度を高めたい企業に向いたサービスです。
こんな課題があれば
- 福利厚生を増やしたいが、社員がどれを使うか分からず決められない
- 旅行の補助を独自に作ろうとすると、手続きや管理に手が回らない
- 社員の満足度を高めたいが、費用に見合うかが心配で踏み出せない
掲載サービスでできること
- 旅行や宿泊を割安に使える:社員が旅行や宿泊を割引の価格などで利用できる仕組みです。対象となる施設や割引の内容は製品によって違うため、資料で確認してください。
- 会社で制度を作る手間を抑えられる:予約や割引の仕組みはサービス側が用意する形が一般的です。会社が独自に制度を作るより、管理の手間を抑えられます。
- 社員の家族と使える場合がある:家族での旅行に使えるサービスもあります。家族の利用範囲は製品によって違うため、事前に確認してください。
資料で確かめたいこと
- 会社が払う費用と、社員が払う費用の内訳
- 対象となる施設や地域の範囲
- 社員と家族が使える範囲
- 利用の申し込み方法と、社員への案内のしやすさ
- 契約期間と、途中で解約できるか
よくある質問
旅行補助は福利厚生費として経費にできますか?
社員旅行であれば、4泊5日以内・参加割合50%以上など国税庁が示す条件を満たし、金額が社会通念上妥当であれば、福利厚生費として扱えるのが一般的です。個人旅行への補助は、支給の方法によって給与課税になることがあるため、事前に税理士へ確認してください。
1人あたり10万円までなら非課税ですか?
国税庁のタックスアンサーNo.2603では、金額の上限は明記されていません。判定は期間・参加割合・負担額などを総合して行うとされています。「10万円まで」という目安を見かけることがありますが、国税庁の事例にある会社負担額(7万円・10万円)から語られることが多いもので、金額だけで判断せず、旅行の内容全体で考える必要があります。
社員旅行に行かない人に、代わりに現金を渡してもよいですか?
自己都合の不参加者に金銭を支給すると、参加者と不参加者の全員に、その金額に相当する給与があったものとされます。公平さを保ちたい場合は、旅行以外の福利厚生を選べる制度にするなど、別の方法を検討するのが無難です。
少人数の会社でも旅行補助は導入できますか?
導入できます。少人数の場合は、社員旅行の企画より、外部の福利厚生サービスや上限を決めた補助のほうが運用しやすいことがあります。固定費がかかる契約かどうかを確認し、利用見込みと照らして判断してください。
社員旅行と個人旅行の補助は併用できますか?
併用できます。たとえば、数年に一度の社員旅行で交流の場をつくり、普段は個人旅行の補助や外部サービスで休暇の過ごし方を支える、という組み合わせです。それぞれの税務の扱いが異なるため、規程は分けて書き、予算も別々に管理するとわかりやすくなります。社員旅行に参加しなかった人への代替として個人旅行の補助を出す設計は、不参加者への金銭支給と同じ扱いにならないか、税理士に確認してください。
参考資料
- 国税庁「タックスアンサーNo.2603 従業員レクリエーション旅行や研修旅行」(令和8年4月1日現在法令等)
- 国税庁「従業員の参加割合が50%未満である従業員レクリエーション旅行」(タックスアンサーQ&A)
- 国税庁「所得税基本通達36−30(課税しない経済的利益・・・・・使用者が負担するレクリエーションの費用)の運用について(法令解釈通達)」昭和63年5月25日付直法6-9・直所3-13(平成5年5月31日改正)
- 国税庁 質疑応答事例「カフェテリアプランによる旅行費用等の補助を受けた場合」(令和7年8月1日現在)
- 国税庁 質疑応答事例「カフェテリアプランによるポイントの付与を受けた場合」(令和7年8月1日現在)
- 国税庁 質疑応答事例「成績優秀者を対象として行う海外旅行に係る経済的利益」(令和7年8月1日現在)
- 国税庁「タックスアンサーNo.2508 給与所得となるもの」
- 国税庁「タックスアンサーNo.5265 交際費等の範囲と損金不算入額の計算」
- 観光庁「旅行・観光消費動向調査 2025年年間値(確報)」(2026年4月30日)
- 厚生労働省「令和7年就労条件総合調査 結果の概況」(2025年12月19日公表)
- e-Gov法令検索「労働基準法」(昭和22年法律第49号)第39条
