
福利厚生を見直すとき、「他社は一人あたりいくらかけているのか」は気になるポイントです。
ただ、ネット上の相場の数字は、調査の対象や年度がばらばらで、自社と比べにくいことがあります。
この記事では、厚生労働省と経団連の調査をもとに、福利厚生費の一人あたりの相場を企業規模別に整理します。
あわせて、自社の予算の決め方や、予算別の制度の選び方も解説します。
福利厚生費の一人あたり相場:公的データで確認する
福利厚生費の相場を知るには、調査の「対象」と「年度」を確認することが大切です。
ここでは、代表的な2つの調査を紹介します。
厚生労働省「就労条件総合調査」
厚生労働省の就労条件総合調査では、数年ごとに労働費用を調べています。
直近で労働費用を調べた令和3年調査(令和2年または令和元会計年度の実績)では、常用労働者1人1か月あたりの金額は次のとおりです(出典:厚生労働省「令和3年就労条件総合調査 結果の概況(労働費用)」)。
| 項目 | 1人1か月あたり |
|---|---|
| 労働費用の総額 | 408,140円 |
| 現金給与以外の労働費用 | 73,296円 |
| 法定福利費 | 50,283円 |
| 法定外福利費 | 4,882円 |
同調査の結果の概況では、現金給与以外の労働費用の内訳を次のようにまとめています。
「現金給与以外の労働費用」73,296 円の内訳は、「法定福利費」50,283 円(構成割合 68.6%)、「退職給付等の費用」15,955 円(同 21.8%)、「法定外福利費」4,882 円(同 6.7%)などとなっている
出典:厚生労働省「令和3年就労条件総合調査 結果の概況(労働費用)」
法定外福利費は、前回の平成28年調査の6,528円から減っています(出典:厚生労働省「令和3年就労条件総合調査 結果の概況(労働費用)」)。労働費用全体のうち、会社が自由に決められる法定外福利費はごく一部であることが分かります。
企業規模別の法定外福利費
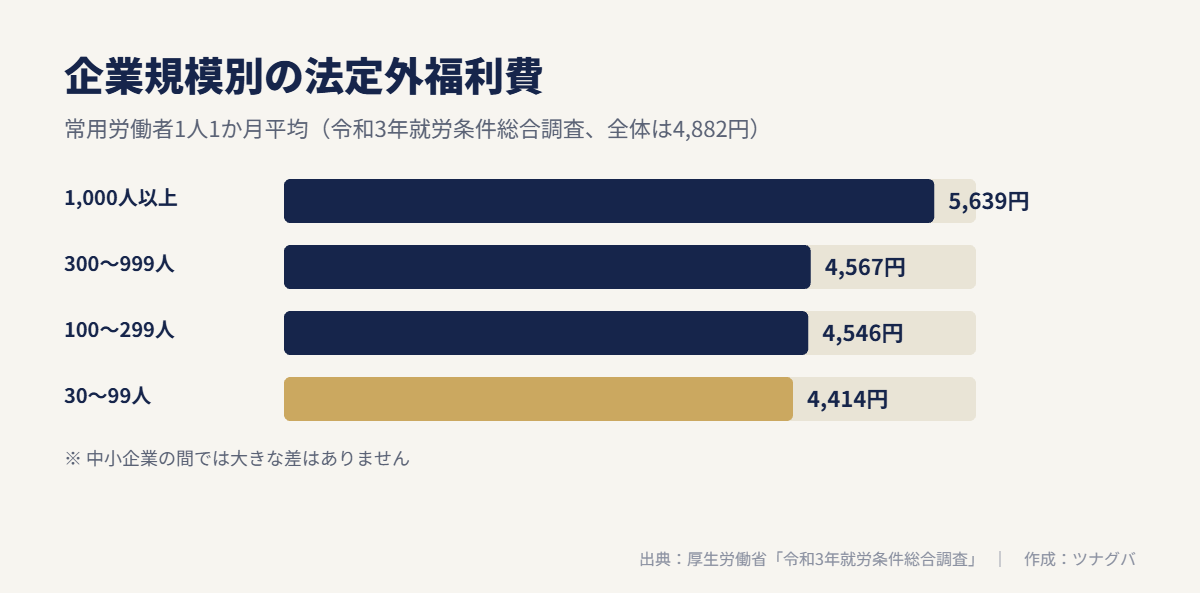
同じ調査の企業規模別の法定外福利費は、次のとおりです(出典:厚生労働省「令和3年就労条件総合調査 結果の概況(労働費用)」)。
| 企業規模(常用労働者数) | 法定外福利費(1人1か月あたり) |
|---|---|
| 1,000人以上 | 5,639円 |
| 300〜999人 | 4,567円 |
| 100〜299人 | 4,546円 |
| 30〜99人 | 4,414円 |
30〜99人の企業でも、1人1か月あたり4,000円台の法定外福利費をかけていることが分かります。
規模が大きいほど金額は高くなる傾向がありますが、中小企業の間では大きな差はありません。
経団連「福利厚生費調査」
経団連の福利厚生費調査は、主に会員企業を対象にした調査です。
2019年度の調査(2020年11月公表)では、従業員1人1か月あたりの金額は次のとおりでした(出典:日本経済団体連合会「第64回 福利厚生費調査結果の概要(2019年度)」)。
| 項目 | 1人1か月あたり |
|---|---|
| 福利厚生費の合計 | 108,517円 |
| 法定福利費 | 84,392円 |
| 法定外福利費 | 24,125円 |
この調査の回答企業は、1社あたりの平均常用従業員数が4,525人と、大企業が中心です(出典:日本経済団体連合会「第64回 福利厚生費調査結果の概要(2019年度)」)。
ネット上で「法定外福利費の相場は月2万円以上」と紹介されることがありますが、その多くはこの大企業中心の調査をもとにした数字です。
中小企業の相場として、そのまま当てはめないよう注意が必要です。
2つの調査の違い
| 調査 | 主な対象 | 法定外福利費(1人1か月) | 使い方 |
|---|---|---|---|
| 厚生労働省 就労条件総合調査(令和3年) | 常用労働者30人以上の民間企業 | 4,882円(30〜99人は4,414円) | 中小企業の相場の目安 |
| 経団連 福利厚生費調査(2019年度) | 経団連の会員企業など(大企業中心) | 24,125円 | 大企業と比べるときの参考 |
どちらも数年前の実績である点には注意してください。
その後の物価や賃金の変化は反映されていないため、目安として使うのが適切です。
法定福利費と法定外福利費の違い
福利厚生費は、法定福利費と法定外福利費に分かれます。
法定福利費:法律で決まる費用
法定福利費は、健康保険・介護保険・厚生年金保険・雇用保険・労災保険などの保険料のうち、会社が負担する分です。
保険料率は法律や制度で決まっているため、会社が自由に増減できる費用ではありません。
たとえば厚生年金保険料率について、日本年金機構は次のように説明しています。
平成29年9月を最後に引上げが終了し、厚生年金保険料率は18.3%で固定されています。
出典:日本年金機構「厚生年金保険料額表」
雇用保険料率は、令和8年度の一般の事業で事業主負担が1,000分の8.5、労働者負担が1,000分の5です(出典:厚生労働省「令和8年度の雇用保険料率について」)。協会けんぽの介護保険料率は令和8年3月分から1.62%です(出典:全国健康保険協会「協会けんぽの介護保険料率について」)。
就労条件総合調査では、法定福利費は1人1か月50,283円で、その多くを厚生年金保険料と健康保険・介護保険料が占めています(出典:厚生労働省「令和3年就労条件総合調査 結果の概況(労働費用)」)。
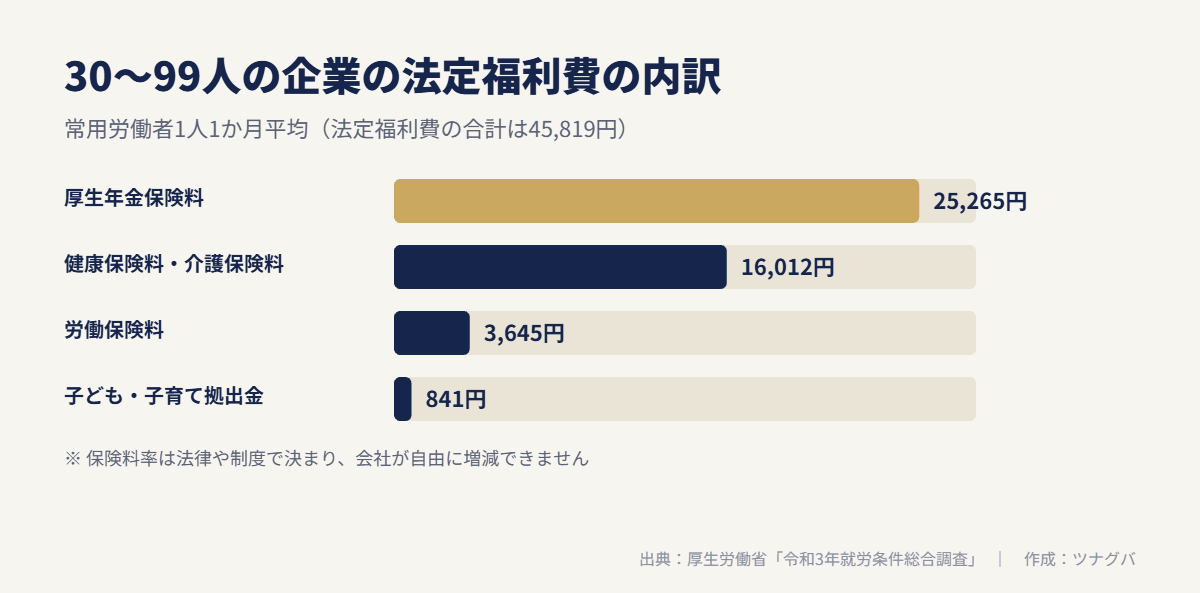
30〜99人の企業では、法定福利費45,819円のうち、厚生年金保険料が25,265円、健康保険料・介護保険料が16,012円、労働保険料が3,645円、子ども・子育て拠出金が841円でした(出典:厚生労働省「令和3年就労条件総合調査 結果の概況(労働費用)」)。
2026年4月分の保険料からは、子ども・子育て支援金も医療保険料とあわせて拠出する仕組みが始まりました(出典:こども家庭庁「加速化プランによる子育て支援の拡充と子ども・子育て支援金」)。協会けんぽの支援金率は0.23%で、法定福利費の見込みは毎年見直しが必要です(出典:全国健康保険協会「協会けんぽの子ども・子育て支援金率について」)。
法定外福利費:会社が選んで決める費用
法定外福利費は、住宅手当、食事補助、健康支援、慶弔見舞金、レクリエーションなど、会社が任意で用意する制度の費用です。
「福利厚生費の相場」を知りたいとき、多くの場合はこの法定外福利費を指しています。
予算を自社で決められるのは、こちらの費用です。
法定外福利費の内訳の傾向
経団連の2019年度の調査では、法定外福利費の内訳は次のようになっています(出典:日本経済団体連合会「第64回 福利厚生費調査結果の概要(2019年度)」)。
| 内訳 | 1人1か月あたり |
|---|---|
| 住宅関連 | 11,639円 |
| ライフサポート | 5,505円 |
| 医療・健康 | 3,187円 |
| 文化・体育・レクリエーション | 2,069円 |
| 慶弔関係 | 514円 |
法定外福利費のおよそ半分を、社宅や住宅手当などの住宅関連が占めています。
厚生労働省の調査でも、1,000人以上の企業は法定外福利費5,639円のうち住居に関する費用が3,974円を占める一方、30〜99人の企業では住居に関する費用は960円で、食事に関する費用が849円と大きな割合を占めています(出典:厚生労働省「令和3年就労条件総合調査 結果の概況(労働費用)」)。
大企業と中小企業の差の多くは、この住宅関連の費用の差だと考えられます。
中小企業が同じように住宅関連の制度を整えるのは負担が大きいため、食事や健康、休暇など、少ない費用で多くの社員が使える分野から検討するのが現実的です。
経団連の調査では、法定外福利費に占める医療・健康費用の割合が13.2%と、1963年度以来の高い水準になったとされています(出典:日本経済団体連合会「第64回 福利厚生費調査結果の概要(2019年度)」)。健康に関する制度は、大企業でも重視されている分野です。
自社の法定外福利費を計算して、相場と比べる
相場と比べる前に、自社が今どのくらい法定外福利費をかけているかを把握します。
計算の手順
- 前年度の決算書や会計データから、福利厚生費として処理している費用を集める
- その中から、社会保険料などの法定福利費を除く
- 住宅手当など、給与として支給しているが福利厚生の目的で出している手当があれば、別に把握しておく
- 残った金額を、年間の平均の社員数と12か月で割る
たとえば、法定外福利費が年間120万円で、平均の社員数が25名なら、1人1か月あたりは4,000円です。
相場と比べるときの注意点
相場の数字と比べるときは、次の点に注意してください。
- 調査によって、どの費用を法定外福利費に含めるかの定義が異なる
- 住宅手当のように、給与として支給している手当は、調査では法定外福利費に含まれない場合がある
- 公的データは数年前の実績で、その後の物価の変化は反映されていない
- 業種や地域によって、必要な制度や費用は異なる
相場より低いからといって、すぐに増やす必要があるわけではありません。
社員の満足度や採用の状況と合わせて判断することが大切です。
福利厚生と給与、どちらに使うか
同じ予算を、福利厚生に使うか、給与の引き上げに使うかで迷うこともあります。
給与の引き上げは、すべての社員に確実に届き、分かりやすい一方、社会保険料の会社負担も増えます。
福利厚生は、要件を満たせば給与として課税されずに提供できるものがあり、社員の手取りの実感を高めやすい場合があります。
ただし、利用しない社員には恩恵が届きにくいという面もあります。
社員アンケートで、どちらを望む声が多いかを確かめたうえで、配分を決めるとよいでしょう。
自社の福利厚生費の予算の決め方
相場はあくまで参考です。
予算は、自社の目的と体力に合わせて決めます。
方法1:公的データの相場を基準にする
中小企業の相場として、就労条件総合調査の30〜99人の企業の法定外福利費(1人1か月4,414円)を一つの目安にする方法です。
「まずは相場並みにする」「相場より少し上にして採用で打ち出す」など、方針を決めやすくなります。
方法2:人件費に対する割合で決める
現金給与の総額に対して、法定外福利費を何%にするかを決める方法です。
売上や利益が変わっても、人件費とのバランスを保ちやすくなります。
割合は会社によって異なるため、過去の実績と比べながら決めます。
方法3:目的から逆算する
「社員全員が毎日使える食事の補助を用意したい」など、実現したい制度から必要な費用を積み上げる方法です。
制度の目的がはっきりしている場合に向いています。
予算の試算
1人1か月あたりの法定外福利費を、次の金額に設定した場合の年間の費用は次のとおりです。
| 1人1か月あたり | 10名 | 30名 | 50名 |
|---|---|---|---|
| 3,000円 | 36万円 | 108万円 | 180万円 |
| 5,000円 | 60万円 | 180万円 | 300万円 |
| 10,000円 | 120万円 | 360万円 | 600万円 |
これは単純に人数と12か月を掛けた試算です。
利用量に応じて費用が変わる制度では、実際の費用は利用率によって上下します。
福利厚生費として扱うための条件
法定外福利厚生の費用を福利厚生費として扱うには、一般に次のような条件が求められます。
- 特定の社員だけでなく、社員全体を対象にしていること
- 金額や内容が、社会通念上相当と認められる範囲であること
- 原則として、現金ではなく現物やサービスで提供すること
条件を満たさない場合は、給与として課税されることがあります。
たとえば食事の補助は、国税庁によると、社員が食事の価額の半分以上を負担し、会社負担が1か月7,500円(消費税等を除く)以下であれば、給与として課税されません(出典:国税庁 タックスアンサーNo.2594「食事を支給したとき」)。
この金額は、令和8年4月1日以後に支給する食事から適用されています(出典:国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」)。
社員旅行は、旅行の期間が4泊5日以内で、参加した人数が全体の50%以上であるなどの要件を満たせば、原則として参加者の給与としなくてよいとされています(出典:国税庁 タックスアンサーNo.2603「従業員レクリエーション旅行や研修旅行」)。
制度ごとに要件が異なるため、具体的な扱いは顧問税理士に確認してください。
予算別に考える、福利厚生の選び方
予算の大きさによって、現実的に選べる制度は変わります。
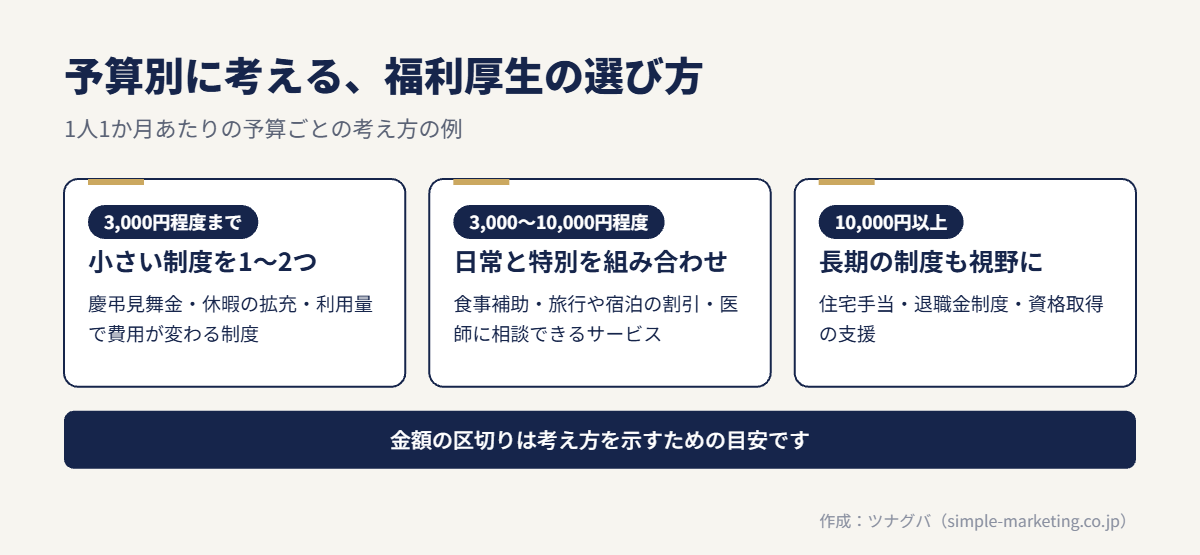
次の表は、1人1か月あたりの予算ごとの考え方の例です。
| 1人1か月あたりの予算 | 考え方 | 検討しやすい制度の例 |
|---|---|---|
| 3,000円程度まで | 費用の小さい制度を1〜2つ | 慶弔見舞金、休暇制度の拡充、置き型社食など利用量で費用が変わる制度 |
| 3,000〜10,000円程度 | 日常の制度と、特別な制度を組み合わせる | 食事補助、旅行や宿泊の割引、医師に相談できる健康サービス |
| 10,000円以上 | 住宅や退職金など、長期の制度も視野に | 住宅手当、退職金制度、資格取得の支援 |
金額の区切りは、考え方を示すための目安です。
同じ予算でも、社員数や働き方によって合う制度は変わります。
たとえば出社する社員が多い会社なら、オフィスに冷蔵庫などを置いて野菜やサラダ、総菜を手軽に購入できる置き型の社食サービスは、利用量に応じて費用が変わるため、小さな予算から始めやすい制度の一つです。
費用をかけすぎないための判断基準
福利厚生費は、多ければよいというものではありません。
次の点を確認し、費用に見合う制度かどうかを判断します。
判断の基準
- 社員の過半数が使っているか(利用率)
- 社員アンケートで、満足度や必要性が確認できるか
- 採用の場面で、応募者に伝わっているか
- 担当者の管理の手間が、制度の効果に見合っているか
- 同じ費用で、より多くの社員に届く制度がないか
費用を増やさなくてよいケース
- 今ある制度の利用率が低く、まずは周知や使いやすさの改善が先である
- 社員が求めているのが福利厚生ではなく、給与や休暇の改善である
- 業績の見通しが不安定で、続けられるか分からない
- 管理の担当者がおらず、新しい制度を運用できない
福利厚生は、一度始めると減らしにくい費用です。
新しい制度を増やす前に、今の制度が使われているかを確認することから始めましょう。
自社でできる見直し
- 今の制度の一覧を作り、制度ごとの年間の費用と利用者数を並べる
- 利用者が少ない制度は、廃止や別の制度への置き換えを検討する
- 制度の案内を、入社時だけでなく年に数回行う
- 社員アンケートで、新しく欲しい制度と、なくてもよい制度を聞く
予算を決めるためのチェックリスト
- 法定福利費の見込み(保険料率の変更を含む)を確認したか
- 法定外福利費の現状を、1人1か月あたりで計算したか
- 公的データの相場と比べ、方針(相場並み、相場以上など)を決めたか
- 導入の目的(採用、定着、健康、満足度)を決めたか
- 制度ごとの費用を、人数と利用率から見積もったか
- 福利厚生費として扱える条件を、顧問税理士に確認したか
- 正社員以外の社員も対象に含めているか
- 効果を確かめる指標と、見直しの時期を決めたか
あわせて読みたい
- 中小企業の福利厚生の種類一覧|選び方の基準と費用の考え方
- 置き型社食とは?料金の目安・仕組み・向いている会社の判断基準
- 福利厚生の旅行補助とは?3つの形と非課税の条件・導入の判断基準
- 経営者の健康管理の進め方|健診制度・備え・相談先の選び方
- 健康経営のメリットとは?中小企業が始める手順と費用の考え方
ツナグバで、福利厚生のサービスを比べる
ツナグバは、法人向けサービスを無料で探し、複数のサービスの資料をまとめて請求できるサイトです。
福利厚生の分野では、次のようなサービスを掲載しています。
- 置き型の社食サービス:オフィスに冷蔵庫などを設置し、野菜やサラダ、総菜などを手軽に購入できるようにするサービス
- 旅行と組み合わせた福利厚生サービス:社員が旅行や宿泊を割安に利用できる、旅行に特化したサービス
- 専属の医師に相談できる予防医療の会員サービス:経営者や社員の健康管理に使えるサービス
費用や利用の条件は、資料で確認できます。
予算の範囲で、どの制度が多くの社員に届くかを比べてください。
社員に健康的な食事を届ける、置き型の社食サービス
主な特徴は次のとおりです。
- オフィスで食事を購入できる:冷蔵庫などを設置し、野菜やサラダ、総菜を社内で購入できるようにします。外に出ずに食事をとれます。
- 社食の設備を作らずに始められる:調理場や専任の人員を用意せずに導入できる形が一般的です。必要な設置場所や設備は製品によって違うため、資料で確認してください。
- 福利厚生として社内外に伝えられる:食事の支援は、社員が日々の中で利用しやすい福利厚生です。採用の場で職場環境の一つとして伝えることができます。
旅行と組み合わせた福利厚生サービス
主な特徴は次のとおりです。
- 旅行や宿泊を割安に使える:社員が旅行や宿泊を割引の価格などで利用できる仕組みです。対象となる施設や割引の内容は製品によって違うため、資料で確認してください。
- 会社で制度を作る手間を抑えられる:予約や割引の仕組みはサービス側が用意する形が一般的です。会社が独自に制度を作るより、管理の手間を抑えられます。
- 社員の家族と使える場合がある:家族での旅行に使えるサービスもあります。家族の利用範囲は製品によって違うため、事前に確認してください。
専属の医師に相談できる予防医療の会員サービス
主な特徴は次のとおりです。
- 医師に健康の相談ができる:気になる症状や健康診断の結果について、医師に相談できます。病院に行くべきかを考える手がかりになります。
- 予防の視点で健康管理を続けられる:体調を崩してからではなく、日ごろから健康を見直すきっかけになります。相談の方法や頻度は製品によって違うため、資料で確認してください。
- 経営者や社員の福利厚生として使える:会員の範囲を経営者に限るか、社員にも広げるかを選べるものがあります。対象の範囲は製品によって違うため、資料で確認してください。
よくある質問
福利厚生費の一人あたりの相場はいくらですか?
厚生労働省の令和3年就労条件総合調査では、法定外福利費は常用労働者1人1か月あたり4,882円でした(出典:厚生労働省「令和3年就労条件総合調査 結果の概況(労働費用)」)。
30〜99人の企業では4,414円です。
法定福利費を含めると、1人1か月あたり5万円台になります。
相場が月2万円以上と書かれている記事があるのはなぜですか?
経団連の福利厚生費調査の数字をもとにしている場合が多いためです。
2019年度の調査では法定外福利費は1人1か月24,125円でしたが、回答企業は平均従業員数4,525人と大企業が中心です。
法定福利費は減らせますか?
法定福利費は、法律や制度で決まった保険料の会社負担分のため、会社が自由に減らせる費用ではありません。
予算を調整できるのは、主に法定外福利費です。
福利厚生費をかけるほど、採用や定着につながりますか?
費用の大きさと効果は、必ずしも比例しません。
社員のニーズに合い、利用されている制度であることが大切です。
導入前にアンケートで希望を確かめ、導入後は利用率と満足度で効果を確認してください。
福利厚生費の予算は、毎年見直すべきですか?
法定福利費は保険料率の変更で毎年変わる可能性があり、法定外福利費も利用状況で変わります。
年に1回は、制度ごとの費用と利用状況を確認し、予算を見直すとよいでしょう。
参考資料
- 厚生労働省「令和3年就労条件総合調査 結果の概況(労働費用)」(令和3年)
- 日本経済団体連合会「第64回 福利厚生費調査結果の概要(2019年度)」(2020年11月)
- 日本年金機構「厚生年金保険料額表」
- 厚生労働省「令和8年度の雇用保険料率について」
- 全国健康保険協会「協会けんぽの介護保険料率について」
- 全国健康保険協会「協会けんぽの子ども・子育て支援金率について」
- こども家庭庁「加速化プランによる子育て支援の拡充と子ども・子育て支援金」
- 国税庁 タックスアンサーNo.2594「食事を支給したとき」(令和8年4月1日現在法令等)
- 国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」(令和8年4月)
- 国税庁 タックスアンサーNo.2603「従業員レクリエーション旅行や研修旅行」
