
毎年11月から12月にかけて、申告書の配付と回収、記入漏れの確認、保険料控除証明書との突き合わせに追われる。年末調整は、経理や総務の担当者にとって負担の大きい業務です。令和8年分は控除の改正も重なり、例年以上に確認の手間が増えると考えられます。
この記事では、年末調整の電子化について、国税庁が進める仕組み、令和8年分の改正点、勤務先が行う準備と手順を整理します。電子化の方法ごとの費用の考え方や、急いで電子化しなくてよいケースもあわせて解説します。
年末調整の電子化とは
年末調整の電子化とは、従業員が提出する申告書や控除証明書を紙ではなくデータでやり取りし、勤務先がそのデータで年税額を計算・保管する仕組みです。国税庁のパンフレットでは、次の4つの流れで説明されています(出典:国税庁「年末調整手続の電子化について(スケジュール編)」)。
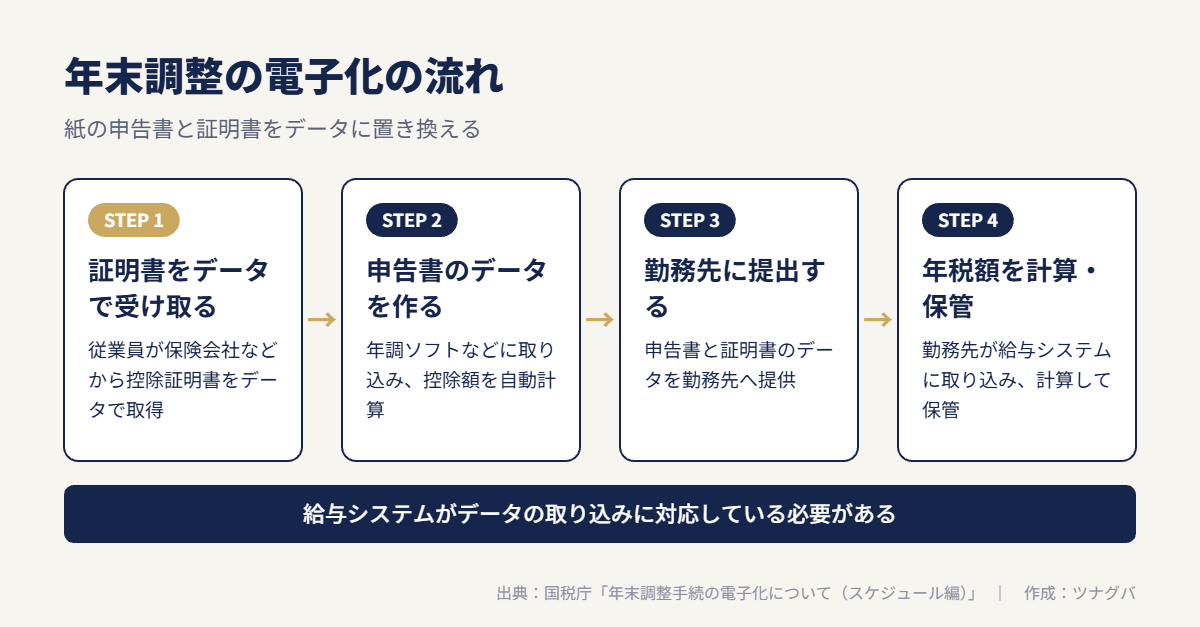
- 従業員が、保険会社などから控除証明書等をデータで受け取る
- そのデータを年調ソフトなどに取り込み、保険料控除申告書などをデータで作成する
- 控除額が自動で計算された申告書のデータを、勤務先に提出する
- 勤務先が、提出されたデータをもとに年税額を計算し、データを保管する
国税庁の年調ソフトとマイナポータル連携
国税庁は、従業員が申告書のデータを作るための「年末調整控除申告書作成用ソフトウェア(年調ソフト)」を無料で提供しています。令和8年分の年調ソフトの正式版は2026年10月1日に公開され、令和8年12月1日以後に行う令和8年分の年末調整に対応しています(出典:国税庁「年末調整手続の電子化に向けた取組について」)。スマートフォン向けのアプリと、Windows・macOS向けのソフトがあります。
マイナポータル連携を使うと、生命保険料や地震保険料などの控除証明書のデータを、マイナポータル経由でまとめて取得できます(出典:国税庁「年末調整手続の電子化の概要・メリット」)。利用にはマイナンバーカードが必要です。契約している保険会社などが連携に対応しているかは、国税庁のホームページで調べられます。
なお、年調ソフトは申告書のデータを作るためのもので、所得税の年税額を計算する機能はありません。年税額の計算は、勤務先の給与システムなどで行います(出典:国税庁「年末調整手続の電子化の概要・メリット」)。
電子で受け取る条件と、従業員の同意
勤務先が一定の要件を満たしていれば、扶養控除等申告書や保険料控除申告書を、書面の代わりに電子データで提供してもらうことができます(出典:国税庁「No.2503 給与所得者の扶養控除等申告書等の保存期間」)。従業員の同意について、国税庁は次のように説明しています。
従業員から年末調整申告書を電子データにより提供を受けるに当たり、法令上は事前に従業員から同意を得る必要はありません。
出典:国税庁「年末調整手続の電子化へ向けた準備」
ただし国税庁は、従業員にも控除証明書データを取得する手続などの準備が必要になるため、電子化する際は早めの周知が必要だとしています(出典:国税庁「年末調整手続の電子化へ向けた準備」)。法律上の同意は不要でも、説明なしに切り替えるのは避けたほうがよいでしょう。
電子化は義務ではない(法定調書の提出は別)
従業員とのやり取りを電子化することは、法律上の義務ではありません。一方、税務署に提出する法定調書は、前々年(基準年)の提出枚数によって、e-Tax、認定クラウド等または光ディスク等での提出が義務になります。令和8年までに提出する分は100枚以上が基準ですが、令和9年1月1日以後に提出する分は30枚以上に引き下げられます(出典:国税庁「法定調書のe-Tax等による提出義務化の概要について」)。
給与支払報告書も、基準年に提出すべきであった給与所得の源泉徴収票の枚数が30枚以上であれば、eLTAXまたは光ディスク等で提出する必要があります(出典:国税庁「e-Tax等による法定調書の提出が義務化されています」(令和8年8月))。従業員数によっては中小企業でも対象になるため、前々年の枚数を早めに確認しておきましょう。
令和8年分の年末調整で変わること
令和8年分の年末調整には、控除の改正と、源泉徴収票の提出方法の変更が重なります。電子化を検討するなら、あわせて押さえておきたいポイントです。
控除に関する4つの改正
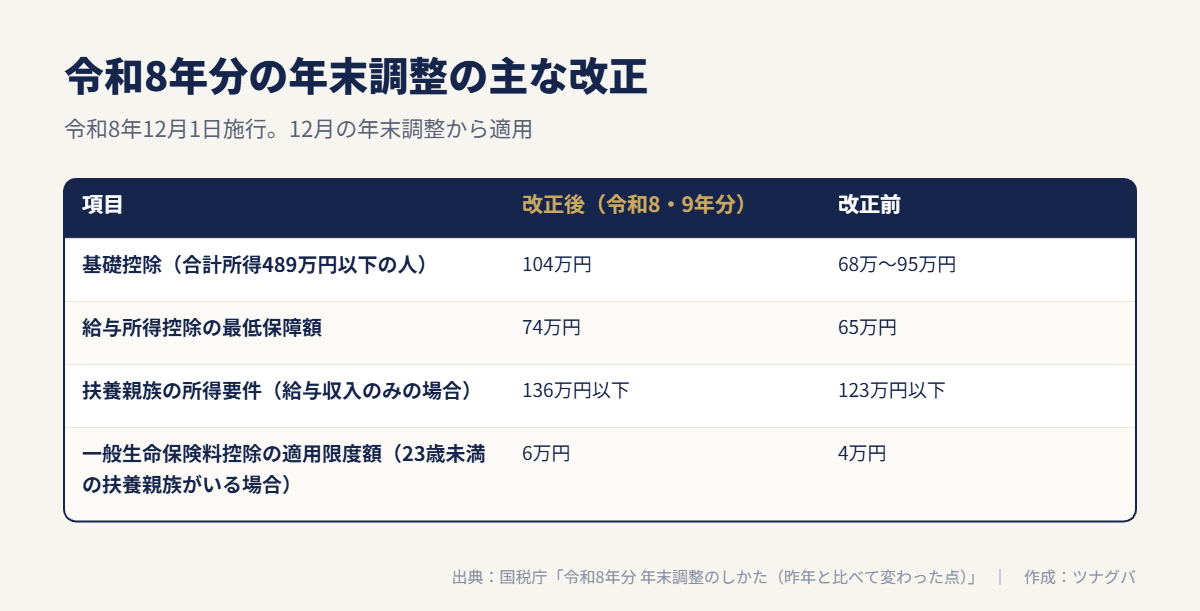
国税庁の「年末調整がよくわかるページ(令和8年分)」では、昨年から変わった点として次の4つが挙げられています(出典:国税庁「年末調整がよくわかるページ(令和8年分)」)。施行の時期について、国税庁の資料は次のように説明しています。
これらの改正は、原則として、令和8年12月1日に施行され、令和8年分以後の所得税について適用されます。
出典:国税庁「令和8年分 年末調整のしかた(昨年と比べて変わった点)」
同じ資料によると、令和8年11月までの給与の源泉徴収事務に変更は生じません。12月の年末調整で、引上げ後の基礎控除額などにより1年分の税額を計算し、それまでの源泉徴収税額との精算を行います(出典:国税庁「令和8年分 年末調整のしかた(昨年と比べて変わった点)」)。
| 改正の項目 | 主な内容 | 担当者が確認すること |
|---|---|---|
| 基礎控除の引上げ | 令和8・9年分は、合計所得金額489万円以下の人の基礎控除が104万円になる | 給与システムの計算式が改正に対応しているか |
| 給与所得控除の最低保障額の引上げ | 令和8・9年分は、最低保障額が65万円から74万円に引き上げ(令和10年分以後は69万円) | 短時間勤務者などの計算結果 |
| 扶養親族等の所得要件の改正 | 扶養親族の合計所得金額の要件が62万円以下に。給与収入だけなら136万円以下(改正前は123万円以下) | 扶養控除等申告書の記載内容の再確認 |
| 23歳未満の扶養親族がいる場合の生命保険料控除の特例 | 令和8・9年分の一般生命保険料控除の適用限度額が6万円に(改正前は4万円) | 保険料控除申告書の計算方法 |
表の金額は国税庁の資料にもとづいています(出典:国税庁「令和8年分 年末調整のしかた(昨年と比べて変わった点)」)。改正の内容が多いほど、紙の申告書では計算や確認の誤りが起きやすくなります。電子化すると、改正後の計算ルールが反映されたソフトやシステムで自動計算できるため、確認の負担を抑えやすくなります。
源泉徴収票の提出が給与支払報告書と一つになる
令和9年1月1日以後に提出する令和8年分以後の給与所得の源泉徴収票は、市区町村に給与支払報告書を提出すれば、税務署にも提出したとみなされます(出典:国税庁「給与所得の源泉徴収票の提出方法が変わります」)。eLTAXで給与支払報告書を提出すると各市区町村へ自動で振り分けられ、源泉徴収票を別にe-Taxで提出する必要はありません。
また、eLTAXで提出した令和8年分以後の給与支払報告書は、従業員がマイナポータルで給与の情報を確認できる連携の対象になります。書面や光ディスクで提出したものは対象外です(出典:大阪国税局「給与支払報告書のeLTAX提出と源泉徴収票のみなし提出」)。年末調整の後工程まで含めて電子化しておくと、この仕組みも活用できます。
年末調整を電子化するメリットと注意点
従業員にとってのメリット
- 控除額が自動で計算されるため、検算の手間がなくなる
- 控除証明書のデータは紛失の心配がなく、内容を自動で入力できる
- テレワーク先や自宅から提出でき、出社や郵送が不要になる
勤務先にとってのメリット
- 申告書の配付・回収・催促が画面上でできる
- 控除額の検算や、証明書との突き合わせの作業が減る(出典:国税庁「年末調整手続の電子化の概要・メリット」)
- 申告書のデータを給与システムに取り込め、転記が不要になる
- 7年間保存が必要な申告書の保管場所がいらなくなる(出典:国税庁「No.2503 給与所得者の扶養控除等申告書等の保存期間」)
注意点
電子化には、いくつかの注意点もあります。マイナポータル連携にはマイナンバーカードが必要で、カードを持っていない従業員には別の方法を用意する必要があります。保険会社によっては、控除証明書のデータに対応していないこともあります。
また、初年度は従業員が操作に慣れておらず、問い合わせが増えることがあります。紙と電子が混在すると、確認の手間が二重になる点にも注意が必要です。
電子化の方法は3つ
年末調整を電子化する方法は、大きく3つに分けられます。自社の規模と、すでに使っている給与システムによって向き不向きがあります。
| 方法 | 特徴 | 費用の考え方 | 向いている会社 |
|---|---|---|---|
| 国税庁の年調ソフト | 従業員が申告書のデータを作成し、勤務先に提出する。勤務先側で取り込みの準備が必要 | ソフトは無料。給与システム側の対応状況で追加費用が出ることがある | 給与システムが年調ソフトのデータ取り込みに対応している会社 |
| 給与計算ソフトの年末調整機能 | 給与計算と同じソフトで申告書の回収から計算までを行う | 既存の契約に含まれる場合と、オプションの場合がある | すでに給与計算ソフトを使っている会社 |
| 労務管理システム | 従業員が質問に答える形で申告書を作成し、担当者が画面で確認する。入退社や給与明細とも連携しやすい | 従業員数に応じた月額料金が一般的 | 従業員が多い、拠点が複数ある、ほかの労務手続きもまとめたい会社 |
労務管理システムの料金は、クラウド型で従業員1人あたり月額数百円から千円前後が目安です。年末調整の機能だけを契約できる製品もあれば、ほかの機能とのセットになる製品もあります。使う機能と人数で金額が変わるため、見積もりで確認してください。
年末調整の負担が大きい一方で、ほかの労務業務はまだ紙で回せている会社なら、必要な機能だけを選べる製品が候補になります。たとえば必要な機能だけを選べる労務管理システムのように、年末調整から始めて、入退社の手続きや給与明細をあとから追加できるタイプもあります。
勤務先が行う準備と導入の手順
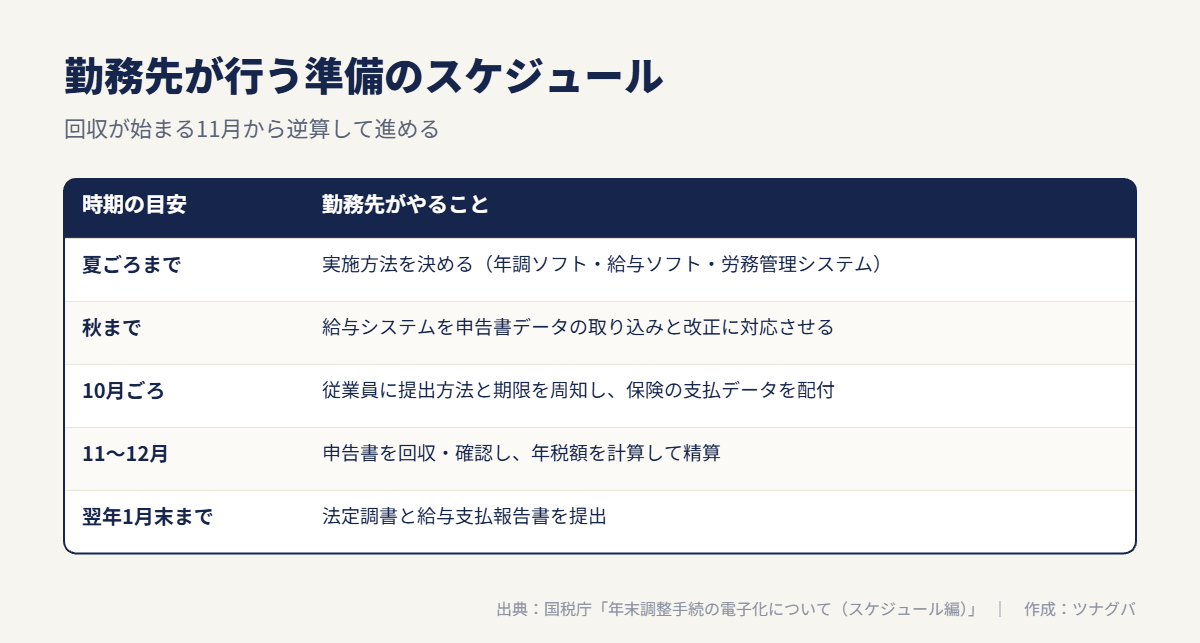
国税庁のパンフレットに示されている導入スケジュールをもとに、勤務先が行う準備を順番に整理します(出典:国税庁「年末調整手続の電子化について(スケジュール編)」)。
手順1:実施方法を決める(夏ごろまで)
年調ソフトを使うのか、給与計算ソフトや労務管理システムを使うのかを決めます。紙を併用するかどうか、マイナポータル連携を推奨するかどうかも、この段階で決めておきます。
手順2:給与システムを準備する
申告書のデータを取り込めるよう、給与システムの設定や改修を行います。令和8年分は改正に対応したバージョンになっているかも確認が必要です。
手順3:従業員に周知する(10月ごろ)
提出の方法、期限、問い合わせ先をまとめた案内を出します。マイナポータル連携を使う場合は、マイナンバーカードの取得を早めに呼びかけます。団体扱いの保険がある場合は、その支払データを従業員に配付します。
手順4:申告書を回収・確認し、年税額を計算する(11〜12月)
提出されたデータを確認し、不備があれば差し戻します。確認が終わったら年税額を計算し、12月または翌年1月の給与で精算します。
手順5:法定調書と給与支払報告書を提出する(翌年1月末まで)
源泉徴収票と給与支払報告書を作成し、提出します。令和8年分からは、eLTAXで給与支払報告書を提出すれば、源泉徴収票の税務署への提出も済んだことになります。従業員に交付する源泉徴収票を電子で渡す場合の条件について、国税庁は次のように説明しています。
あらかじめ支払を受ける方の承諾を得る等一定の要件の下、書面による交付に代えて、給与所得の源泉徴収票に記載すべき事項を電磁的方法により提供することができます。
出典:国税庁「No.7411 給与所得の源泉徴収票の提出範囲と提出枚数等」
電子で提供した場合でも、従業員から請求があれば書面で交付しなければなりません(出典:国税庁「No.7411 給与所得の源泉徴収票の提出範囲と提出枚数等」)。承諾の取り方と、紙を希望する人への対応を、年末調整の案内とあわせて決めておくと手戻りがありません。
電子化の初年度につまずきやすいポイント
年末調整の電子化は、初年度に問い合わせや差し戻しが集中しやすい業務です。よくあるつまずきと対策をまとめます。
控除証明書の取得方法が分からない
従業員にとって、控除証明書をデータで受け取るのは初めての経験です。マイナポータル連携で取得する方法と、保険会社のサイトから個別に取得する方法を、画面の流れが分かる形で案内しておくと、問い合わせを減らせます。
扶養親族の要件の変更に気づかない
令和8年分は扶養親族等の所得要件が変わっています。前年の情報を引き継ぐ仕組みでは、従業員が内容を見直さずに提出してしまうことがあります。案内文で改正点を短く伝え、扶養親族の欄を確認するよう促しましょう。
提出期限ぎりぎりに提出が集中する
電子での提出は、期限の直前にまとめて届きやすくなります。確認の時間を確保するため、社内の提出期限を早めに設定し、未提出の人には途中で自動通知を送るようにします。部署ごとの提出状況を管理者と共有するのも効果的です。
中途入社の人の前職分が漏れる
年の途中で入社した人は、前の勤務先の源泉徴収票が必要です。電子化しても、この書類は紙で受け取るケースが残ります。入社時に提出を依頼し、年末調整の前に回収状況を確認しておくと安心です。
導入前のチェックリスト
- 従業員数と、紙の年末調整にかかっている作業時間を把握しているか
- 今の給与システムが、申告書データの取り込みと令和8年分の改正に対応しているか
- 従業員のマイナンバーカードの保有状況を把握しているか
- スマートフォンやPCを使えない従業員への対応方法を決めたか
- 源泉徴収票を電子で交付する場合の、承諾の取り方を決めたか
- 法定調書の電子提出義務の対象になるか(前々年の提出枚数)を確認したか
- 税理士に年末調整を委託している場合、データの受け渡し方法を相談したか
- 11月の回収開始に間に合うスケジュールで導入できるか
急いで電子化しなくてよいケース
年末調整の電子化は、すべての会社にとって今年中に必要なものではありません。次のような場合は、無理に切り替えないほうがよいこともあります。
- 従業員が数名で、紙でも確認の負担が小さい
- 年末調整を税理士にまとめて委託しており、社内の作業がほとんどない
- すでに11月に入っていて、従業員への周知や設定が間に合わない
特に、回収の直前に新しい仕組みを入れると、従業員の混乱や問い合わせが増え、かえって負担が大きくなることがあります。今年は紙で行い、年明けから翌年分の準備を始めるのも一つの判断です。まずは年調ソフトとマイナポータル連携を希望者だけで試し、反応を見てから全体に広げる方法もあります。
あわせて読みたい
ツナグバで、年末調整を効率化するサービスを比べる
ツナグバは、法人向けサービスを無料で比較し、複数の資料をまとめて請求できるサイトです。労務の分野では、次のサービスを掲載しています。
- 必要な機能だけを選べる労務管理システム:入退社の手続き、年末調整、給与明細など、労務の機能を必要な分だけ選んで導入できるシステムです。労務の事務作業を減らしたい企業に向いています。
年末調整から電子化を始めたい場合は、資料で対応範囲を確認してみてください。
こんな課題があれば
- 入退社の手続きのたびに書類を作り、役所に出す作業に時間を取られている
- 年末調整の書類集めと確認に、毎年多くの時間を使っている
- 給与明細を紙で配っていて、印刷と配布の手間がかかっている
掲載サービスでできること
- 必要な機能を選んで導入できる:入退社の手続きや年末調整など、使う機能を選んで契約できます。使わない機能の費用を抑えやすくなります。
- 手続きの書類をまとめて作成できる:社員の情報をもとに、手続きに必要な書類を作る機能が一般的です。同じ情報を何度も書き写す手間を減らせます。
- 社員とのやり取りを画面上で行える:社員が自分の情報を入力したり、明細を確認したりできます。紙の回収や配布の手間を減らせます。
資料で確かめたいこと
- 機能ごとの料金と、社員数による料金の変わり方
- いま使っている給与計算や勤怠管理のツールと連携できるか
- 電子申請(オンラインでの役所への届け出)に対応しているか
- 法改正があったときの更新の対応
- 問い合わせ窓口の対応時間と方法
よくある質問
Q. 従業員がマイナンバーカードを持っていなくても電子化できますか?
できます。マイナポータル連携は使えませんが、申告書そのものはデータで作成・提出できます。控除証明書は、保険会社のサイトから個別にデータを取得するか、紙の証明書を提出してもらう方法があります(出典:国税庁「年末調整手続の電子化へ向けた準備」)。
Q. 紙の申告書と電子の申告書が混在しても問題ありませんか?
制度上は問題ありません。ただし、確認と保管の流れが二重になるため、担当者の手間は増えます。紙を希望する人を例外として扱い、原則は電子に寄せていくのが現実的です。
Q. 電子で受け取った申告書は、どう保存すればよいですか?
申告書は、提出期限の属する年の翌年1月10日の翌日から7年間の保存が必要です(出典:国税庁「No.2503 給与所得者の扶養控除等申告書等の保存期間」)。データで受け取った場合も、税務署から求められたときに表示・出力できる状態で保存しておきます。
Q. 年調ソフトと給与システムはつながりますか?
年調ソフトで作成した申告書のデータを取り込めるかどうかは、給与システムによって異なります。導入前に、使っている給与システムが取り込みに対応しているかを確認してください。
参考資料
- 国税庁「年末調整がよくわかるページ(令和8年分)」
- 国税庁「令和8年分 年末調整のしかた」昨年と比べて変わった点
- 国税庁「年末調整手続の電子化に向けた取組について」(2026年10月14日更新)
- 国税庁「年末調整手続の電子化の概要・メリット」
- 国税庁「年末調整手続の電子化へ向けた準備」
- 国税庁「No.2503 給与所得者の扶養控除等申告書等の保存期間」(令和8年4月1日現在法令等)
- 国税庁「No.7411 給与所得の源泉徴収票の提出範囲と提出枚数等」
- 国税庁「法定調書のe-Tax等による提出義務化の概要について」
- 国税庁「e-Tax等による法定調書の提出が義務化されています!」(令和8年8月)
- 国税庁「年末調整手続の電子化について(スケジュール編)」パンフレット
- 国税庁「給与所得の源泉徴収票の提出方法が変わります」
- 国税庁 大阪国税局「給与支払報告書のeLTAX提出と源泉徴収票のみなし提出」
