
受付や会議室に飾る絵画を購入したとき、経理で迷いやすいのが勘定科目と処理の方法です。絵画は金額によって、すぐに経費にできるものと、資産に計上して減価償却するもの、減価償却しないものに分かれます。レンタルで借りる場合は、また扱いが変わります。この記事では、国税庁の通達やFAQをもとに、オフィスの絵画の勘定科目、金額別の処理、仕訳例、償却資産税の考え方までを整理します。
オフィスの絵画の勘定科目:まず全体像
オフィスの絵画の処理は、「購入か、レンタルか」と「1点あたりの取得価額」で決まります。全体像を表にまとめました。金額はいずれも1点あたりの取得価額で、令和8年4月1日以後に取得したものを前提とした一般的な整理です。
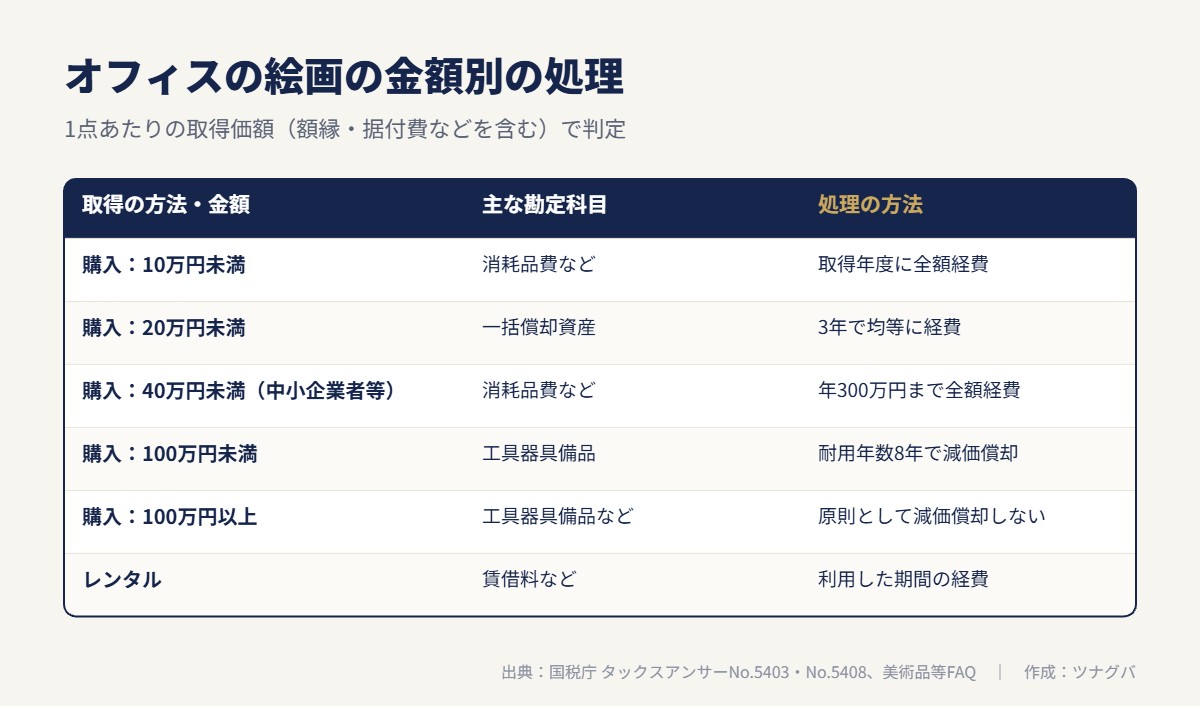
| 取得の方法・金額 | 主な勘定科目 | 処理の方法 |
|---|---|---|
| 購入:10万円未満 | 消耗品費など | 取得した年度に全額経費(少額の減価償却資産) |
| 購入:10万円以上20万円未満 | 一括償却資産 | 3年間で均等に経費にする方法を選べる |
| 購入:40万円未満(中小企業者等の特例) | 消耗品費など | 年間合計300万円まで取得年度に全額経費にできる |
| 購入:上記以外で100万円未満 | 器具備品(工具器具備品) | 資産に計上し、原則として耐用年数8年で減価償却 |
| 購入:100万円以上 | 器具備品(または美術品などの科目) | 原則として減価償却しない資産として計上 |
| レンタル | 賃借料・レンタル料など | 利用した期間の経費 |
科目名は会社ごとの経理ルールで多少異なります。大切なのは、金額の区分に応じて処理の方法を正しく選ぶことと、同じ種類の取引を同じ科目で続けることです。
購入した絵画は「100万円」で原則が分かれる
美術品が減価償却資産になるかどうかは、法人税基本通達で定められています。平成26年の改正後の通達は、次に掲げる美術品等を「時の経過によりその価値の減少しない資産」、つまり減価償却しない資産として取り扱うとしています。
(1) 古美術品、古文書、出土品、遺物等のように歴史的価値又は希少価値を有し、代替性のないもの (2) (1)以外の美術品等で、取得価額が1点100万円以上であるもの(時の経過によりその価値が減少することが明らかなものを除く。)
出典:国税庁「法人税基本通達7−1−1(美術品等についての減価償却資産の判定)」
この通達を受けて、国税庁の「美術品等についての減価償却資産の判定に関するFAQ」は、平成27年1月1日以後に取得した美術品等を次のように整理しています(出典:国税庁「美術品等についての減価償却資産の判定に関するFAQ」[Q1])。
- 取得価額が1点100万円未満:原則として減価償却資産(時の経過で価値が減少しないことが明らかなものは除く)
- 取得価額が1点100万円以上:原則として減価償却しない資産(時の経過で価値が減少することが明らかなものは除く)
100万円以上でも減価償却資産になる例として、FAQでは次の3つをすべて満たすものが挙げられています(出典:同FAQ[Q2])。
- 会館のロビーや葬祭場のホールのような、不特定多数の人が利用する場所の装飾用・展示用であること(有料で公開するものを除く)
- 移設が難しく、その用途にのみ使われることが明らかであること
- 他の用途に転用した場合に、美術品としての市場価値が見込まれないこと
一般的なオフィスに額装して飾る絵画は、移設できるものが多いため、この例には当たらないことが多いと考えられます。判断に迷う場合は、税理士に確認してください。なお、引用した通達の(1)のとおり、古美術品や古文書のように歴史的価値があり代わりのきかないものは、金額にかかわらず減価償却の対象になりません。
100万円未満の絵画:金額別の処理
100万円未満の絵画は減価償却資産になるため、一般の備品と同じ金額基準で処理を選べます。
10万円未満:少額の減価償却資産
取得価額が10万円未満なら、事業に使い始めた年度に全額を経費にできます。科目は「消耗品費」や「備品消耗品費」などが一般的です。全額を損金経理する必要があり、いったん資産に計上して後の事業年度でまとめて経費にすることは認められません(出典:国税庁「タックスアンサーNo.5403 少額の減価償却資産になるかどうかの判定の例示」)。
10万円以上20万円未満:一括償却資産
取得価額が20万円未満なら、「一括償却資産」として3年間で均等に経費にする方法を選べます(出典:同タックスアンサーNo.5403(注1))。耐用年数にかかわらず3年で処理できるため、8年かけて減価償却するより早く経費にできます。
40万円未満:中小企業者等の特例
青色申告をしている中小企業者等は、取得価額40万円未満の減価償却資産を、取得年度に全額経費にできる特例を使えます。令和8年4月1日以後の取得分から、上限が30万円未満から40万円未満に引き上げられました。年間の取得価額の合計は300万円が限度で、適用期限は令和11年3月31日までです(出典:国税庁「タックスアンサーNo.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」)。
対象となる法人には、資本金の額や常時使用する従業員数(令和8年4月1日以後の取得分は原則400人以下、改正前は500人以下)などの条件があります。確定申告書に明細の別表を添付する手続きも必要です。
それ以外の100万円未満:器具備品として減価償却
上の区分に当たらない場合は、「器具備品(工具器具備品)」として資産に計上し、減価償却します。国税庁のFAQでは、絵画は器具及び備品の「室内装飾品」のうち「その他のもの」に当たり、耐用年数は8年とされています。金属製の彫刻など主として金属製のものは15年です(出典:国税庁「美術品等FAQ」[Q7])。
取得価額に含めるもの
金額の区分を判定するときは、作品の本体価格だけでなく、取得価額に含まれるものを足して考えます。国税庁のFAQは、額縁と付随費用について次のように説明しています。
一般的に、額縁はその絵画の一部として取得価額に含まれるものと考えられます。また、購入した減価償却資産の取得価額は、当該資産の購入の代価と当該資産を事業の用に供するために直接要した費用の額の合計額となります。
出典:国税庁「美術品等についての減価償却資産の判定に関するFAQ」[Q8]
同じ回答では、購入の代価に引取運賃、荷役費、運送保険料、購入手数料などが含まれ、事業に使うために直接かかった費用として据付費などが挙げられています。整理すると次のとおりです。
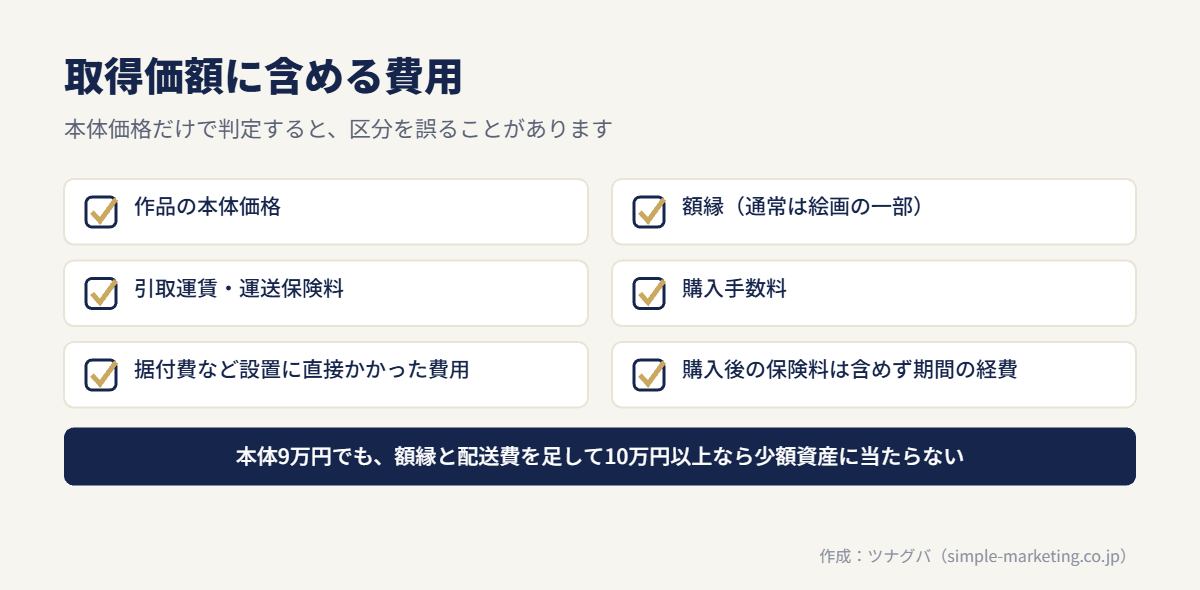
| 費用 | 取得価額に含めるか |
|---|---|
| 作品の本体価格 | 含める |
| 額縁 | 通常は含める |
| 引取運賃・運送保険料 | 含める |
| 据付費 | 含める |
| 購入手数料 | 含める |
| 購入後の保険料 | 一般に含めず、期間に応じた経費 |
| 購入後の修復・クリーニング | 内容による(価値を高める修理は資産計上の検討が必要) |
本体が9万円でも、額縁と配送費を足して10万円以上になると、少額の減価償却資産には当たりません。見積書の段階で内訳を確認しておくと、処理を判断しやすくなります。
消費税の経理方式で金額の判定が変わる
10万円・20万円・40万円といった金額基準を満たすかどうかは、会社が採用している消費税の経理方式に応じて判定します。国税庁の通達は、少額の減価償却資産や一括償却資産の金額基準について、税抜経理方式または税込経理方式のうち、その法人が適用する方式で算定した価額により判定するとしています。措置法の特例の金額基準も同様です(出典:国税庁「消費税法等の施行に伴う法人税の取扱いについて」9)。
たとえば、税込10万6千円の絵画は、税込経理なら10万円以上ですが、税抜経理なら税抜の金額が10万円未満になるため、少額の減価償却資産として処理できる場合があります。自社の経理方式を経理担当者や顧問税理士と確認しておきます。
仕訳の例
代表的なケースの仕訳例です。金額は説明のための例で、消費税は税込経理の前提です。
例1:額縁込み8万円の絵画を購入
借方:消耗品費 80,000円 / 貸方:普通預金 80,000円
例2:額縁・配送費込み60万円の絵画を購入
借方:工具器具備品 600,000円 / 貸方:普通預金 600,000円
決算時に、耐用年数8年で減価償却費を計上します。期の途中で取得した場合は、使い始めた月からの月数で按分します。
例3:150万円の絵画を購入
借方:工具器具備品(または美術品)1,500,000円 / 貸方:普通預金 1,500,000円
原則として減価償却しないため、決算で減価償却費は計上しません。売却や除却をしたときに、帳簿価額との差額を処理します。
例4:レンタル料を毎月支払う
借方:賃借料 30,000円 / 貸方:普通預金 30,000円
償却資産税(固定資産税)の扱い
固定資産税の対象となる償却資産を持つ会社は、毎年1月1日現在の償却資産について、所在や取得価額などを1月31日までに市町村長へ申告しなければなりません(出典:e-Gov法令検索「地方税法」第383条)。絵画も、減価償却資産として計上していれば、申告の対象になるのが一般的です。
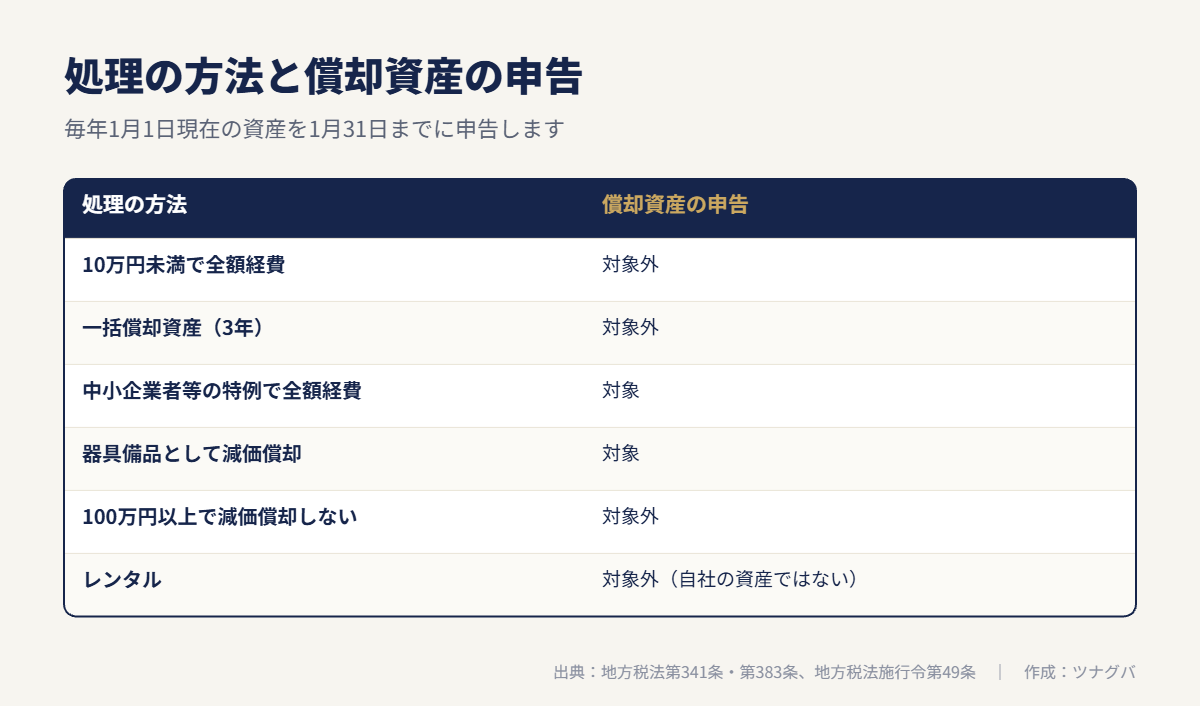
償却資産から除かれる資産は、地方税法施行令で、法人税法施行令第133条(少額の減価償却資産)または第133条の2(一括償却資産)の規定で損金に算入される資産と定められています(出典:e-Gov法令検索「地方税法施行令」第49条)。そのため、10万円未満で全額を経費にした資産や、一括償却資産として処理した資産は申告の対象外です。一方、中小企業者等の特例は租税特別措置法による制度で、この除外に含まれないため、特例で全額を経費にした資産は申告の対象になります。減価償却しない100万円以上の美術品は、減価償却資産ではないため、償却資産の対象になりません(出典:e-Gov法令検索「地方税法」第341条第4号)。詳しくは、事業所のある市区町村(東京23区は都税事務所)の案内を確認してください。
レンタル・リースで絵画を飾る場合
絵画を借りる場合、作品は会社の資産になりません。支払うレンタル料は「賃借料」や「レンタル料」として、利用した期間の経費にするのが一般的です。減価償却の計算や、償却資産の申告も不要です。
1年分を前払いする場合は、原則として前払費用に計上し、月ごとに経費へ振り替えます。支払った日から1年以内に提供を受ける役務の前払いで、継続して支払った年度の損金にしているときは、それを認める取扱いもあります(出典:国税庁「法人税基本通達2−2−14(短期の前払費用)」)。自社の契約で使えるかは、顧問税理士と相談して決めます。
購入と比べて経理の処理がシンプルになる点は、レンタルの利点の一つです。作品を定期的に入れ替えたい場合は、オフィスや店舗に飾る絵画を定期的に入れ替えてレンタルするサービスも選択肢になります。一方で、同じ作品を長く飾るなら、累計の支払額は購入より大きくなることがあります。
個人事業主がオフィスに絵画を飾る場合
個人事業主も、事業に使う絵画であれば、法人と同じように金額に応じて経費や減価償却の処理をします。10万円未満は使い始めた年の必要経費、20万円未満は3年で均等に必要経費にでき、一定の要件を満たす青色申告者は10万円以上40万円未満(令和8年3月31日までの取得分は30万円未満)の資産を、年300万円まで使い始めた年の必要経費にできます(出典:国税庁「タックスアンサーNo.2100 減価償却のあらまし」)。
注意したいのは、自宅兼事務所の場合です。生活空間に飾る絵画は、事業のために使っていると説明しにくくなります。来客を迎える場所など、事業での使用が明らかな場所に飾るものに限って経費にするのが無難です。
判断に迷いやすいケース
実務で迷いやすいのが、展示していない期間の扱いです。国税庁のFAQは、倉庫に保管している美術品について次のように回答しています。
倉庫等に保管され現在展示を休止している美術品等であっても、その休止期間中必要な維持管理が行われており、いつでも展示可能な状態にあるものについては、事業の用に供していることになります(法基通7-1-3)。
出典:国税庁「美術品等についての減価償却資産の判定に関するFAQ」[Q9]
季節ごとに作品を掛け替えて、使わない作品を保管している場合でも、維持管理をしていれば減価償却を続けられると読めます。保管場所や管理の状況を記録しておくと説明しやすくなります。そのほかの迷いやすいケースは次のとおりです。
- 複数の作品をまとめて購入した:判定は原則として1点ごと。セットで1つの作品として取引されるものは、セット単位で考える
- 役員室に飾る:事業のために使っているかを説明できるようにしておく。私的な鑑賞目的と見られないよう、設置場所と目的を記録する
- 平成26年12月31日以前に取得した作品:従前の基準で判定されており、新しい基準での再判定は適用初年度に行う必要があった。再判定をしなかった作品は、その後も減価償却できない(出典:美術品等FAQ[Q6])
処理を決めるためのチェックリスト
- 購入かレンタルかを確認した
- 額縁・運送費・据付費を含めた1点あたりの取得価額を出した
- 自社の消費税の経理方式(税込・税抜)で金額を判定した
- 取得価額が100万円以上か未満かを確認した
- 100万円未満なら、10万円・20万円・40万円のどの区分に当たるか確認した
- 中小企業者等の特例を使う場合、対象法人の条件と年間300万円の枠を確認した
- 償却資産の申告が必要かどうかを確認した
- 設置場所と事業での使用目的を記録した
- レンタルの場合、前払いの処理方法を決めた
絵画を買わなくてもよいケース
オフィスに絵画を飾る方法は、購入だけではありません。次のような場合は、購入以外の方法も検討する価値があります。
- 数年以内に移転や改装の予定がある
- 季節や来客に合わせて作品を変えたい
- 資産の管理や償却資産の申告の手間を増やしたくない
- まずは1点試して、社内外の反応を見たい
逆に、同じ作品を長く飾り続ける予定で、作品そのものに思い入れがある場合は、購入のほうが総額を抑えやすいことがあります。社員の作品や地域の作家の作品を期間限定で展示するなど、費用をかけない方法もあります。
あわせて読みたい
- 福利厚生のユニークな事例を目的別に紹介|選び方と税金の注意点
- 中小企業の福利厚生の種類一覧|選び方の基準と費用の考え方
- 法人向けレンタルアートの費用は?料金の決まり方と購入との比べ方
- オフィスのエントランスデザイン|印象を整える要素と注意点
ツナグバで、法人向けレンタルアートを比べる
ツナグバは、法人向けサービスの資料を無料でまとめて請求できるサイトです。購入とレンタルのどちらにするか迷っている段階でも、資料を取り寄せて料金の仕組みを比べられます。
アートの分野では、オフィスや店舗に飾る絵画を定期的に入れ替えてレンタルするサービスを掲載しています。来客の印象づくりや、働く環境づくりに使えるサービスで、オフィスや店舗の印象を良くしたい企業に向いています。
こんな課題があれば
- 来客を迎える受付や会議室が殺風景で、会社の印象に自信がない
- 絵を飾りたいが、どんな作品を選べばよいか分からない
- 一度買った絵をずっと飾ったままで、職場の雰囲気が変わらない
掲載サービスでできること
- 絵画を定期的に入れ替えられる:レンタルのため、一定の期間ごとに作品を入れ替えられます。季節や目的に合わせて空間の雰囲気を変えられます。
- 購入せずに作品を飾れる:作品を買い取らずに利用できるため、まとまった購入費用をかけずに始められます。料金の仕組みは製品によって違うため、資料で確認してください。
- 空間に合った作品の相談ができる:飾る場所の広さや雰囲気を伝えて、作品を選ぶ相談ができるサービスが一般的です。作品選びに詳しくない場合も検討しやすくなります。
資料で確かめたいこと
- 月額料金と、入れ替え時の費用の有無
- 入れ替えの頻度と、作品を選べる範囲
- 設置や取り外しを誰が行うか
- 作品が傷ついた場合の補償の取り扱い
- 契約期間と、途中で解約できるか
よくある質問
オフィスの絵画は「消耗品費」で処理してよいですか?
額縁などを含めた取得価額が10万円未満なら、消耗品費などで全額経費にできます。中小企業者等の特例を使える場合は40万円未満まで同様に処理できますが、年間300万円の上限や別表の添付などの条件があります。
絵画の耐用年数は何年ですか?
減価償却資産に当たる絵画は、器具及び備品の室内装飾品(その他のもの)として、耐用年数8年とされています。金属製の彫刻など主として金属製のものは15年です。
100万円以上の絵画は経費にできないのですか?
原則として減価償却しない資産になるため、持っている間に少しずつ経費にすることはできません。ただし、時の経過で価値が減少することが明らかなものは例外として減価償却資産になります。該当するかどうかは個別の判断になるため、税理士に確認してください。
レンタルした絵画も資産に計上しますか?
計上しません。借りている作品は会社の資産ではないため、支払ったレンタル料を利用期間の経費として処理するのが一般的です。
取引先から絵画をもらった場合はどうなりますか?
法人税法は、無償による資産の譲受けによる収益も益金の額に算入するとしています(出典:e-Gov法令検索「法人税法」第22条第2項)。そのため、受け取った作品の時価を受贈益として計上し、同じ金額で資産に計上するのが原則です。時価の見積もりが難しい作品もあるため、受け取った時点で税理士に相談しておくと安心です。
参考資料
- 国税庁「美術品等についての減価償却資産の判定に関するFAQ」
- 国税庁「法人税基本通達 第7章第1節第1款 7−1−1(美術品等についての減価償却資産の判定)」
- 国税庁「タックスアンサーNo.5403 少額の減価償却資産になるかどうかの判定の例示」
- 国税庁「タックスアンサーNo.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」(令和8年度改正を反映)
- 国税庁「タックスアンサーNo.2100 減価償却のあらまし」
- 国税庁「消費税法等の施行に伴う法人税の取扱いについて」(平成元年3月1日付直法2−1、令和4年6月24日最終改正)
- 国税庁「法人税基本通達 2−2−14(短期の前払費用)」
- e-Gov法令検索「地方税法」第341条・第383条
- e-Gov法令検索「地方税法施行令」第49条
- e-Gov法令検索「法人税法」第22条
