
営業の提案、店舗の受付、現場の点検記録。紙で行っていた業務をタブレットに置き換える企業が増えています。
台数が増えるほど気になるのが、端末をどう用意するかです。新品を買うのか、リースにするのか、費用を抑えた整備済みの端末を選ぶのか。選び方で、初期費用も、会計の処理も、管理の手間も変わります。
この記事では、法人がタブレットを導入する4つの方法を比べ、税務上の扱い、総額の比べ方、端末の管理とセキュリティ、選ぶときのチェックリストまでを解説します。
税務の扱いは、国税庁の公表資料をもとに整理しています。個別の判断は、顧問の税理士にも確認してください。
法人がタブレットを導入する4つの方法
法人がタブレットを用意する方法は、大きく分けて次の4つです。
- 新品を購入する
- 整備済み品・中古品を購入する
- リース契約を結ぶ
- レンタル契約を結ぶ
購入は端末が自社の資産になります。リースとレンタルは、端末を借りて使う形です。リースは数年単位の契約が一般的で、レンタルは短い期間から借りられるものが多い、という違いがあります。
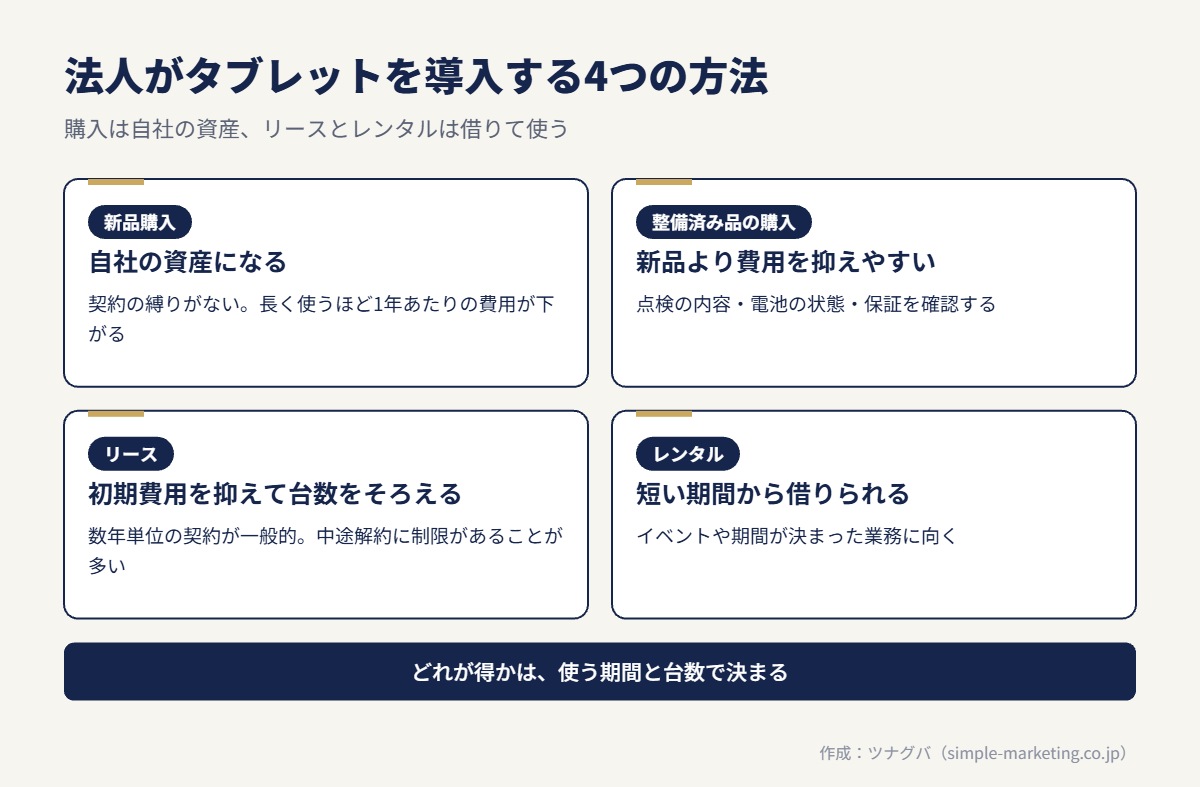
整備済み品とは、点検や初期化などを行ったうえで販売される端末です。新品より費用を抑えやすい一方、点検の内容や保証は販売元によって違います。
業務のデジタル化を進めるうえで、費用の負担は多くの中小企業に共通する課題です。中小企業白書は、デジタル化の課題について次のように述べています。
いずれの取組段階でも「費用の負担が大きい」又は「DXを推進する人材が足りない」と回答する事業者の割合が高い。
出典:中小企業庁「2025年版 中小企業白書 第1部第1章第5節 デジタル化・DX」
端末の調達方法を比べることは、この「費用の負担」を小さくするための具体的な手段の一つです。
購入・リース・レンタルの比較表
4つの方法の違いを、一般的な傾向として表にまとめます。実際の条件は契約や販売元によって違うため、見積もりの段階で必ず確かめてください。
| 項目 | 新品購入 | 整備済み品の購入 | リース | レンタル |
|---|---|---|---|---|
| 初期費用 | 大きい | 新品より抑えやすい | 小さい(月額で支払う) | 小さい(月額などで支払う) |
| 所有 | 自社 | 自社 | リース会社 | レンタル会社 |
| 契約期間 | なし | なし | 数年単位が一般的 | 短期から選べることが多い |
| 途中でやめる | 売却・処分は自由 | 売却・処分は自由 | 中途解約に制限があることが多い | 比較的やめやすいことが多い |
| 保守・故障対応 | メーカー保証など | 販売元の保証を確認 | 契約で決まる | 料金に含まれることが多い |
| 向くケース | 長く使う、台数が少ない | 費用を抑えて長く使う | 一度に多くの台数をそろえる | イベントや短期の業務 |
どの方法が「得」かは、使う期間と台数で決まります。数か月だけ使うならレンタル、数年使うなら購入かリース、というのが大まかな目安です。
ただし、リースやレンタルの月額には、端末の代金のほかに手数料や保守の費用が含まれることがあります。月額の安さだけで決めず、契約期間の総額で比べることが大切です。
購入する場合のメリットと税務上の扱い
購入のメリットは、契約の縛りがなく、使う期間や処分の時期を自社で決められることです。長く使うほど、1年あたりの費用は下がります。
一方で、購入した端末は会社の資産として扱い、原則として減価償却の対象になります。取得価額によっては、費用として一度に処理できる特例があります。
10万円未満・20万円未満の場合
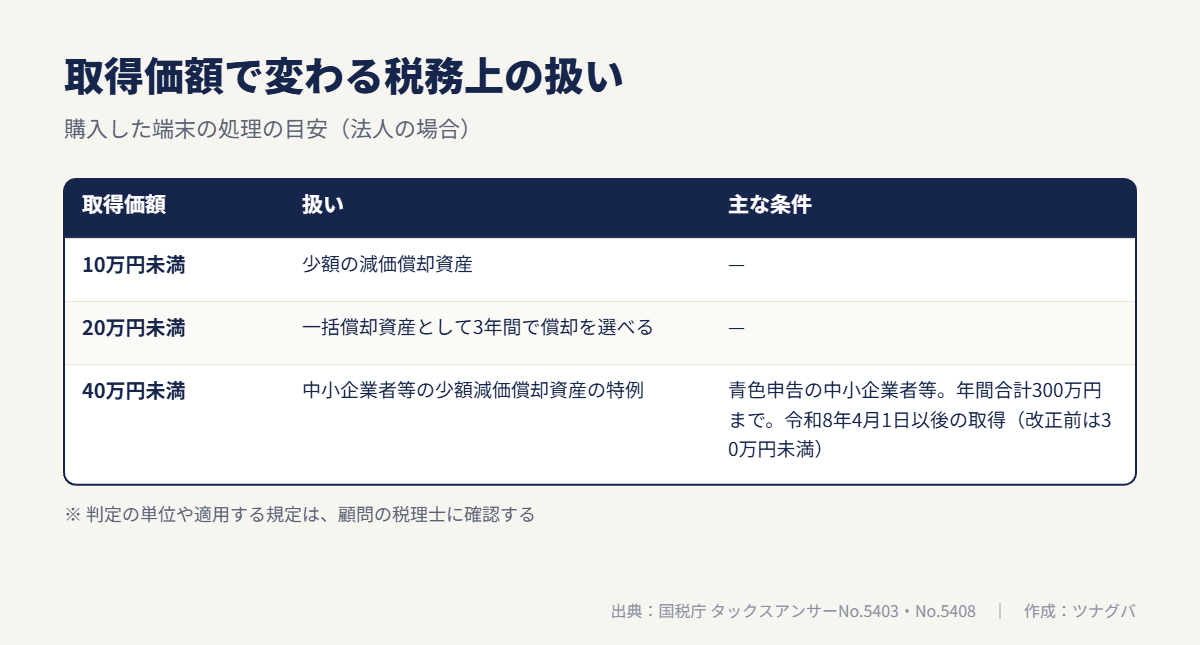
国税庁は、取得価額が10万円未満の減価償却資産を少額の減価償却資産としています(出典:国税庁「No.5403 少額の減価償却資産になるかどうかの判定の例示」)。
取得価額が20万円未満の減価償却資産は、一括償却資産として、合計額を3年間で償却する方法を選ぶこともできます(出典:国税庁「No.5403 少額の減価償却資産になるかどうかの判定の例示」)。
中小企業者等は40万円未満の特例を確認する
中小企業者等で青色申告をしている法人には、少額減価償却資産の取得価額を損金に算入できる特例があります。国税庁の解説では、令和8年4月1日以後に取得したものについて、対象が取得価額40万円未満の資産となりました。改正前は30万円未満でした(出典:国税庁「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」)。
この特例は、取得価額の合計で年間300万円までが限度です。常時使用する従業員の数などの要件もあります(出典:国税庁「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」)。
インターネット上には、改正前の「30万円未満」で説明している記事も残っています。取得した日によって適用される基準が違うため、国税庁の最新の解説で確かめてください。
1台ごとか、まとめてか
取得価額の判定では、何を一つの単位とみなすかが問題になります。端末本体とキーボードや保護ケースなどの付属品を分けて考えるかも含め、顧問の税理士に確認しておくと安心です。
リースの場合のメリットと注意点
リースのメリットは、初期費用を抑えて、一度に多くの台数をそろえられることです。月々の支払いが一定になるため、予算も立てやすくなります。
一方で、リースは数年単位の契約が一般的で、途中で解約すると残りの期間の料金を求められることが多くあります。業務の内容が変わって台数を減らしたくなっても、すぐには減らせない点に注意が必要です。
税務上も、リースだから必ず経費として処理できる、とは限りません。国税庁は、少額減価償却資産の特例について、次のように説明しています。
所有権移転外リース取引に係る賃借人が取得したとされる資産や、中古資産であっても対象となります。
出典:国税庁「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」
この説明からも分かるように、リースの種類によっては、借りた側が資産を取得したものとして扱われる場合があります。リースの会計と税務の処理は契約の内容によって変わるため、契約前に顧問の税理士と処理の方法を決めておきましょう。
整備済み品・中古品という選択肢
新品にこだわらなければ、整備済みの端末を購入する方法もあります。点検や初期化を済ませた端末を選べば、新品より費用を抑えて導入しやすくなります。台数が多いほど、その差は大きくなります。
中古で取得した資産の耐用年数は、新品と同じではありません。国税庁は、簡便法による中古資産の耐用年数の求め方を示しています(出典:国税庁「No.5404 中古資産の耐用年数」)。
法定耐用年数の一部を経過した資産は、法定耐用年数から経過した年数を差し引き、経過年数の20%に相当する年数を加えた年数とします。法定耐用年数の全部を経過した資産は、法定耐用年数の20%に相当する年数です(出典:国税庁「No.5404 中古資産の耐用年数」)。
なお、これらの計算により算出した年数に1年未満の端数があるときは、その端数を切り捨て、その年数が2年に満たない場合には2年とします。
出典:国税庁「No.5404 中古資産の耐用年数」
耐用年数が短くなる分、1年あたりの償却費は大きくなります。また、先ほどの少額減価償却資産の特例は、中古資産も対象です(出典:国税庁「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」)。
整備済み品を選ぶときに確かめたいのは、価格よりも品質と保証です。電池の状態、点検の内容、保証の期間、故障したときの交換の流れを確認します。
法人向けの整備済み端末を比べたい場合は、ツナグバに掲載している整備済みの法人向けタブレット端末も候補になります。点検・整備を済ませた端末を法人向けに提供するサービスで、点検の内容や保証の条件は資料で確かめられます。
総額で比べる手順
「どれが得か」は、条件をそろえて総額を比べないと判断できません。次の順番で計算します。
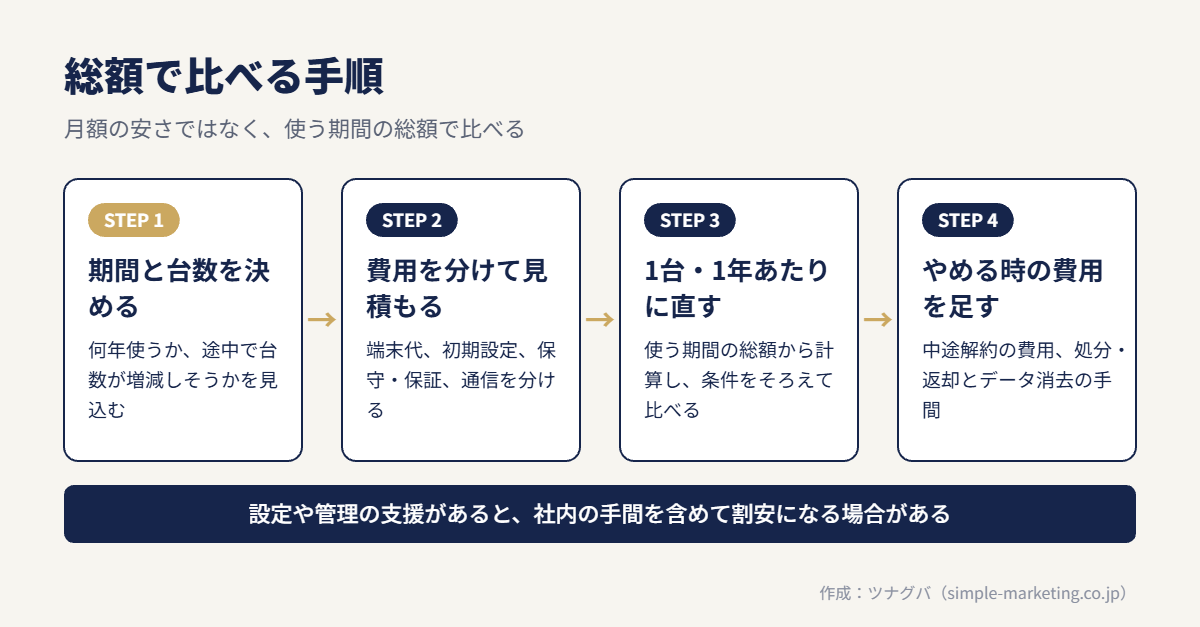
- 使う期間を決める(例:何年使うか)
- 必要な台数と、途中で増減する可能性を見込む
- 方法ごとに、端末の代金、初期設定の費用、保守・保証の費用、通信の費用を分けて見積もる
- 使う期間の総額を出し、1台・1年あたりの費用に直す
- 中途解約の費用や、使い終わった後の処分・返却の手間も加えて比べる
特に見落としやすいのが、初期設定と管理の手間です。台数が増えると、業務アプリの設定やアカウントの管理に社内の時間がかかります。設定や管理の支援がある契約は、月額が高く見えても、社内の手間を含めると割安になる場合があります。
逆に、使う期間が短いのに購入すると、処分やデータの消去に手間がかかります。期間が決まっている業務なら、借りる形のほうが向いています。
見積もりを依頼するときは、各社に同じ条件(台数、期間、保証の範囲、初期設定の有無)を伝えます。条件がそろっていないと、月額や総額を正しく比べられません。
比べた結果は表にまとめ、判断の理由を社内に残しておくと、次に端末を入れ替えるときの参考になります。
端末の管理とセキュリティ
タブレットは持ち運ぶ端末です。紛失や盗難が起きる前提で、管理のルールを決めておきます。
- 画面ロックとパスワードを必ず設定する
- OSや業務アプリの更新を、決まった時期に行う
- 紛失したときに、遠隔で端末をロック・消去できるようにする
- 業務に使わないアプリを入れない
- 端末ごとに、使う人と保管場所を記録する
- 返却・処分の前に、データを確実に消去する
中小企業の情報セキュリティ対策の進め方は、IPAのガイドラインにまとめられています。2026年3月に第4.0版が公開されています(出典:IPA「中小企業の情報セキュリティ対策ガイドライン」)。
端末に顧客の個人データが入っている場合、紛失は個人情報の漏えいにつながるおそれがあります。個人情報保護委員会は、本人の数が1,000人を超える個人データの漏えい等(又はそのおそれ)などについて、報告が義務付けられているとしています(出典:個人情報保護委員会「漏えい等の対応とお役立ち資料」)。
端末の中にデータを残さない運用(クラウドに保存し、端末には残さない)にしておくと、紛失したときの影響を小さくできます。
台数が多い場合は、複数の端末の設定や更新をまとめて管理できる仕組みの導入も検討します。管理の方法は、端末の調達方法と合わせて決めておくと、導入後に慌てずに済みます。
補助金を使える場合もある
中小企業・小規模事業者がITツールを導入する費用には、国の補助金を使える場合があります。デジタル化・AI導入補助金では、インボイス枠(インボイス対応類型)で、PC・ハードウェア等の導入も支援の対象に含まれています(出典:中小企業基盤整備機構「デジタル化・AI導入補助金 制度概要」)。
ただし、対象になるのは事務局に登録されたITツールと組み合わせた導入で、申請にはIT導入支援事業者との連携が必要です(出典:中小企業基盤整備機構「デジタル化・AI導入補助金 制度概要」)。タブレット単体で申請できるわけではありません。対象や補助率は年度ごとに変わるため、公募要領で確かめてください。
使い方別:向いている導入方法の目安
同じタブレットでも、使い方によって向いている方法は変わります。よくある使い方ごとに、考え方の目安を整理します。
営業担当者が提案に使う
営業担当者が顧客先で資料や動画を見せる使い方では、数年単位で継続して使うことが一般的です。台数が人数に比例して増えるため、購入かリースが候補になります。
人の入れ替わりが多い職場では、端末の初期化と設定のし直しが頻繁に発生します。設定や管理の支援があるかも比べる材料になります。
店舗の受付や注文に使う
店舗に固定して使う場合は、持ち出しによる紛失は起きにくい一方、多くの人が同じ端末に触れます。画面ロックの方法や、業務に使わないアプリを入れない設定を決めておきます。
店舗の数が増える予定があるなら、台数を後から増やしやすい方法を選ぶと、追加のたびに条件を交渉し直す手間を減らせます。
現場の点検や記録に使う
建設や設備の現場で使う場合は、落下や水濡れで故障する可能性が高くなります。保護ケースの費用と、故障したときの交換の流れを、総額の比較に含めておきます。
展示会や研修など期間が決まった業務に使う
数日から数か月だけ使う場合は、レンタルが向いています。購入すると、使い終わった後の保管、データの消去、処分の手間が残ります。
選び方のチェックリスト
最後に、方法を選ぶ前に確かめたい点をまとめます。
- 使う業務アプリが、その端末の型番とOSで動くか
- 使う期間は何年か。途中で台数が増減しそうか
- 総額を、1台・1年あたりで比べたか
- 保証の期間と、故障したときの交換・修理の流れ
- 電池の状態など、整備済み品の品質基準
- 購入か、リース・レンタルか、支払いの形
- 初期設定や端末管理の支援があるか
- 税務上の処理を、顧問の税理士と確認したか
タブレットを新しく入れなくてよいケース
社員がすでに業務用のスマートフォンやノートパソコンを持っていて、その画面で業務が足りるなら、タブレットを追加する必要はないかもしれません。
総務省の調査では、世帯のタブレット型端末の保有率は令和7年に36.9%で、スマートフォンの91.8%を大きく下回ります(出典:総務省「令和7年通信利用動向調査の結果」)。社員が使い慣れている端末で足りる業務なら、新しい端末を増やすより、今ある端末を活用するほうが管理の手間を抑えられます。
導入の目的が「紙をなくす」なのか「顧客に画面を見せる」なのかで、必要な画面の大きさも変わります。目的を先に決めることが、無駄な出費を防ぐ近道です。
あわせて読みたい
- タブレットの業務活用例12選と導入の判断基準・注意点
- 整備済みタブレットを法人で導入する選び方と費用・注意点
- MDMとは?法人で使う機能と導入の手順・選び方をわかりやすく解説
- 社用スマホの貸与ルールの作り方|規程に入れる項目と運用の注意点
ツナグバで、法人向けのタブレット端末を比べる
ツナグバは、法人向けサービスを無料で探し、複数のサービスの資料をまとめて請求できるサイトです。
通信・IT機器の分野では、点検・整備を済ませたタブレット端末を法人向けに提供するサービスを掲載しています。新品より費用を抑えて業務のデジタル化を進めたい企業に向いています。
点検の内容、保証の期間、購入かレンタルかといった条件は、資料で確認できます。複数の資料を取り寄せて、自社の使い方と台数に合うかを比べてください。
こんな課題があれば
- 業務をタブレットで行いたいが、新品をそろえる予算がない
- 中古の端末は故障やデータの残りが心配で選べない
- 端末の台数が増え、設定や管理が追いつかない
掲載サービスでできること
- 点検・整備を済ませた端末を使える:動作の確認や初期化などを行った端末が提供されます。点検の内容は製品によって違うため、資料で確認してください。
- 新品より費用を抑えて導入できる:整備済みの端末は、新品に比べて導入費用を抑えやすいのが一般的です。台数が多い場合ほど費用の差が出やすくなります。
- 法人向けの購入・契約ができる:法人としてまとめて導入できる形が一般的です。請求書での支払いなど、会社の手続きに合わせやすくなります。
資料で確かめたいこと
- 端末の型番と、使う業務アプリが動くか
- 保証の期間と、故障したときの交換・修理の流れ
- 電池の状態などの品質基準
- 購入かレンタルか、支払いの形
- 初期設定や管理の支援があるか
よくある質問
リースとレンタルの違いは何ですか?
一般的に、リースは数年単位の契約で、途中で解約すると残りの料金を求められることが多い形です。レンタルは短い期間から借りられ、保守が料金に含まれることが多い形です。
実際の条件は契約によって違うため、契約書で確認してください。
タブレットを1台10万円未満で買えば、すべて経費にできますか?
国税庁は、取得価額が10万円未満の減価償却資産を少額の減価償却資産としています(出典:国税庁「No.5403 少額の減価償却資産になるかどうかの判定の例示」)。ただし、何を一つの単位として判定するか、どの規定を選ぶかで処理が変わります。顧問の税理士に確認してください。
整備済み品は故障が心配です。何を確かめればよいですか?
点検の内容、電池の状態の基準、保証の期間、故障したときの交換の流れを確かめます。法人向けにまとめて契約できるか、請求書での支払いに対応しているかも確認しておくと、社内の手続きが進めやすくなります。
使い終わった端末はどうすればよいですか?
購入した端末は、データを確実に消去したうえで、売却や処分をします。リースやレンタルの端末は契約に沿って返却します。どちらの場合も、返却や処分の前に業務データとアカウントを消すことを忘れないようにしてください。
参考資料
- 国税庁「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」(令和8年4月1日現在法令等)
- 国税庁「No.5403 少額の減価償却資産になるかどうかの判定の例示」
- 国税庁「No.5404 中古資産の耐用年数」
- 中小企業庁「2025年版 中小企業白書 第1部第1章第5節 デジタル化・DX」
- 総務省「令和7年通信利用動向調査の結果」(令和8年5月29日公表)
- 中小企業基盤整備機構「デジタル化・AI導入補助金 制度概要」
- IPA「中小企業の情報セキュリティ対策ガイドライン」(第4.0版、2026年3月27日公開)
- 個人情報保護委員会「漏えい等の対応とお役立ち資料」
- e-Gov法令検索「個人情報の保護に関する法律」
