
入退社の手続き、社会保険の届出、年末調整。労務の事務は、紙とExcelで回していると担当者に負担が集中しがちです。労務管理システムを検討し始めたものの、製品が多くて何を基準に選べばよいか分からない、という声もよく聞かれます。
この記事では、労務管理システムの選び方を、比較の基準、費用の考え方、導入前のチェックリストの順に整理します。システムを入れなくてよいケースや、導入で失敗しやすいポイントもあわせて解説します。
労務管理システムとは何か
労務管理システムは、従業員の情報と、労務に関する手続きをまとめて管理するためのシステムです。一般的には、次のような業務を対象にしています。
- 入社・退社の手続き(社会保険・雇用保険の届出、書類の回収)
- 従業員情報の管理(住所、家族、口座、マイナンバーなど)
- 年末調整(申告書の回収、控除証明書の確認)
- 給与明細の配付、雇用契約書・労働条件通知書の作成と交付
- 行政への電子申請(e-Govとの連携)
勤怠管理・給与計算システムとの違い
勤怠管理システムは出退勤や残業時間の記録、給与計算システムは支給額や控除額の計算が中心です。労務管理システムは、その前後にある「手続き」と「従業員情報」を受け持ちます。製品によっては3つの機能を1つにまとめたものもあれば、労務の手続きに特化したものもあります。
労務管理システムが扱う範囲は製品で違う
「労務管理」という言葉の範囲は製品によって異なります。勤怠や給与まで含めて「労務管理システム」と呼ぶ製品もあれば、手続きと従業員情報に絞った製品もあります。資料を比べるときは、名称ではなく対応している業務の一覧で確認すると、取り違えを防げます。
労務の電子化をめぐる最近の制度の動き
システムを選ぶ前に、行政手続きの電子化がどう進んでいるかを押さえておきます。製品が制度の変更に追いついているかを確かめるときの物差しになります。
社会保険の手続きは電子申請が前提になりつつある
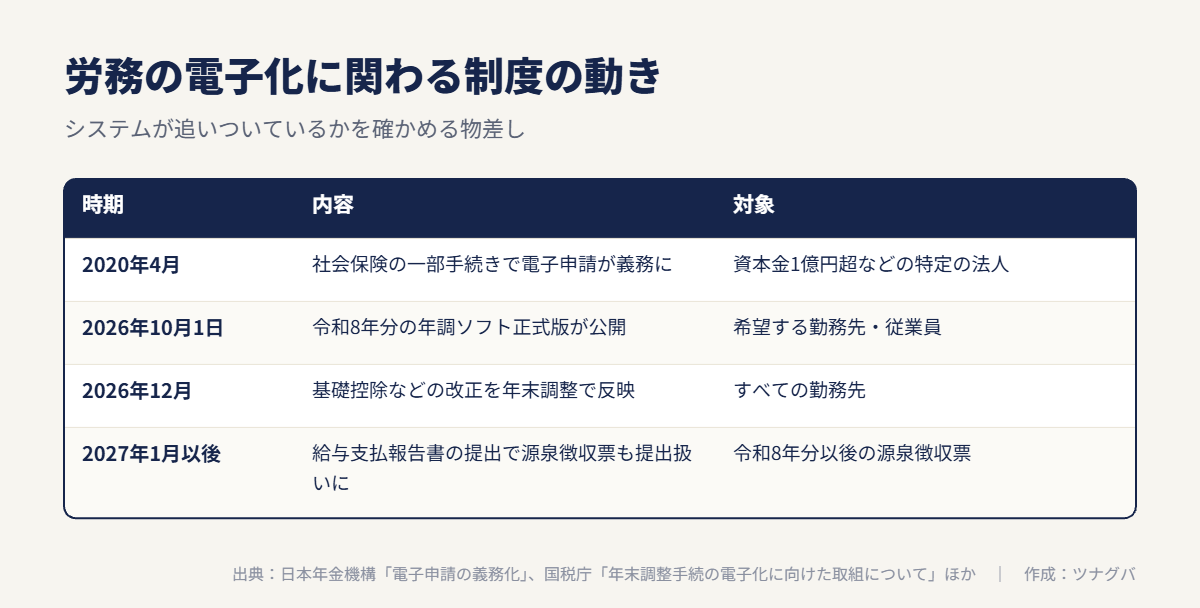
行政手続きの電子化は年々進んでいます。日本年金機構は、2020年4月からの義務化について次のように説明しています。
資本金等の額が1億円を超える等の特定の法人の事業所が社会保険に関する一部の手続きを行う場合には、必ず電子申請で行うこととなりました。
出典:日本年金機構「電子申請の義務化」
義務の対象になる社会保険の手続きは、算定基礎届、月額変更届、賞与支払届です(出典:日本年金機構「電子申請の義務化」)。中小企業に義務はありませんが、年金事務所に出す届書等は約330種類がe-Gov電子申請に対応しています(出典:日本年金機構「電子申請(e-Gov)」)。
労務管理システムの多くは、このe-Gov電子申請と連携して届出を出す仕組みを持っています。電子証明書のほか、GビズIDでも申請できるため、導入前にどちらを使うかを決めておくと設定がスムーズです(出典:日本年金機構「電子申請(e-Gov)」)。
年末調整と源泉徴収票の電子化
年末調整でも、国税庁が従業員向けの「年末調整控除申告書作成用ソフトウェア(年調ソフト)」を無料で公開しています。令和8年分の年調ソフトの正式版は2026年10月1日に公開されました(出典:国税庁「年末調整手続の電子化に向けた取組について」)。
また、令和9年1月1日以後に提出する令和8年分以後の源泉徴収票は、市区町村に給与支払報告書を提出すれば、税務署にも提出したとみなされる仕組みに変わります(出典:国税庁「給与所得の源泉徴収票の提出方法が変わります」)。給与と年末調整のデータを1か所で扱えるかどうかは、今後の手間に直結します。
業務ごとに見る、システムで変わること
比較の基準を決める前に、システムを入れると各業務がどう変わるかを押さえておきます。自社でどの業務の効果が大きいかが見えてきます。
入社・退社の手続き
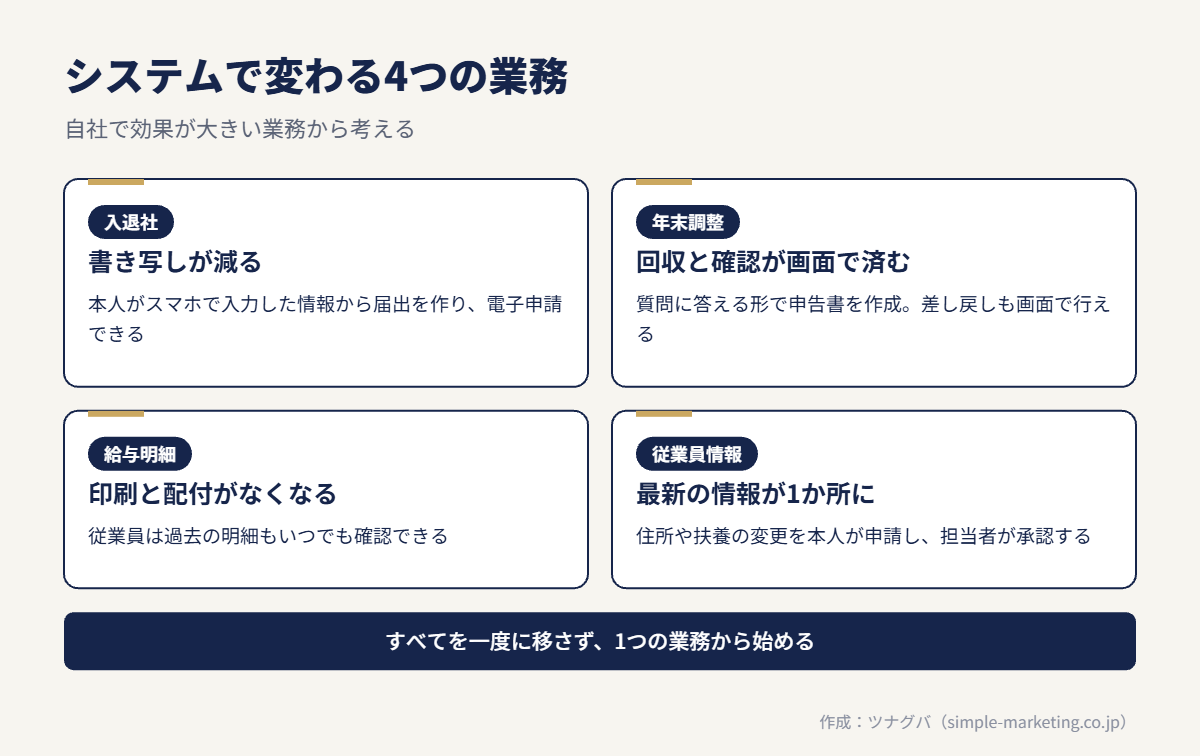
紙の運用では、入社書類を渡し、記入してもらい、回収して、届出書に書き写す流れが一般的です。システムでは、従業員がスマートフォンから情報を入力し、そのデータから届出書を作成して電子申請できます。書き写しの手間と転記ミスが減ります。
年末調整
毎年の申告書の配付と回収、記入漏れの確認、控除証明書との突き合わせは、担当者に大きな負担がかかる作業です。国税庁は、電子化による勤務先の変化を次のように示しています。
勤務先は、従業員が年調ソフトで作成した年末調整申告書データを利用することにより、控除額の検算が不要となります。
出典:国税庁「年末調整手続の電子化の概要・メリット」
ただし、そのためには給与システム側が申告書データの取り込みに対応している必要があります(出典:国税庁「年末調整手続の電子化の概要・メリット」)。システムでは、従業員が質問に答える形で申告書を作成し、担当者は画面上で確認や差し戻しができます。前年の情報を引き継げる製品なら、従業員の入力も減ります。
労務管理システムでも、従業員が質問に答える形で申告書を作り、担当者が画面で確認する仕組みが一般的です。年調ソフトのデータを取り込めるか、自社の画面で入力させるかは製品で異なります。
給与明細の配付
給与明細を印刷し、封入して手渡しや郵送をしている会社では、毎月の作業がなくなります。従業員は過去の明細もいつでも確認でき、再発行の依頼も減ります。
従業員情報の管理
住所変更や扶養家族の変更は、本人がシステムで申請し、担当者が承認する形にできます。最新の情報が1か所にまとまるため、複数のExcelファイルを更新する手間がなくなります。
導入の進め方5ステップ
選定から運用開始までの流れを、中小企業で進めやすい形にまとめます。
- 業務の棚卸し:労務の業務を書き出し、月ごと・年ごとの作業時間を見積もる
- 優先順位の決定:時間がかかっている業務、ミスが起きやすい業務から対象を選ぶ
- 資料請求と比較:2〜3製品に絞り、次の章で紹介する7つの基準で比べる。無料トライアルで従業員側の操作も試す
- 初期設定と社内説明:従業員データを登録し、権限を設定する。従業員には目的と使い方を説明し、必要な同意を取る
- 小さく始めて広げる:まず1つの業務で運用し、問題がなければ対象業務を広げる
最初からすべての業務を移すより、1つの業務で成功してから広げるほうが、社内の理解も得やすくなります。特に年末調整は毎年同じ時期に発生するため、効果を比べやすい業務です。
労務管理システムを比べる7つの基準
製品を比べるときは、機能の数よりも「自社の困りごとを解決できるか」で判断します。次の7つの基準で整理すると、比較がしやすくなります。
| 基準 | 確認すること | 重視したほうがよい企業 |
|---|---|---|
| 1. 対応する業務の範囲 | 入退社、年末調整、給与明細、雇用契約など、どの業務に対応しているか | すべての企業 |
| 2. 機能を選べるか | 必要な機能だけを契約できるか。不要な機能の費用がかからないか | まず一部の業務から始めたい企業 |
| 3. 従業員の使いやすさ | スマートフォンから入力できるか。説明なしで操作できるか | パート・アルバイトが多い、PCを使わない職場 |
| 4. 電子申請への対応 | e-Govと連携して届出を出せるか。公文書を受け取れるか | 入退社が多い企業 |
| 5. 他システムとの連携 | 勤怠管理・給与計算・会計ソフトとデータを連携できるか | すでに給与計算ソフトを使っている企業 |
| 6. セキュリティ | 権限設定、操作ログ、マイナンバーの管理方法 | すべての企業 |
| 7. サポート体制 | 導入時の設定支援、問い合わせの方法、法改正への対応 | 労務の専任者がいない企業 |
基準1〜2:範囲は「今困っている業務」から決める
最初に、自社の労務業務を書き出し、時間がかかっている業務に印をつけます。年末調整だけが重い会社もあれば、入退社が多くて手続きが追いつかない会社もあります。
すべての機能がセットになった製品は便利ですが、使わない機能の費用まで払うことになりがちです。必要な機能から始めて、あとで追加できる製品なら、無理なく運用を広げられます。たとえば必要な機能だけを選べる労務管理システムのように、入退社の手続き、年末調整、給与明細などを必要な分だけ導入できるタイプもあります。
基準3:従業員が使えるかで成否が決まる
労務管理システムは、担当者だけでなく全従業員が使います。従業員が入力でつまずくと、問い合わせ対応が増え、かえって担当者の負担が増えることもあります。無料トライアルがあれば、実際に従業員役を決めて、スマートフォンで入力を試してみるのがおすすめです。
基準4〜5:電子申請と連携で「転記」をなくす
システムを入れても、届出の作成や給与ソフトへの入力を手作業で続けていれば、効果は限られます。e-Govへの電子申請に対応しているか、給与計算や勤怠管理とデータを連携できるかを確認します。連携の方法が「API連携」か「CSVの出し入れ」かでも、手間は変わります。
基準6〜7:個人情報を扱う前提で確認する
労務管理システムには、マイナンバーや家族、口座など、特に慎重に扱うべき情報が集まります。個人情報保護委員会のガイドラインは、マイナンバーを扱う事業者に次の準備を求めています。
事業者は、特定個人情報等の取扱いを検討するに当たって、個人番号を取り扱う事務の範囲及び特定個人情報等の範囲を明確にした上で、事務取扱担当者を明確にしておく必要がある。
出典:個人情報保護委員会「特定個人情報の適正な取扱いに関するガイドライン(事業者編)」
システムを選ぶときは、この「事務取扱担当者」だけがマイナンバーを見られるように、閲覧できる人を役割ごとに制限できるか、誰がいつ見たかを記録できるかを確認します。法改正のたびに帳票が変わるため、改正への対応方針もあわせて確認しておくと安心です。
書類の保存期間に合わせてデータを残せるか
労働者名簿や賃金台帳などの重要な書類は、労働基準法で5年間(当分の間は3年間)の保存が求められています(出典:e-Gov法令検索「労働基準法」)。扶養控除等申告書などは、提出期限の翌年1月10日の翌日から7年間の保存が必要です(出典:国税庁「No.2503 給与所得者の扶養控除等申告書等の保存期間」)。
退職者のデータを保存期間中どう残すか、解約したときに取り出せるかは、製品によって扱いが違います。保存の仕組みと費用をあわせて確認しておきましょう。
法改正への追従は「自動で反映されるか」を見る
労務の手続きは、法改正の影響を受けやすい分野です。令和8年分の年末調整でも、基礎控除の引上げ、給与所得控除の最低保障額の引上げ(65万円から74万円へ)、扶養親族等の所得要件の改正(合計所得金額58万円以下から62万円以下へ)などがありました。改正は令和8年12月1日に施行され、12月の年末調整から適用されます(出典:国税庁「令和8年分 年末調整のしかた(昨年と比べて変わった点)」)。申告書の様式や計算のルールが変わったとき、システム側で自動的に反映されるかどうかは重要な確認項目です。
オンプレミス型やパッケージ型では、改正のたびに更新作業や追加費用が必要になることがあります。クラウド型でも、反映の時期や告知の方法は製品ごとに違うため、過去の改正時の対応を聞いておくと判断材料になります。
費用の考え方と目安
クラウド型の労務管理システムは、従業員数に応じた月額課金が一般的です。初期費用がかかる製品と、かからない製品があります。
料金は「人数×機能」で決まる
目安としては、クラウド型で従業員1人あたり月額数百円から千円前後の価格帯が多く見られます。ただし、使う機能の数、契約人数、最低利用料金の有無によって大きく変わります。数十名規模では、最低利用料金が実際の負担を決めることもあるため、必ず見積もりで確認してください。
削減できる時間と比べて判断する
費用対効果は、削減できる作業時間で考えます。たとえば、入社1人あたりの手続きにかかる時間、年末調整で書類を回収・確認する時間、給与明細の印刷と配付の時間です。現状の作業時間を月単位で計算し、システムの月額費用と比べると判断しやすくなります。
見落としやすいのが、紙や郵送のコスト、書類の保管場所、記入ミスの差し戻しにかかる時間です。これらも含めて比べると、実態に近い比較ができます。
月額以外にかかる費用も確認する
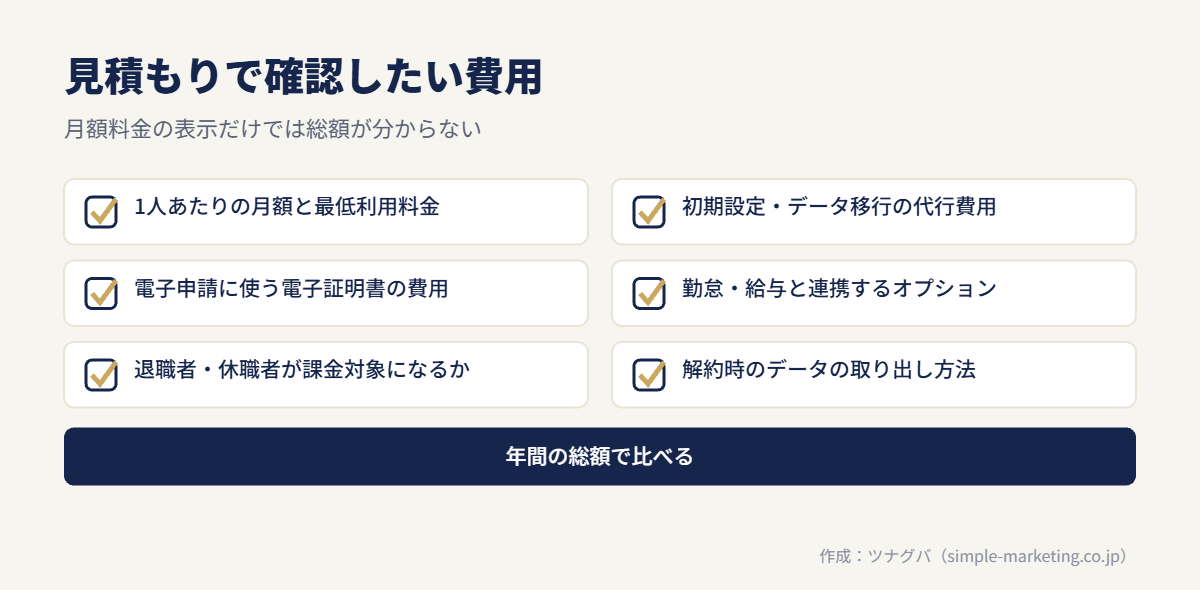
見積もりを比べるときは、月額料金だけでなく、次の費用がかかるかどうかも確認します。
- 初期設定や従業員データの移行を代行してもらう費用
- 電子申請に必要な電子証明書の取得費用(GビズIDを使う場合は不要なこともあります)
- 給与計算や勤怠管理と連携するためのオプション費用
- 退職者のデータを保存しておくための費用(退職者も課金対象になる製品があります)
特に、退職者や休職者の扱いは製品によって異なります。入退社が多い会社では、課金対象となる人数の数え方で年間の費用が変わるため、契約前に確認しておきましょう。
導入前に確認したいチェックリスト
資料請求や商談の前に、次の項目を整理しておくと、比較の精度が上がります。
- 従業員数と、年間の入社・退社の人数を把握しているか
- 正社員、パート、アルバイトなど、雇用形態ごとの人数を把握しているか
- 今使っている給与計算・勤怠管理のソフトと、そのデータの出し方を確認したか
- 社会保険の手続きを社労士に委託している場合、社労士と共有できるか確認したか
- 従業員がスマートフォンやPCを業務で使える環境にあるか
- システムの管理者(設定や権限を管理する人)を決めたか
- 電子化に関する従業員への説明と、必要な同意の取り方を決めたか
- 契約期間の縛りと、解約時のデータの取り出し方法を確認したか
電子化には従業員の同意が必要なものがある
労働条件通知書は、労働者が希望した場合に限り、電子メールなどで交付できます(出典:e-Gov法令検索「労働基準法施行規則」)。源泉徴収票を電子で交付する場合は、あらかじめ従業員の承諾を得るなどの要件があり、従業員から請求があれば書面で交付しなければなりません(出典:国税庁「No.7411 給与所得の源泉徴収票の提出範囲と提出枚数等」)。給与明細の電子交付も、同様に従業員の承諾を前提に運用するのが一般的です。導入時には、同意をどう取るか、希望しない人への紙の対応をどうするかを決めておきましょう。
導入で失敗しやすいポイント
労務管理システムの導入でよくある失敗は、次のようなパターンです。
繁忙期の直前に導入する
年末調整の直前や、4月の大量入社の直前に導入すると、設定と従業員への説明が間に合わないことがあります。初期設定には従業員データの登録が必要です。繁忙期の1〜2か月前には運用を始められるよう、余裕を持って計画しましょう。
紙の運用を残したままにする
「念のため紙でも提出してもらう」という運用を続けると、二重管理になり、手間は減りません。移行の時期を決めたら、紙の書式を回収し、原則としてシステムに一本化します。
担当者1人に任せきりにする
設定や運用のルールが担当者1人の頭の中にしかないと、その人が休んだり辞めたりしたときに止まります。設定内容と運用手順は短い文書に残し、2人以上が操作できる状態にしておくことが大切です。
労務管理システムを導入しなくてよいケース
すべての会社に、労務管理システムが必要なわけではありません。次のような場合は、今の運用を見直すほうが合理的なこともあります。
- 従業員が数名で、入退社が年に1〜2人程度の会社
- 社会保険の手続きや年末調整を、社労士や税理士にまとめて委託している会社
- すでに使っている給与計算ソフトに、必要な労務機能が含まれている会社
このような場合は、e-Govでの電子申請や、国税庁の年調ソフトなど、無料で使える仕組みを先に試すのも一つの方法です。手続きの件数が増えてきた段階で、システムの導入を検討しても遅くはありません。
あわせて読みたい
ツナグバで、労務管理システムを比べる
ツナグバは、法人向けサービスを無料で比較し、複数の資料をまとめて請求できるサイトです。労務管理の分野では、次のサービスを掲載しています。
- 必要な機能だけを選べる労務管理システム:入退社の手続き、年末調整、給与明細など、労務の機能を必要な分だけ選んで導入できるシステムです。労務の事務作業を減らしたい企業に向いています。
資料を取り寄せて、自社の人数や困っている業務に合うかを確認してみてください。
こんな課題があれば
- 入退社の手続きのたびに書類を作り、役所に出す作業に時間を取られている
- 年末調整の書類集めと確認に、毎年多くの時間を使っている
- 給与明細を紙で配っていて、印刷と配布の手間がかかっている
掲載サービスでできること
- 必要な機能を選んで導入できる:入退社の手続きや年末調整など、使う機能を選んで契約できます。使わない機能の費用を抑えやすくなります。
- 手続きの書類をまとめて作成できる:社員の情報をもとに、手続きに必要な書類を作る機能が一般的です。同じ情報を何度も書き写す手間を減らせます。
- 社員とのやり取りを画面上で行える:社員が自分の情報を入力したり、明細を確認したりできます。紙の回収や配布の手間を減らせます。
資料で確かめたいこと
- 機能ごとの料金と、社員数による料金の変わり方
- いま使っている給与計算や勤怠管理のツールと連携できるか
- 電子申請(オンラインでの役所への届け出)に対応しているか
- 法改正があったときの更新の対応
- 問い合わせ窓口の対応時間と方法
よくある質問
Q. 何人くらいから導入を検討すべきですか?
人数よりも、手続きの件数で考えるのが現実的です。入退社が多い、パート・アルバイトが多い、拠点が複数ある会社では、従業員が数十名でも効果が出やすくなります。
Q. 社労士に委託していても使えますか?
製品によっては、社労士にアカウントを発行して、同じデータを共有できるものがあります。委託先の社労士が使っているシステムとの相性もあるため、導入前に相談しておくとスムーズです。
Q. マイナンバーをシステムで管理しても問題ありませんか?
システムで管理すること自体は問題ありません。ただし、個人情報保護委員会のガイドライン(出典:個人情報保護委員会「特定個人情報の適正な取扱いに関するガイドライン(事業者編)」)に沿って、取り扱う人の限定、アクセス制御、漏えい防止などの安全管理措置を講じる必要があります。システムの機能と社内のルールの両方で対応します。
Q. 導入にはどのくらいの期間がかかりますか?
従業員データの登録、権限の設定、従業員への案内が主な作業です。規模や使う機能によって異なるため、一律には言えません。繁忙期に重ならないよう、余裕を持った計画を立てることをおすすめします。
Q. 給与計算ソフトとは別に契約する必要がありますか?
必ずしも必要ではありません。給与計算ソフトに労務の機能が含まれている場合もあります。今のソフトで足りない機能だけを補えるかどうかを確認し、重複する機能に費用を払わないようにしましょう。
参考資料
- 日本年金機構「電子申請の義務化」(2022年9月2日更新)
- 日本年金機構「電子申請(e-Gov)」(2026年3月2日更新)
- 国税庁「年末調整がよくわかるページ(令和8年分)」
- 国税庁「令和8年分 年末調整のしかた」昨年と比べて変わった点
- 国税庁「年末調整手続の電子化に向けた取組について」(2026年10月14日更新)
- 国税庁「年末調整手続の電子化の概要・メリット」
- 国税庁「給与所得の源泉徴収票の提出方法が変わります」
- 国税庁「No.7411 給与所得の源泉徴収票の提出範囲と提出枚数等」
- 国税庁「No.2503 給与所得者の扶養控除等申告書等の保存期間」
- e-Gov法令検索「労働基準法施行規則」第5条
- e-Gov法令検索「労働基準法」第109条・第143条
- デジタル庁「e-Gov電子申請」
- 個人情報保護委員会「特定個人情報の適正な取扱いに関するガイドライン(事業者編)」
