
オフィスの受付や会議室に絵を飾りたいけれど、購入するほどの予算はかけにくい。そんなときに検討されるのが、法人向けのレンタルアートです。ただ、料金はサービスごとに仕組みが異なり、月額の数字だけを見て比べると判断を誤りやすい分野でもあります。この記事では、レンタルアートの費用がどう決まるのか、購入とどちらが向いているのか、国税庁の基準にもとづく経費処理の考え方、導入しなくてよいケースまでを整理します。
法人向けレンタルアートとは
法人向けレンタルアートは、オフィスや店舗に飾る絵画などの作品を、月額や年額で借りるサービスです。作品の選定、配送、設置、定期的な入れ替えまでをサービス側が担う形が一般的です。
主な使われ方は、次のような場面です。
- 受付やエントランスで、来客に会社の印象を伝える
- 会議室や応接室の雰囲気を整える
- 執務スペースや休憩スペースで、働く環境づくりに使う
- 店舗やクリニックの待合で、空間の印象をそろえる
購入との大きな違いは、作品を入れ替えられることです。季節や行事に合わせて作品を変えれば、同じ空間でも見え方が変わります。一方で、借り続ける限り費用がかかり続ける点は、購入と比べるときに押さえておく必要があります。
原画と複製画の違い
レンタルされる作品には、作家が直接描いた原画(一点物)と、版画やジクレーなどの複製画があります。原画は唯一の作品である分、価格帯が高くなりやすく、補償の条件も厳しくなる傾向があります。複製画は価格を抑えやすく、人の出入りが多い場所にも飾りやすい選択肢です。
どちらが良いかは、飾る目的と場所で決まります。応接室など来客に見せたい場所は原画、人の動きが多い通路や休憩スペースは複製画、と使い分ける考え方もあります。
レンタルアートに期待できることと、期待しすぎないこと
オフィスにアートを飾る目的は、来客の印象づくりと、働く環境づくりの2つに大きく分かれます。受付に作品があると、訪れた人に会社の雰囲気が伝わりやすくなります。社員にとっても、無機質な空間に変化が生まれ、会話のきっかけになることがあります。
働く環境づくりについては、国の考え方も参考になります。労働安全衛生法は、快適な職場環境の形成を事業者の努力義務とし、厚生労働大臣が指針を公表するものとしています(出典:e-Gov法令検索「労働安全衛生法」第71条の2・第71条の3)。東京労働局の案内では、事務室が「殺風景である」という課題に対し、観葉植物や四季の花々を置く措置が、視環境の改善の例として紹介されています(出典:東京労働局「快適職場づくりを進めましょう」)。アートも同じく空間づくりの一つの手段として位置づけると、ほかの施策との優先順位を考えやすくなります。
一方で、作品を飾るだけで採用や営業の成果が上がる、生産性が上がるといった効果は約束できるものではありません。照明や家具、整理整頓といった基本が整っていないと、作品の良さも伝わりにくくなります。目的を「来客にどう見られたいか」「社員にどう過ごしてほしいか」の言葉にしておくと、作品選びがぶれにくくなります。
レンタルアートの費用はどう決まるか
レンタルアートの料金は、サービスによって決め方が異なります。主な料金の形は次の3つです。
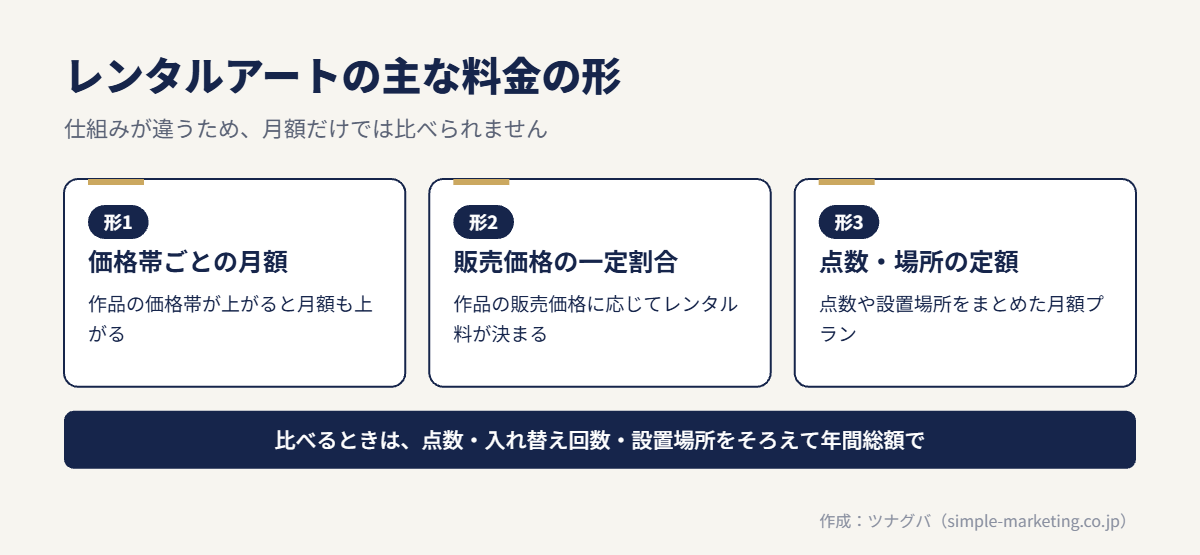
- 作品の価格帯ごとに月額が決まる形(価格帯が上がると月額も上がる)
- 作品の販売価格の一定割合をレンタル料とする形
- 点数や設置場所をまとめて、月額の定額プランにする形
どの形でも、費用を左右する要素はおおむね共通しています。見積もりを取るときは、次の要素をそろえて比べると差が見えやすくなります。
| 費用を左右する要素 | 費用への影響 | 見積もりで確認すること |
|---|---|---|
| 作品の価格帯・作家 | 価格帯が高いほど月額が上がりやすい | 原画か複製画(版画・ジクレーなど)か |
| サイズ・点数 | 大きい作品・点数が多いほど上がる | 1点あたりの単価と、まとめた場合の単価 |
| 入れ替えの頻度 | 頻度が高いほど配送・作業費がかかる | 入れ替えが月額に含まれるか、別料金か |
| 設置作業 | 壁の工事や吊り金具が必要なら追加になる | 初回設置費、撤去費の有無 |
| 配送・保険 | 作品の大きさや価格で変わる | 破損・盗難時の補償の範囲と自己負担 |
| 契約期間 | 長期契約で単価が下がる場合がある | 最低契約期間、途中解約の費用 |
公開されている月額は、個人向けか法人向けか、何点を借りる前提かによって大きく違います。法人向けは、点数、設置場所の数、入れ替えの頻度、作品の価格帯によって総額が大きく変わるため、公開されている月額だけで判断せず、自社の条件で見積もりを取るのが確実です。
年間の総額で比べる
サービスを比べるときは、月額ではなく年間の総額で比べます。年間の総額は、次の式でおおまかに見積もれます。
年間の総額 = 月額 × 12か月 + 初回設置費 + 入れ替えごとの追加費用 × 年間の入れ替え回数 + 保険料などのオプション
月額が安く見えても、入れ替えのたびに配送費がかかる契約では、年間の総額が逆転することがあります。途中解約の費用も、総額の比較に含めておきます。
試算の例(仮の条件)
たとえば、受付に1点、会議室に2点の合計3点を借り、年4回入れ替える場合を考えます。サービスAは月額が高めでも入れ替え費用が月額に含まれ、サービスBは月額が低めでも入れ替えのたびに配送費がかかる、という違いがあるとします。この場合、年4回の配送費を足すと、サービスBの年間総額がAを上回ることもあります。
このように、同じ条件で年間総額を並べると、月額だけでは見えない差がわかります。比べるときは、点数・入れ替え回数・設置場所の数を同じにして見積もりを依頼するのがポイントです。
購入とレンタル、どちらが向いているか
オフィスに絵を飾る方法は、レンタルだけではありません。購入した作品を長く飾る方法もあります。どちらが向いているかは、目的と予算の考え方で変わります。
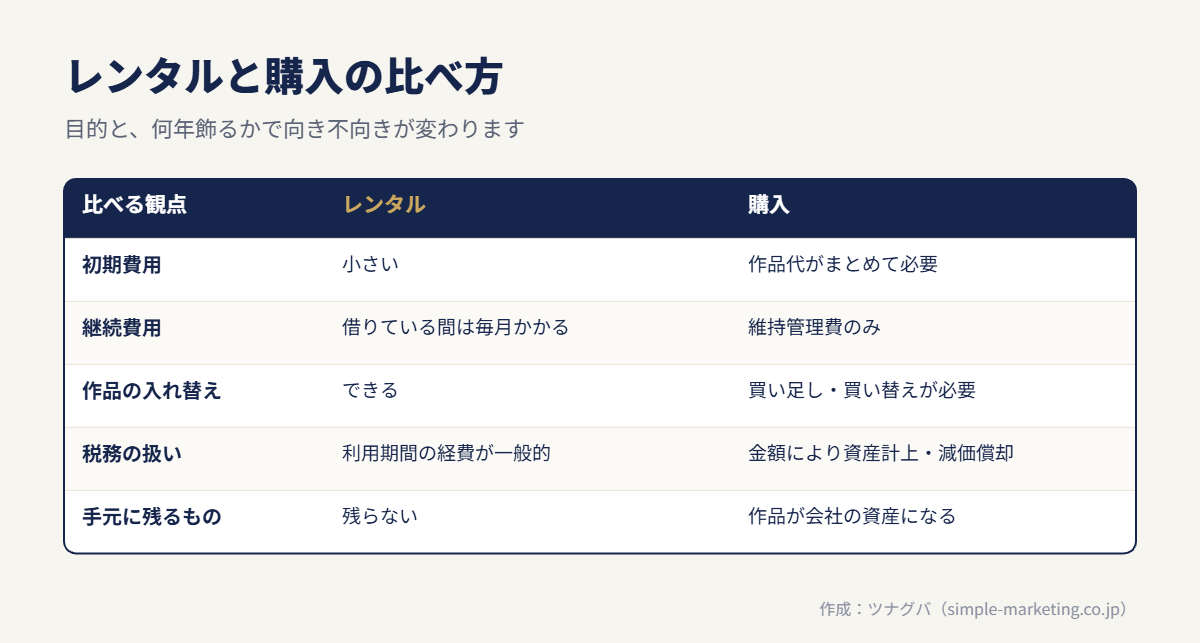
| 比べる観点 | レンタル | 購入 |
|---|---|---|
| 初期費用 | 小さい | 作品代がまとめて必要 |
| 継続費用 | 借りている間は毎月かかる | 維持管理費のみ |
| 作品の入れ替え | できる | 買い足し・買い替えが必要 |
| 作品選び | 専門スタッフの提案を受けられることが多い | 自社で選ぶか、別途相談が必要 |
| 破損時の対応 | 契約の補償内容による | 自社の負担(保険で備える) |
| 税務の扱い | レンタル料として経費処理するのが一般的 | 金額によって資産計上・減価償却が必要 |
| 手元に残るもの | 残らない | 作品が会社の資産になる |
判断の目安として、同じ作品を何年も飾り続けたい場合は購入、季節や来客に合わせて変えたい場合や、まず試してみたい場合はレンタルが向いています。レンタルの累計額が、同等の作品を購入する金額に近づく期間を一度計算しておくと、判断しやすくなります。
作品を定期的に入れ替えたい企業には、オフィスや店舗に飾る絵画を定期的に入れ替えてレンタルするサービスもあります。作品選びや入れ替えの手間を社内で抱えたくない場合に検討しやすい形です。
レンタルアートの経費処理の考え方
作品を借りる場合、支払うレンタル料は「賃借料」や「レンタル料」などの科目で、利用した期間の経費として処理するのが一般的です。作品は会社の資産にならないため、減価償却の対象になりません。固定資産税の対象となる償却資産も、地方税法では事業の用に供することができる資産で、減価償却費が所得の計算上損金などに算入されるものとされているため、借りている作品は通常これに当たりません(出典:e-Gov法令検索「地方税法」第341条第4号)。
月額のレンタル料の仕訳
月額のレンタル料を支払ったときの仕訳は、たとえば次のような形です(月額3万円、税込経理の例)。
借方:賃借料 30,000円 / 貸方:普通預金 30,000円
科目名は会社の経理ルールに合わせます。「レンタル料」「支払リース料」などの科目を使う会社もあります。大切なのは、毎月同じ科目で処理し続けることです。消費税の仕入税額控除を受けるには、原則として帳簿と適格請求書などの保存が必要なため、サービス側が発行する請求書の記載内容も確認しておきます(出典:国税庁「タックスアンサーNo.6496 仕入税額控除をするための帳簿及び請求書等の保存」)。
1年分を前払いする場合
1年分をまとめて前払いする場合は、原則として前払費用として資産に計上し、月ごとに経費へ振り替えます。例外として、法人税基本通達には次の取扱いがあります。
法人が、前払費用の額でその支払った日から1年以内に提供を受ける役務に係るものを支払った場合において、その支払った額に相当する金額を継続してその支払った日の属する事業年度の損金の額に算入しているときは、これを認める。
出典:国税庁「法人税基本通達2−2−14(短期の前払費用)」
この通達が対象とするのは「一定の契約に基づき継続的に役務の提供を受けるため」の費用で、毎期「継続して」同じ処理をすることが条件です。レンタル契約が役務の提供に当たるか、前払いの範囲が1年以内かなど、自社の契約で使えるかどうかは顧問税理士に確認してください。
購入する場合との違い
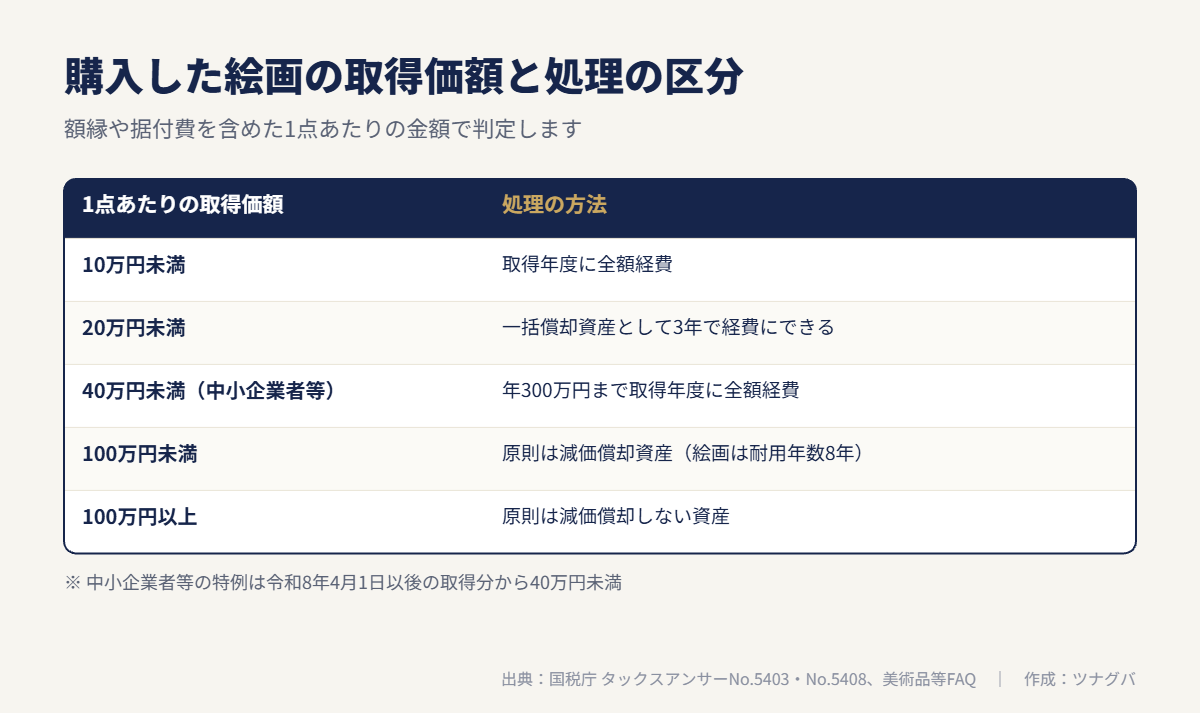
購入する場合は扱いが変わります。国税庁は、平成27年1月1日以後に取得する美術品等について、次のように整理しています。
改正後の通達では、取得価額が1点100万円未満である美術品等は原則として減価償却資産に該当し、取得価額が1点100万円以上の美術品等は原則として非減価償却資産に該当するものとして取り扱うこととしました。
出典:国税庁「美術品等についての減価償却資産の判定に関するFAQ」
減価償却する場合、絵画など主として金属製以外の室内装飾品の法定耐用年数は8年です(出典:同FAQ[Q7])。金額を判定するときは、作品の本体価格だけでなく、額縁や運送費、据付費なども取得価額に含めて考えます(出典:同FAQ[Q8])。また、取得価額が10万円未満のものは事業に使い始めた年度に全額を損金にでき、20万円未満のものは3年で均等に償却する一括償却資産を選べます(出典:国税庁「タックスアンサーNo.5403 少額の減価償却資産になるかどうかの判定の例示」)。
青色申告をする中小企業者等には、取得価額40万円未満の減価償却資産を、年間合計300万円まで取得年度に損金にできる特例があります。令和8年度の改正で、令和8年4月1日以後の取得分から30万円未満が40万円未満に引き上げられ、常時使用する従業員数の基準は400人以下に引き下げられました(出典:国税庁「タックスアンサーNo.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」)。購入を検討する場合は、自社が対象になるかを事前に確認してください。
飾る場所ごとの考え方
同じ作品でも、飾る場所によって求められる役割が変わります。場所ごとの考え方を整理しておくと、作品の提案を受けるときに要望を伝えやすくなります。
| 場所 | 主な役割 | 作品選びの考え方 |
|---|---|---|
| 受付・エントランス | 会社の第一印象をつくる | 会社の事業やブランドの色に合わせる。目線の高さに大きめの作品 |
| 応接室・会議室 | 落ち着いて話せる雰囲気をつくる | 主張が強すぎない作品。話題のきっかけになるテーマも有効 |
| 執務スペース | 働く環境を整える | 好みが分かれにくい作品。集中を妨げない配置 |
| 休憩スペース | 気分を切り替える | 明るい色合いや自然を感じる作品。季節で入れ替えると変化が出る |
| 店舗・待合 | 空間の印象をそろえる | 内装や客層に合わせる。人の動線の邪魔にならない位置 |
作品の保存のためには、直射日光が当たる場所、空調の風が直接当たる場所、湿気がこもりやすい場所は避けるのが基本です。設置場所の条件は、事前にサービスへ伝えておきます。
法人向けレンタルアートを選ぶときの判断基準
レンタルアートは、作品の好みだけで選ぶと、運用の段階で不満が出やすくなります。次の基準で比べると、自社に合うかどうかを判断しやすくなります。
作品の選び方を任せられるか
空間の広さや壁の色、会社の雰囲気に合わせて作品を提案してもらえるかを確認します。社内に選ぶ人がいない場合は、提案の手厚さが満足度を左右します。
入れ替えの頻度と手間
入れ替えの頻度を選べるか、入れ替え作業をサービス側が行うかを確認します。社員が自分で掛け替える形だと、作業の手間や破損の心配が残ります。
設置場所の条件に合うか
賃貸オフィスでは、壁に穴を開けられないことがあります。民法は、賃借人の原状回復義務について次のように定めています。
賃借人は、賃借物を受け取った後にこれに生じた損傷(中略)がある場合において、賃貸借が終了したときは、その損傷を原状に復する義務を負う。
出典:e-Gov法令検索「民法」第621条
通常の使用による損耗や経年変化は除かれますが、作品を掛けるために開けた穴が原状回復の対象になるかどうかは、賃貸借契約の内容によって変わります。ピンの跡が目立ちにくい金具やワイヤー、イーゼルなど、原状回復に配慮した設置方法に対応しているかを確認し、必要に応じて管理会社にも相談します。
補償と契約条件
作品が破損・汚損したときの補償範囲と自己負担、最低契約期間、途中解約の条件を確認します。来客が多い場所や人の動きが多い場所に飾る場合は、特に補償の内容が大切です。
導入前のチェックリスト
- 飾る目的(来客の印象づくり、働く環境づくりなど)を決めた
- 飾る場所と点数、壁の大きさを把握した
- 賃貸借契約で、壁への設置方法に制限がないか確認した
- 直射日光や空調の風が強く当たる場所を避けた
- 年間の総額(月額・設置費・入れ替え費・保険)で見積もりを比べた
- 破損時の補償範囲と自己負担を確認した
- 最低契約期間と途中解約の費用を確認した
- レンタル料の経費処理(前払いの扱いを含む)と請求書の記載を経理と共有した
- 購入した場合の金額と、何年で累計額が並ぶかを試算した
レンタルアートを導入しなくてよいケース
レンタルアートは、すべての会社に必要なものではありません。次のような場合は、導入を急がなくてよいかもしれません。
- 来客がほとんどなく、社員も在宅勤務が中心でオフィスの利用が少ない
- 同じ作品を長く飾り続けたい(購入のほうが総額を抑えやすい)
- 照明、家具、整理整頓など、空間の基本的な整備がまだ済んでいない
- 短期間で移転する予定がある
自社でできることもあります。たとえば、社員が撮影した写真や、地域の作家・学生の作品を期間限定で展示する、ポスターや版画を購入して額装する、といった方法です。額縁などを含めて10万円未満の作品であれば、購入しても事業に使い始めた年度に全額を損金にできます(出典:国税庁「タックスアンサーNo.5403」)。まずは受付の1点から始めて、来客や社員の反応を見てから点数を増やす進め方も現実的です。
導入の流れ
- 目的、飾る場所、予算の上限を決める
- 複数のサービスから資料を取り寄せ、料金の仕組みを比べる
- 現地の確認や写真をもとに、作品の提案と見積もりを受ける
- 契約条件(期間、補償、解約)を確認して契約する
- 設置後、来客や社員の反応を見て、入れ替えの頻度や点数を見直す
作品のテーマを会社の事業や理念に合わせると、来客との会話のきっかけにもなります。作品の説明カードを添えるかどうかも、サービスに相談してみるとよいでしょう。
あわせて読みたい
- 福利厚生のユニークな事例を目的別に紹介|選び方と税金の注意点
- 中小企業の福利厚生の種類一覧|選び方の基準と費用の考え方
- オフィスの絵画の勘定科目は?金額別の処理と仕訳例、レンタルの場合
- オフィスの休憩スペースの作り方|手順・レイアウト・費用の考え方
ツナグバで、法人向けレンタルアートを比べる
ツナグバは、法人向けサービスの資料を無料でまとめて請求できるサイトです。レンタルアートを検討し始めた段階でも、資料を取り寄せて料金の仕組みやサービス内容を比べられます。
アートの分野では、オフィスや店舗に飾る絵画を定期的に入れ替えてレンタルするサービスを掲載しています。来客の印象づくりや、働く環境づくりに使えるサービスで、オフィスや店舗の印象を良くしたい企業に向いています。
こんな課題があれば
- 来客を迎える受付や会議室が殺風景で、会社の印象に自信がない
- 絵を飾りたいが、どんな作品を選べばよいか分からない
- 一度買った絵をずっと飾ったままで、職場の雰囲気が変わらない
掲載サービスでできること
- 絵画を定期的に入れ替えられる:レンタルのため、一定の期間ごとに作品を入れ替えられます。季節や目的に合わせて空間の雰囲気を変えられます。
- 購入せずに作品を飾れる:作品を買い取らずに利用できるため、まとまった購入費用をかけずに始められます。料金の仕組みは製品によって違うため、資料で確認してください。
- 空間に合った作品の相談ができる:飾る場所の広さや雰囲気を伝えて、作品を選ぶ相談ができるサービスが一般的です。作品選びに詳しくない場合も検討しやすくなります。
資料で確かめたいこと
- 月額料金と、入れ替え時の費用の有無
- 入れ替えの頻度と、作品を選べる範囲
- 設置や取り外しを誰が行うか
- 作品が傷ついた場合の補償の取り扱い
- 契約期間と、途中で解約できるか
よくある質問
レンタルアートの料金は全額経費になりますか?
事業のために借りている作品のレンタル料は、利用した期間の経費として処理するのが一般的です。1年分を前払いする場合は、前払費用として処理するか、短期前払費用の取扱いを使えるかを顧問税理士に確認してください。
賃貸オフィスでも絵を飾れますか?
飾れる場合が多いです。ただし、壁に穴を開けてよいかは賃貸借契約によります。ピンの跡が目立ちにくい金具やイーゼルなど、設置方法をサービスに相談し、必要に応じて管理会社にも確認してください。
作品を壊してしまったらどうなりますか?
補償の内容はサービスと契約によって異なります。補償の範囲、自己負担額、故意や過失の場合の扱いを、契約前に確認しておくことが大切です。
気に入った作品は買い取れますか?
買い取りに対応しているサービスもあります。買い取る場合は、その時点の取得価額に応じて、経費にするか資産として計上するかの判断が必要になります。買い取り価格の決まり方とあわせて、契約前に確認しておくと安心です。
何点から借りられますか?
1点から借りられるサービスもあれば、法人向けに一定の点数をまとめたプランを用意しているサービスもあります。最初は受付など目立つ場所の1〜2点から始め、反応を見て増やす進め方なら、費用の見通しも立てやすくなります。
参考資料
- 国税庁「美術品等についての減価償却資産の判定に関するFAQ」
- 国税庁「タックスアンサーNo.5403 少額の減価償却資産になるかどうかの判定の例示」
- 国税庁「タックスアンサーNo.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」(令和8年度改正を反映)
- 国税庁「法人税基本通達 第2章第2節 2−2−14(短期の前払費用)」
- 国税庁「タックスアンサーNo.6496 仕入税額控除をするための帳簿及び請求書等の保存」
- e-Gov法令検索「地方税法」第341条
- e-Gov法令検索「民法」第621条
- 東京労働局「快適職場づくりを進めましょう」
- e-Gov法令検索「労働安全衛生法」第71条の2・第71条の3
