
在宅勤務を続ける社員の通信費や電気代を、会社としてどう負担するか。在宅勤務手当を出すなら、税金がかかるのかどうかも気になるところです。
在宅勤務手当は、支給の仕方によって課税されるかどうかが変わります。毎月決まった額を渡すだけだと給与として課税され、業務に使った分を計算して精算すれば課税されません。
この記事では、国税庁のFAQに沿って、課税と非課税の分かれ目、通信費と電気料金の計算方法を整理します。あわせて、割増賃金や就業規則といった労務面の注意点、社内の規程のつくり方もまとめました。
定額の手当と実費の精算のどちらを選ぶかの判断の基準や、実費精算が向いていないケースも取り上げます。制度を決める前の確認に使ってください。
在宅勤務手当は非課税?|支給の仕方で決まる
在宅勤務手当に、法律で決まった定義や金額はありません。在宅勤務で社員が負担する通信費や電気代、事務用品の費用などを、会社が補うために支給するお金をまとめてこう呼んでいます。
税金の上では、会社が社員に支給する手当は、原則として給与所得として扱われます(出典:国税庁「No.2508 給与所得となるもの」)。所得税法でも、給与所得は俸給や給料、賃金、賞与と、これらの性質を持つ給与に係る所得とされています(出典:e-Gov法令検索「所得税法」)。在宅勤務手当も、何もしなければ給与の一部です。
ただし、在宅勤務に必要な費用を実費で精算する場合は扱いが変わります。国税庁は、在宅勤務の費用負担について源泉所得税の扱いをFAQにまとめ、次のように説明しています。
在宅勤務に通常必要な費用について、その費用の実費相当額を精算する方法により、企業が従業員に対して支給する一定の金銭については、従業員に対する給与として課税する必要はありません(【問5】参照)。
出典:国税庁「在宅勤務に係る費用負担等に関するFAQ(源泉所得税関係)」
ポイントは「実費相当額を精算する方法」であることです。業務に使った分を計算し、その分だけを支給する形であれば、給与として課税しなくてよいということです。
毎月定額を渡切りで支給すると課税される
同じFAQでは、毎月決まった額を渡切りで支給し、社員が使わなかった分を会社に返さなくてよい在宅勤務手当は、給与として課税する必要があるとされています(出典:国税庁「在宅勤務に係る費用負担等に関するFAQ(源泉所得税関係)」)。
たとえば「在宅勤務の日がある社員に毎月一律で支給する」という手当は、社員が実際にいくら使ったかに関係なく支給されます。このため、実費の精算にはあたらず、源泉徴収の対象になります。
業務に使った分を精算すれば課税されない
一方、通信費や電気料金のうち業務に使った分を計算して支給する場合や、領収書などで確認できる費用を精算する場合は、給与として課税する必要はありません(出典:国税庁「在宅勤務に係る費用負担等に関するFAQ(源泉所得税関係)」)。
つまり、非課税にしたい場合は、手当の名前ではなく、計算と精算の仕組みを整えることが必要です。
支給の方法ごとの課税関係
在宅勤務の費用負担には、お金で支給する方法と、物品を渡す方法があります。国税庁のFAQに沿って、主な方法の課税関係を整理します。
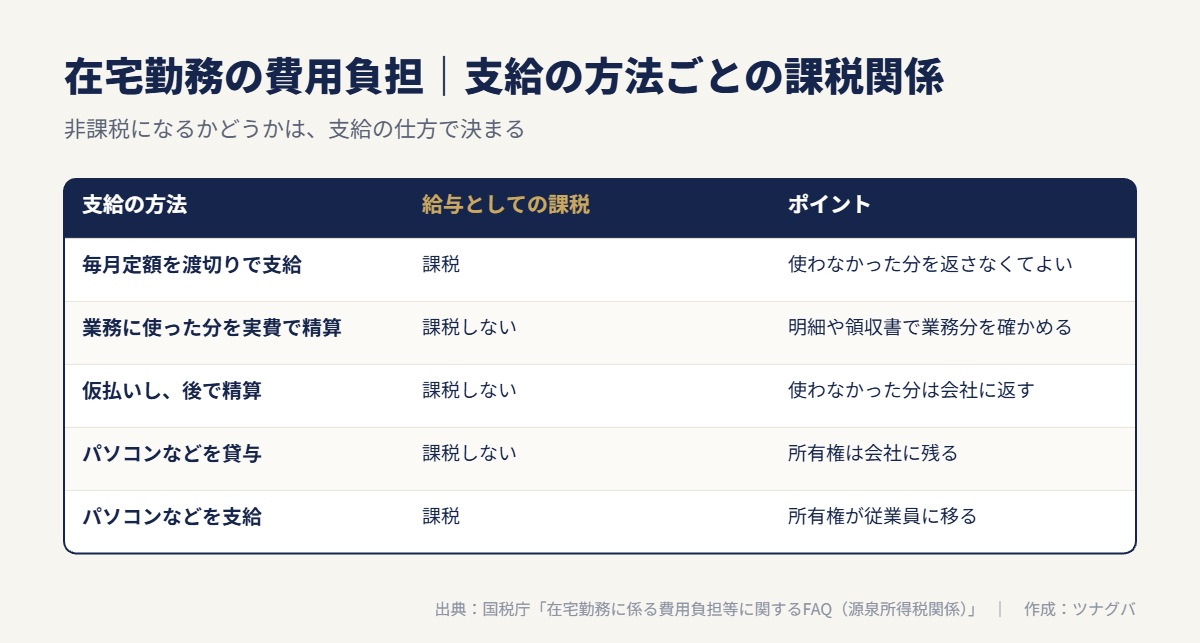
| 支給の方法 | 給与としての課税 | ポイント |
|---|---|---|
| 毎月定額を渡切りで支給 | 課税する | 使わなかった分を返さなくてよい |
| 業務に使った分を実費で精算 | 課税しない | 明細や領収書で業務分を確かめる |
| 仮払いし、後で精算 | 課税しない | 使わなかった分は会社に返す |
| パソコンなどを貸与 | 課税しない | 所有権は会社に残る |
| パソコンなどを支給 | 課税する | 所有権が従業員に移る |
パソコンなどの事務用品は、会社が貸与する形であれば課税されません。一方、所有権が社員に移る形で支給すると、現物給与として課税する必要があるとされています(出典:国税庁「在宅勤務に係る費用負担等に関するFAQ(源泉所得税関係)」)。
自宅に置く机や椅子、間仕切りなどの環境を整える物品も、同じ考え方です。貸与なら課税されず、所有権を移して支給すれば現物給与として課税されます(出典:国税庁「在宅勤務に係る費用負担等に関するFAQ(源泉所得税関係)」)。
自宅に作業する場所がない社員が、近くのレンタルオフィスを使う場合もあります。業務に必要な費用として領収書をもとに精算すれば、給与として課税する必要はないとされています(出典:国税庁「在宅勤務に係る費用負担等に関するFAQ(源泉所得税関係)」)。
在宅勤務の日に食券を支給する場合は、食事の支給の考え方が使われます。社員が食事の価額の半分以上を負担し、会社の負担が1か月あたり7,500円(消費税等を除く)以下であれば、課税されないとされています(出典:国税庁「No.2594 食事を支給したとき」)。
実費で精算する2つの方法
国税庁のFAQは、在宅勤務に通常必要な費用を精算する方法を、費用の種類に分けて説明しています(出典:国税庁「在宅勤務に係る費用負担等に関するFAQ(源泉所得税関係)」)。
1つ目は、事務用品などを購入する場合です。会社が社員に購入代金を仮払いし、社員が領収書を出して精算する方法と、社員が立て替えて領収書をもとに精算する方法があります。仮払いした額のうち使わなかった分を社員が返さない場合は、その分が給与として課税されます(出典:国税庁「在宅勤務に係る費用負担等に関するFAQ(源泉所得税関係)」)。
2つ目は、通信費や電気料金のように、仕事と生活の両方で使う費用です。この場合は、業務のために使った部分を合理的に計算し、その金額を精算します(出典:国税庁「在宅勤務に係る費用負担等に関するFAQ(源泉所得税関係)」)。
どちらの方法でも、明細書や領収書などの記録を残しておくことが前提になります。精算の申請に添付してもらう書類を、あらかじめ決めておくと運用が安定します。
通信費の業務使用部分の計算方法
スマートフォンや自宅のインターネット回線の料金は、仕事と生活の両方で使います。国税庁のFAQでは、業務に使った部分を次のように計算する方法が示されています。
通話料は明細で業務分を確かめる
業務のための通話料は、通話明細書などで業務分を確かめられれば、その金額を精算できます(出典:国税庁「在宅勤務に係る費用負担等に関するFAQ(源泉所得税関係)」)。どの番号への通話が業務なのかを、社員が明細に印をつけて提出する方法が考えられます。
基本使用料やデータ通信料は算式で按分する
基本使用料やデータ通信料などは、通話のように業務分を分けられません。FAQでは、次の算式で業務に使った部分を計算する方法が示されています(出典:国税庁「在宅勤務に係る費用負担等に関するFAQ(源泉所得税関係)」)。
業務に使った基本使用料や通信料等 = 社員が負担した1か月の基本使用料や通信料等 × その社員の1か月の在宅勤務日数 × 1/2 ÷ その月の日数
算式にある「1/2」の意味も、FAQで説明されています。
上記算式の「1/2」については、1日の内、睡眠時間を除いた時間の全てにおいて均等に基本使用料や通信料が生じていると仮定し、次のとおり算出しています。
出典:国税庁「在宅勤務に係る費用負担等に関するFAQ(源泉所得税関係)」
FAQでは、1日のうち睡眠の時間を除いた時間に占める労働時間の割合から、1/2を求めています(出典:国税庁「在宅勤務に係る費用負担等に関するFAQ(源泉所得税関係)」)。会社ごとに働く時間の割合を計算し直す必要はなく、この算式をそのまま使えます。
計算の例
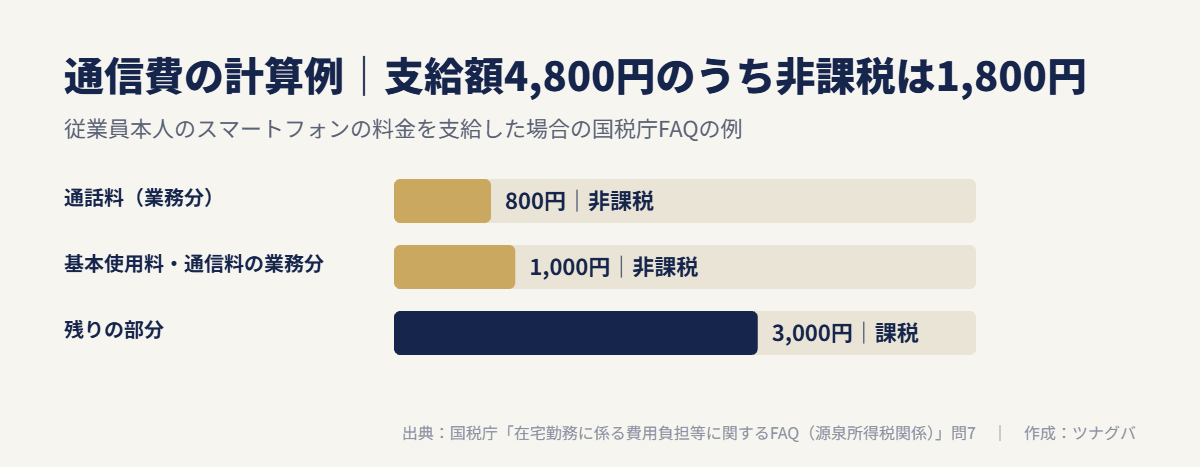
FAQには、社員本人のスマートフォンの料金4,800円を支給した場合の例があります。このうち業務のための通話料800円は課税されません。基本使用料などは算式で業務分を1,000円と計算し、課税しません。残りの3,000円は、給与として課税されます(出典:国税庁「在宅勤務に係る費用負担等に関するFAQ(源泉所得税関係)」)。
1回の支給を「非課税の部分」と「課税する部分」に分けて扱う点が大切です。給与の計算で、2つを分けて入力できるように準備しておきます。
電気料金の業務使用部分の計算方法
電気料金も、仕事と生活の両方で使う費用です。FAQでは、業務に使った部屋の広さと在宅勤務の日数で按分する、次の算式が示されています(出典:国税庁「在宅勤務に係る費用負担等に関するFAQ(源泉所得税関係)」)。
業務に使った基本料金や電気使用料 = 社員が負担した1か月の基本料金や電気使用料 × 業務に使った部屋の床面積 ÷ 自宅の床面積 × その社員の1か月の在宅勤務日数 ÷ その月の日数 × 1/2
この算式を使うには、自宅の床面積と、業務に使う部屋の床面積を社員に申告してもらう必要があります。FAQでは、より精緻な方法で計算することも認められています(出典:国税庁「在宅勤務に係る費用負担等に関するFAQ(源泉所得税関係)」)。
電気料金は、通信費に比べて業務分の金額が小さくなりやすい費用です。計算と確認の手間に見合うかどうかも、制度を決めるときの判断材料になります。
労務面の注意点|割増賃金と就業規則
在宅勤務手当は、税金だけでなく、労働基準法の上での扱いも確認が必要です。特に影響が大きいのは、残業代の計算と、就業規則への記載です。
割増賃金の基礎に入るかどうか
労働基準法では、残業代などの割増賃金の基礎となる賃金から、家族手当や通勤手当などを除くとされています(出典:e-Gov法令検索「労働基準法」)。除くことができる手当は施行規則で定められ、別居手当、子女教育手当、住宅手当などが挙げられています(出典:e-Gov法令検索「労働基準法施行規則」)。在宅勤務手当は、この中に名前がありません。
この点について、厚生労働省は2024年4月の通達で、在宅勤務手当のうち実費弁償にあたる部分は、割増賃金の基礎となる賃金に算入しなくてよいという考え方を示しました(出典:厚生労働省「割増賃金の算定におけるいわゆる在宅勤務手当の取扱いについて」)。そのうえで、条件を次のように示しています。
このため、就業規則等で実費弁償分の計算方法が明示される必要があり、かつ、当該計算方法は在宅勤務の実態(勤務時間等)を踏まえた合理的・客観的な計算方法である必要があること。
出典:厚生労働省「割増賃金の算定におけるいわゆる在宅勤務手当の取扱いについて」
同じ通達では、毎月定額を渡切りで支給する手当は実費弁償にあたらず、賃金として割増賃金の基礎に算入すべきものとされています(出典:厚生労働省「割増賃金の算定におけるいわゆる在宅勤務手当の取扱いについて」)。計算の方法としては、国税庁のFAQの方法のほか、過去数か月の料金をもとに1か月あたりの額を計算する方法や、1日あたりの単価を決める方法も示されています(出典:厚生労働省「割増賃金の算定におけるいわゆる在宅勤務手当の取扱いについて」)。
すでに割増賃金の基礎に入れている手当を、基礎に入れない扱いに変える場合は注意が必要です。通達では、労働条件の不利益変更にあたると考えられるため、法令などの手続きを守り、労使で事前に十分に話し合うことが必要とされています(出典:厚生労働省「割増賃金の算定におけるいわゆる在宅勤務手当の取扱いについて」)。
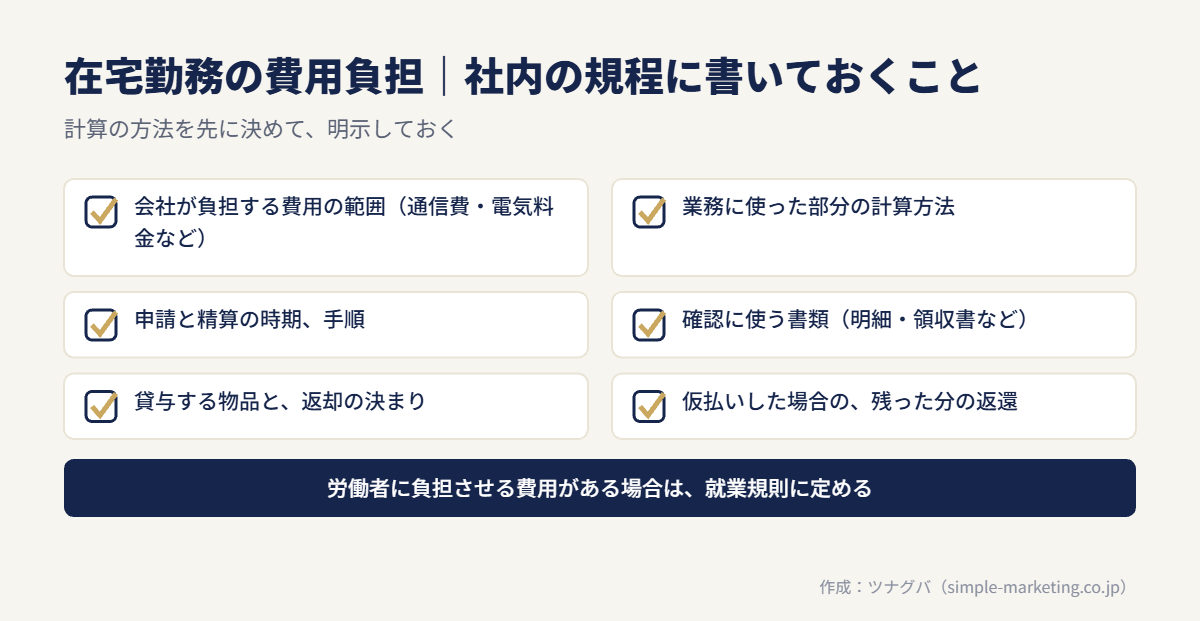
就業規則に定めておく
厚生労働省のテレワークのガイドラインは、テレワークによって労働者に過度の負担が生じることは望ましくないとしています(出典:厚生労働省「テレワークの適切な導入及び実施の推進のためのガイドライン」)。そのうえで、費用を労使のどちらがどのように負担するかは、あらかじめ労使で十分に話し合い、企業ごとの状況に応じたルールを就業規則などに定めておくことが望ましいとしています(出典:厚生労働省「テレワークの適切な導入及び実施の推進のためのガイドライン」)。ガイドラインは、通信費や電気料金が増える場合に、業務に要した実費を勤務の実態に基づいて計算し、支給する方法も示しています(出典:厚生労働省「テレワークの適切な導入及び実施の推進のためのガイドライン」)。
労働基準法でも、労働者に食費や作業用品その他の負担をさせる定めをする場合は、その事項を就業規則に記載することとされています(出典:e-Gov法令検索「労働基準法」)。ガイドラインでも、テレワークで情報通信機器や作業用品などを労働者に負担させる場合はこの規定にあたると説明されています(出典:厚生労働省「テレワークの適切な導入及び実施の推進のためのガイドライン」)。
会社が費用を負担する場合も、負担しない場合も、ルールを文書にしておくと社員の不安を減らせます。給与の計算と規程の管理をまとめて見直したい場合は、ツナグバ掲載の必要な機能だけを選べる労務管理システムも比較の候補になります。
定額か実費精算か|判断の基準
非課税になるのは実費の精算ですが、どの会社にも実費の精算が合うとは限りません。定額の手当と実費の精算を、運用の面から比べます。
| 比べる点 | 定額の手当(渡切り) | 実費の精算 |
|---|---|---|
| 所得税 | 給与として課税 | 業務分は課税しない |
| 割増賃金の基礎 | 算入する | 実費弁償分は算入しない |
| 社員の手間 | ほとんどない | 明細や床面積などの申告が必要 |
| 経理・給与の手間 | 少ない | 毎月の計算と確認が必要 |
| 金額のわかりやすさ | 毎月同じで分かりやすい | 月ごと、人ごとに変わる |
判断の目安は、次のとおりです。
- 在宅勤務の日数が多く、通信費や電気代の負担が大きい社員が多い場合は、実費の精算を検討する価値があります。
- 在宅勤務が週に1日程度で、業務分の金額が小さい場合は、計算の手間が上回ることがあります。
- 給与の計算を外部に任せている場合は、非課税と課税の部分を分けて処理できるかを先に確認します。
- 公平さを重視する場合は、在宅勤務の日数に連動する仕組みにすると、社員の納得を得やすくなります。
金額の相場には公的な基準がありません。自社の在宅勤務の日数と、社員が実際に負担している費用をいくつかの例で計算し、その結果をもとに決めるのが確実です。
実費精算が向いていないケース
次のような場合は、無理に実費の精算にしなくてもよいことがあります。
- 在宅勤務がまれで、業務分の金額が毎月わずかになる
- 社員数が少なく、毎月の計算と確認を担当する人を置けない
- 通信機器を会社が貸与し、通信費も会社の契約で支払っている
特に最後の場合は、社員が費用を負担していないため、精算そのものが不要です。会社名義の回線や端末を貸与する方法も、費用負担の選択肢の一つです。
社内の規程をつくる手順
在宅勤務の費用負担を決めるときは、次の順で進めます。
- 費用の範囲を決める:通信費、電気料金、事務用品、レンタルオフィスなど、会社が負担する費用を決めます。
- 支給の方法を決める:定額の手当、実費の精算、物品の貸与のどれにするかを、費用ごとに決めます。
- 計算の方法を決める:国税庁のFAQの算式を使うか、ほかの合理的な方法を使うかを決めます。
- 申請と確認の手順を決める:提出する書類、締め日、承認する人を決めます。
- 就業規則や規程に定め、社員に説明する:手当の変更が不利益変更にあたらないかも確認します。
規程を決めたら、最初の数か月は実際の申請を見ながら、記入しにくい項目や確認の手間を見直します。社会保険料の算定での扱いは、年金事務所などで確認しておくと安心です。
あわせて読みたい
- 在宅勤務規程の作り方|定める項目と手順、費用負担の決め方
- 休憩時間のルールを労働基準法で解説|長さ・3原則・違反になる例
- ペーパーレス化の進め方|5つのステップと法令の確認点・書類の優先順位
- 労働時間の把握義務とは|対象者・方法・記録の保存と注意点
- 副業人材の受け入れで注意すべき点|雇用と業務委託で違うルール
ツナグバで、在宅勤務の採用と労務のサービスを比べる
ツナグバは、法人向けサービスを無料で探し、複数のサービスの資料をまとめて請求できるサイトです。
採用支援の分野では、在宅ワークに特化した求人サイトへの掲載を紹介しています。在宅で働きたい人材が集まる求人サイトで、子育て中の方など、通勤が難しい人材の採用に向いています。
経理・労務などのバックオフィスの分野では、必要な機能だけを選べる労務管理システムを掲載しています。入退社の手続き、年末調整、給与明細など、労務の機能を必要な分だけ選んで導入できます。
在宅勤務の働き方を広げたい会社は、採用と労務の両方の資料を比べてみてください。
在宅ワークに特化した求人サイトへの掲載
こんな課題に向いています。
- 在宅でできる仕事なのに、通勤できる範囲の人からしか応募が来ない
- 一般の求人サイトでは、在宅勤務の求人が他の求人に埋もれている
- 子育て中など、経験はあるが通勤が難しい人材に出会えていない
主な特徴は次のとおりです。
- 在宅で働きたい人が集まる:在宅勤務を希望する人が探しに来る求人サイトです。在宅でできる仕事の求人を、関心のある人に見てもらいやすくなります。
- 住んでいる地域に縛られずに募集できる:通勤がないため、遠方に住む人からの応募も考えられます。採用できる人の範囲を広げることにつながります。
- 子育て中の人材などに届けやすい:子育てや介護などで通勤が難しい人も利用しています。経験を持つ人材と出会う機会を作れます。
資料で確かめたいことの例です。
- 掲載料金の考え方(掲載期間ごとか、成果に応じてか)
- 募集したい職種の求職者がどのくらいいるか
- 応募者とのやり取りの方法
必要な機能だけを選べる労務管理システム
こんな課題に向いています。
- 入退社の手続きのたびに書類を作り、役所に出す作業に時間を取られている
- 年末調整の書類集めと確認に、毎年多くの時間を使っている
- 給与明細を紙で配っていて、印刷と配布の手間がかかっている
主な特徴は次のとおりです。
- 必要な機能を選んで導入できる:入退社の手続きや年末調整など、使う機能を選んで契約できます。使わない機能の費用を抑えやすくなります。
- 手続きの書類をまとめて作成できる:社員の情報をもとに、手続きに必要な書類を作る機能が一般的です。同じ情報を何度も書き写す手間を減らせます。
- 社員とのやり取りを画面上で行える:社員が自分の情報を入力したり、明細を確認したりできます。紙の回収や配布の手間を減らせます。
資料で確かめたいことの例です。
- 機能ごとの料金と、社員数による料金の変わり方
- いま使っている給与計算や勤怠管理のツールと連携できるか
- 電子申請(オンラインでの役所への届け出)に対応しているか
よくある質問
在宅勤務手当を毎月定額で払うと、必ず課税されますか?
使わなかった分を返さなくてよい渡切りの定額の手当は、給与として課税されます。非課税にするには、業務に使った分を計算して精算する仕組みにする必要があります。
通信費の計算で、在宅勤務の日数はどう数えますか?
国税庁のFAQの算式では、その社員の1か月の在宅勤務日数を使います。勤怠の記録と照らし合わせて確認できるように、在宅勤務の日を記録しておきます。
社員がもともと契約している回線でも、精算できますか?
社員が負担している通信費のうち、業務に使った部分を計算して精算する方法が示されています。計算の方法と提出する書類を、社内で決めておきます。
在宅勤務手当を実費精算に切り替えると、残業代は変わりますか?
実費弁償にあたる部分は、割増賃金の基礎に入れなくてよいとされています。そのため残業代の額が変わることがあり、労働条件の不利益変更にあたると考えられます。手続きを守り、事前に社員と十分に話し合う必要があります。
