
オフィスの休憩スペースや福利厚生の一つとして、酸素ボックスを導入する企業があります。ただ、オフィスに置く設備としては大きく、設置の条件や運用のルールを決めないまま導入すると、使われずに場所だけをとることになりかねません。この記事では、法人が酸素ボックスを導入する前に確認したい設置の条件、購入とレンタルの違い、費用の考え方、運用ルール、社内外への伝え方、導入しなくてよいケースまでを整理します。
法人向けの酸素ボックスとは
酸素ボックスは、人が中に入って過ごせる箱型の設備です。カプセル型に比べて内部が広く、椅子に座って過ごせるタイプもあります。法人向けには、オフィスに設置して、休憩の場所や少人数の打ち合わせの場所として使えるものもあります。
この記事では、健康や体調への効果については扱いません。効果の感じ方には個人差があり、断定できるものではないためです。法人が導入を検討するときは、効果を目的にするのではなく、「社員が業務から離れて過ごせる場所を増やす」「来客や採用の場面で働く環境への取り組みを伝える」といった、働く環境づくりの一つとして位置づけるのが現実的です。
法人が酸素ボックスを導入する目的
法人が酸素ボックスを検討する目的は、主に次のようなものです。
- 休憩スペースの選択肢を増やし、席を離れて過ごせる場所をつくりたい
- 個室として、少人数の打ち合わせやオンライン会議にも使いたい
- 福利厚生の一つとして、社員が自由に使える設備を用意したい
- オフィス見学や採用説明会で、働く環境への取り組みを伝えたい
目的によって、選ぶべき大きさや設置場所が変わります。打ち合わせにも使うなら複数人が座れる広さが必要ですし、休憩専用ならひとりで落ち着いて過ごせる配置が向いています。導入前に、誰がどの時間帯に使うのかを具体的に描いておくことが大切です。
公的機関が公開している企業の取組事例にも、酸素カプセルを休憩用として設置したものがあります。東京労働局が紹介している事例では、昼休みや営業時間外は全社員が休憩用に自由に使え、1回あたり15~30分を目安としています。一方で、営業時間中のリフレッシュ利用は、社員が遠慮してほとんど使われていないと報告されています(出典:東京労働局 公開資料「健康経営促進の為『酸素カプセル(BOX)』の設置」)。設備を置くだけでなく、使ってよい時間と雰囲気をつくることが課題になる点は、導入前に押さえておきたいポイントです。
休憩の環境づくり全体の中で位置づける
酸素ボックスは、休憩の環境づくりの一部として考えると判断しやすくなります。労働安全衛生法は、労働者の疲労を回復するための施設や設備の設置・整備などにより、快適な職場環境を形成するよう事業者に努力義務を課しています(出典:e-Gov法令検索「労働安全衛生法」第71条の2)。東京労働局の案内でも、快適職場指針の措置の一つとして「疲労回復支援施設」が挙げられています(出典:東京労働局「快適職場づくりを進めましょう」)。
事務所衛生基準規則では、事業者は労働者が有効に利用できる休憩の設備を設けるよう努めることとされています(出典:e-Gov法令検索「事務所衛生基準規則」第19条)。さらに、一定の人数以上の事業場には、次の義務があります。
事業者は、常時五十人以上又は常時女性三十人以上の労働者を使用するときは、労働者がが床することのできる休養室又は休養所を、男性用と女性用に区別して設けなければならない。
出典:e-Gov法令検索「事務所衛生基準規則」第21条
「が床」とは、横になって休むことです。酸素ボックスは、こうした休養室の代わりになるものではありません。体調が悪くなった人が横になって休む場所は、別に確保しておく必要があります。そのうえで、休憩スペースの選択肢の一つとして酸素ボックスを加える、という位置づけが現実的です。
導入前に確認したい設置の条件
酸素ボックスは、一般的なオフィス家具より大きく重い設備です。導入を決める前に、次の条件を確認しておきます。
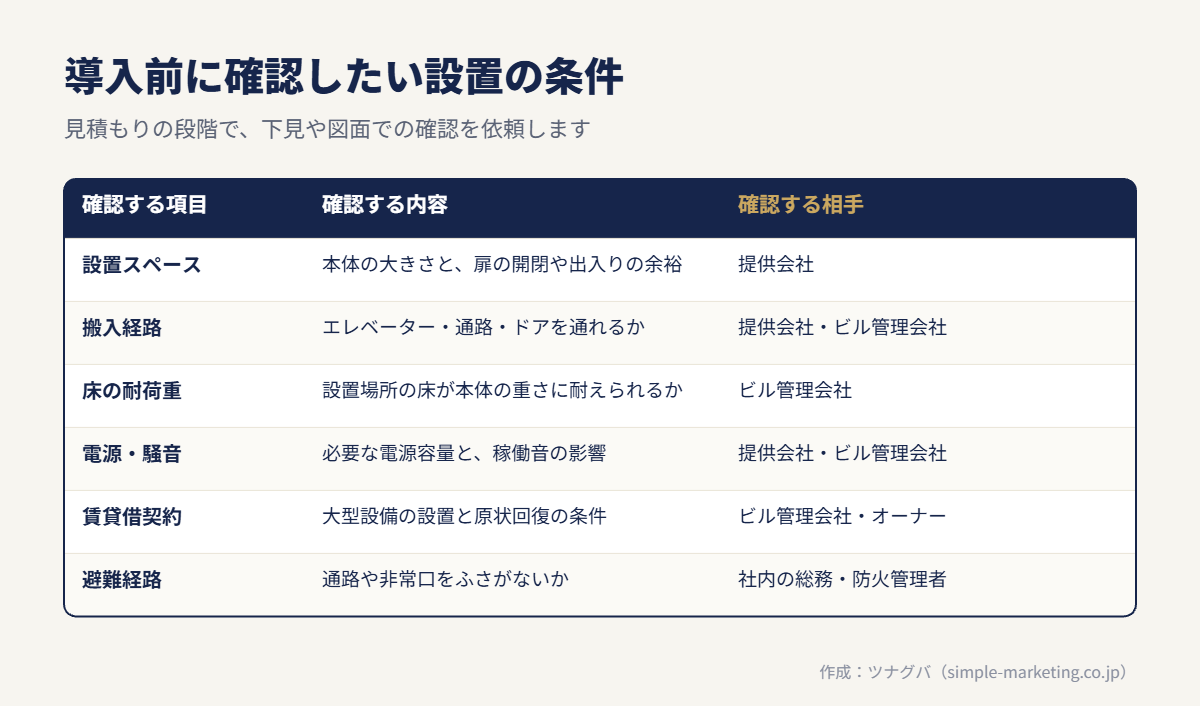
| 確認する項目 | 確認する内容 | 確認する相手 |
|---|---|---|
| 設置スペース | 本体の大きさに加え、扉の開閉や出入りに必要な余裕があるか | サービス提供会社 |
| 搬入経路 | エレベーター、通路、ドアの幅や高さを通れるか | サービス提供会社、ビル管理会社 |
| 床の耐荷重 | 設置場所の床が本体の重さに耐えられるか | ビル管理会社 |
| 電源 | 必要な電源の容量やコンセントの位置 | サービス提供会社、ビル管理会社 |
| 騒音 | 稼働音が執務スペースや会議室に影響しないか | サービス提供会社 |
| 賃貸借契約 | 大型設備の設置や、退去時の原状回復の条件 | ビル管理会社、オーナー |
| 避難経路 | 設置によって通路や非常口をふさがないか | 社内の総務・防火管理者 |
床の耐荷重の考え方
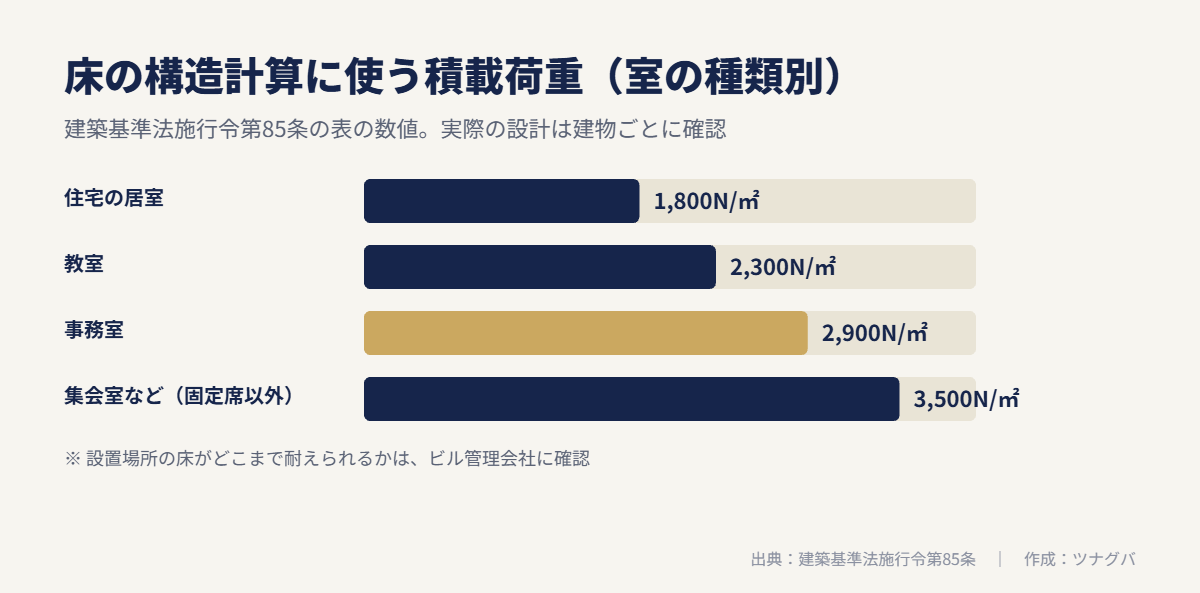
床がどれだけの重さに耐えられるかは、建物の設計によって決まります。建築基準法施行令は、床の積載荷重について次のように定めています。
建築物の各部の積載荷重は、当該建築物の実況に応じて計算しなければならない。ただし、次の表に掲げる室の床の積載荷重については、それぞれ同表の(い)、(ろ)又は(は)の欄に定める数値に床面積を乗じて計算することができる。
出典:e-Gov法令検索「建築基準法施行令」第85条
同じ条の表では、床の構造計算をする場合の事務室の積載荷重を1平方メートルあたり2,900ニュートンとしています(出典:建築基準法施行令第85条第1項の表)。これは床全体に一様にかかる重さを想定した設計上の数値で、重い設備が1か所に集中する場合にそのまま当てはめられるとは限りません。実際に置けるかどうかは、建物の設計や設置位置によって変わるため、ビル管理会社に本体の重さと設置面積を伝えて確認します。
賃貸オフィスで確認すること
賃貸オフィスでは、ビルのルールで大型設備の搬入や設置に申請が必要な場合があります。また、民法は、賃借人が賃借物を受け取った後に生じた損傷について、通常の使用による損耗や経年変化を除き、賃貸借の終了時に原状に復する義務を負うとしています(出典:e-Gov法令検索「民法」第621条)。電源工事や床の補強をした場合の退去時の扱いも、契約書で確認しておきます。見積もりを取る段階で、提供会社に現地の下見や図面での確認を依頼しておくと、後から設置できないと分かる事態を避けられます。
購入・レンタル・リースの違い
酸素ボックスを導入する方法には、購入、レンタル、リースがあります。どれを選ぶかで、初期費用、経理の処理、途中でやめる場合の扱いが変わります。
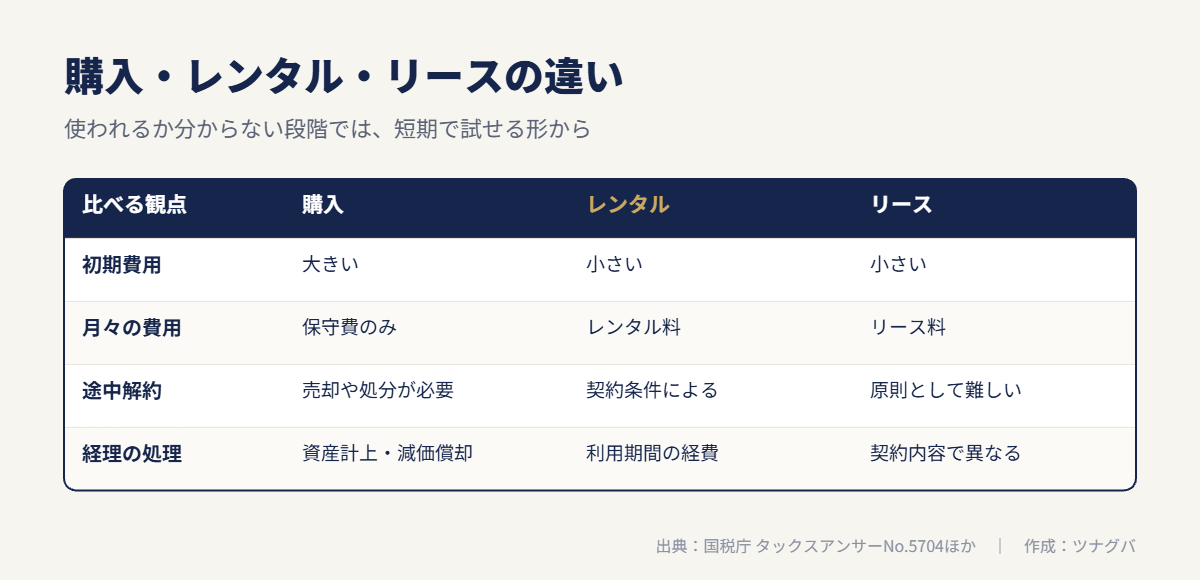
| 比べる観点 | 購入 | レンタル | リース |
|---|---|---|---|
| 初期費用 | 大きい | 小さい | 小さい |
| 月々の費用 | 保守費のみ | レンタル料 | リース料 |
| 契約期間 | なし | 短期から選べることが多い | 中長期が一般的 |
| 途中解約 | 売却や処分が必要 | 契約条件による | 原則として難しく、残りの料金がかかることが多い |
| 経理の処理 | 資産に計上し減価償却 | レンタル料を経費として処理 | 契約の内容によって処理が異なる |
| 保守・故障対応 | 別途契約が必要な場合がある | 料金に含まれることが多い | 契約による |
社員にどれだけ使われるか分からない段階では、短期で試せるレンタルから始める方法が判断しやすいでしょう。長く使うことが決まっていて、総額を抑えたい場合は、購入やリースも比較の対象になります。
オフィスに置く設備として、休憩や打ち合わせのスペースにも使える会議もできる酸素ボックスもあります。休憩の場所と打ち合わせの場所を1台で兼ねたい場合の選択肢になります。
費用の考え方
酸素ボックスの費用は、本体の大きさや仕様、導入の方法、契約期間によって大きく異なります。公開されている価格だけで比べず、総額で比べることが大切です。
総額に含める費用
- 本体の購入代金、またはレンタル料・リース料
- 搬入・設置費(クレーンや養生が必要な場合の追加費用を含む)
- 電源工事など、設置場所の準備にかかる費用
- 保守・点検費、消耗品の費用
- 電気代
- 撤去費、退去時の原状回復費
1回あたりの利用コストで考える
導入の判断では、年間の総額を利用回数で割った「1回あたりの利用コスト」を一度計算してみると、費用に見合うかを考えやすくなります。
1回あたりの利用コスト = 年間の総額 ÷(1日あたりの想定利用回数 × 年間の稼働日数)
想定の利用回数は、社員アンケートや、ほかの休憩スペースの利用状況から見積もります。打ち合わせにも使う場合は、会議室の予約状況から、どのくらい置き換えられるかも考えに入れます。数字は仮の見通しで構いません。導入後に実際の利用回数と比べて見直す基準になります。
経理の処理で確認すること
購入する場合は、取得価額に応じて資産に計上し、減価償却するのが一般的です。取得価額が10万円未満なら事業に使い始めた年度に全額を損金にでき、20万円未満なら一括償却資産を選べます(出典:国税庁「タックスアンサーNo.5403」)。青色申告の中小企業者等は、令和8年4月1日以後の取得分について40万円未満の資産を年間300万円まで取得年度に損金にできる特例もあります(出典:国税庁「タックスアンサーNo.5408」)。どの区分に当たるかは、本体に搬入・設置費などを含めた取得価額で判定します。耐用年数は資産の種類によって決まるため、経理担当者や顧問税理士に確認します。
リースの場合は、契約の内容によって扱いが変わります。法人税では、所有権移転外リース取引によるリース資産は賃借人が取得したものとされ、償却方法はリース期間定額法となります。また、少額の減価償却資産や一括償却資産の損金算入の制度は適用されません(出典:国税庁「タックスアンサーNo.5704 所有権移転外リース取引」)。レンタルの場合は、レンタル料を利用した期間の経費として処理するのが一般的です。全社員が同じ条件で使える福利厚生として運用する場合の扱いも、あわせて確認しておくと安心です。
導入を判断するための基準
酸素ボックスの導入が自社に合うかどうかは、次の基準で判断すると整理しやすくなります。
| 判断の基準 | 導入が向いている状態 | 見送りを考えたい状態 |
|---|---|---|
| 出社の状況 | 出社する社員が多く、オフィスで過ごす時間が長い | 在宅勤務が中心で、出社が少ない |
| スペース | 設置しても執務や通路に支障がない | 設置すると執務スペースが窮屈になる |
| 休憩の環境 | 席を離れて過ごせる場所が足りない | すでに休憩スペースが十分に使われている |
| 会議室 | 少人数で使える個室が足りない | 会議室に余裕がある |
| 社員の関心 | アンケートなどで使ってみたい声がある | 関心が低い、または使い方が想像されていない |
| 予算 | ほかの福利厚生と比べても優先度が高い | 食事補助など、日常的な支援の要望が先にある |
福利厚生として運用するときのルール
酸素ボックスは1台を複数の人で使う設備です。使い方のルールを決めておかないと、特定の人だけが使う、使いたいときに使えない、といった不満が出やすくなります。
- 利用方法:予約制にするか、空いていれば自由に使えるようにするか
- 利用時間:1回あたりの上限時間と、使える時間帯
- 休憩と業務の区別:休憩時間に使うのか、業務中の打ち合わせにも使うのか
- 衛生面:使ったあとの清掃や換気の方法
- 体調への配慮:体調に不安がある人や、使用上の注意に当てはまる人への案内
- 管理者:故障や不具合があったときの連絡先
使用上の注意は、提供会社の説明書や案内に従って社内に周知します。
社内外に紹介するときの表現
社内の案内文や採用広報で紹介するときは、健康への効果をうたう表現を避けます。医薬品医療機器等法(薬機法)は、医療機器を次のように定義しています。
この法律で「医療機器」とは、人若しくは動物の疾病の診断、治療若しくは予防に使用されること、又は人若しくは動物の身体の構造若しくは機能に影響を及ぼすことが目的とされている機械器具等(再生医療等製品を除く。)であつて、政令で定めるものをいう。
出典:e-Gov法令検索「医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律」第2条第4項
同法は、承認や認証を受けていない医療機器について、その効能、効果または性能に関する広告を、事業者に限らず誰に対しても禁じています(出典:同法第68条)。疲労回復などの効果を書くと、こうした規制に触れるおそれがあります。導入した会社の採用ページや社内報であっても、「休憩や打ち合わせに使える個室」といった設備の説明にとどめるのが無難です。提供会社の資料にある表現をそのまま転載しないことも大切です。
社内で使われる設備にするための工夫
大きな設備を入れても、使い方が分からなければ使われません。先に紹介した公的機関の事例のように、業務時間中は遠慮して使われないこともあります。導入の直後は、特に周知が大切です。
- 導入時に説明の時間を設け、使い方と注意点を実際に見せる
- 予約の方法や空き状況を、社内のチャットやカレンダーで分かるようにする
- 管理職が率先して使い、休憩に使ってよい雰囲気をつくる
- 数か月ごとに利用回数を集計し、使われていない場合は理由を聞く
利用が一部の人に偏っている場合は、予約の上限回数を決める、部署ごとに使える時間帯を割り振る、といった調整を検討します。逆に、ほとんど使われていない場合は、設置場所が目立たない、使う理由が伝わっていない、といった原因が考えられます。導入前に決めた「1回あたりの利用コスト」と実際の数字を比べ、続けるかどうかを判断する材料にします。
導入しなくてよいケースと、代わりにできること
次のような場合は、酸素ボックスの導入を急がなくてよいかもしれません。
- 在宅勤務が中心で、オフィスにいる社員が少ない
- 設置するとオフィスが手狭になる
- 休憩時間に休みにくい雰囲気など、設備では解決しにくい課題が先にある
- 社員から求められている福利厚生がほかにある
- 短期間で移転する予定がある
休める場所を増やすことが目的なら、ほかの方法もあります。会議室を昼休みだけ開放する、パーテーションで区切った静かな席をつくる、照明や植物、絵画で休憩スペースの雰囲気を変える、といった方法は、大きな設備を入れずに始められます。まずはこうした方法で休憩の環境を整え、それでも足りない場合に酸素ボックスなどの設備を検討する、という順番も現実的です。
導入の流れ
- 目的と利用者を決め、社員の関心を確かめる
- 設置場所の候補を決め、ビル管理会社に設置の可否を確認する
- 複数のサービスから資料を取り寄せ、導入方法と費用の仕組みを比べる
- 現地の下見や図面で、搬入経路・電源・床の耐荷重を確認してもらう
- 総額で見積もりを比べ、契約条件(期間・保守・解約)を確認して契約する
- 利用ルールを決めて周知し、数か月後に利用状況を見直す
導入前のチェックリスト
- 導入の目的(休憩、打ち合わせ、福利厚生など)を決めた
- 社員アンケートなどで、使いたい人がいることを確かめた
- 休養室が必要な規模かどうかを確認し、酸素ボックスとは別に考えた
- 設置スペースと、扉の開閉や出入りの余裕を確認した
- 搬入経路、床の耐荷重、電源をビル管理会社と確認した
- 避難経路や通路をふさがない配置にした
- 購入・レンタル・リースを総額で比べた
- 保守や故障時の対応、途中解約の条件を確認した
- 経理の処理を経理担当者や顧問税理士と確認した
- 利用ルールと使用上の注意を周知する準備をした
- 社内外への紹介文で、効果をうたう表現を使っていない
あわせて読みたい
ツナグバで、酸素ボックスのサービスを比べる
ツナグバは、法人向けサービスの資料を無料でまとめて請求できるサイトです。酸素ボックスの導入を検討し始めた段階でも、資料を取り寄せて設置の条件や導入方法を比べられます。
この分野では、オフィスに設置でき、休憩や打ち合わせのスペースとしても使える酸素ボックスを掲載しています。働く環境づくりに力を入れたい企業に向いたサービスです。
こんな課題があれば
- 社員が休憩できる場所がオフィスになく、席で休んでいる
- 働く環境を良くしたいが、何から手をつければよいか分からない
- 少人数の打ち合わせに使える場所が足りていない
掲載サービスでできること
- オフィスに置ける休憩の場所:オフィスの中に設置できる箱型の設備です。社員が休憩する場所の一つとして使えます。
- 打ち合わせのスペースとしても使える:中で少人数の打ち合わせができる大きさのものがあります。使える人数や広さは製品によって違うため、資料で確認してください。
- 働く環境づくりの取り組みとして:休憩の場所を整えることは、働く環境への配慮を社員に示す取り組みの一つになります。健康への効果を約束するものではありません。
資料で確かめたいこと
- 本体の価格、またはレンタル・リースの月額費用
- 設置に必要な広さ、床の強さ、電源の条件
- 保守や点検の内容と費用
- 使うときの注意点や、利用を控えるべき人の条件
- 契約期間と、撤去のときの費用
よくある質問
賃貸オフィスでも酸素ボックスを設置できますか?
設置できる場合もありますが、ビルのルールや賃貸借契約によります。搬入経路、床の耐荷重、電源、退去時の原状回復の条件を、事前にビル管理会社やオーナーに確認してください。
酸素ボックスは会議室の代わりになりますか?
製品によっては、休憩や打ち合わせのスペースとしても使えるものがあります。何人まで座れるか、オンライン会議に使える環境か(電源や通信)などを、資料や下見で確認してください。
まず試してから決めることはできますか?
提供会社によっては、短期のレンタルや体験の機会を用意している場合があります。社員の反応を確かめてから本格的に導入したい場合は、資料請求の際に試用の方法があるかを確認するとよいでしょう。
採用広報で紹介してもよいですか?
働く環境への取り組みとして紹介することはできます。ただし、健康や体調への効果をうたう表現は避け、休憩や打ち合わせに使える設備として事実を伝えるのが無難です。
どのくらいの人数の会社から導入を考えるべきですか?
人数の決まりはありません。出社する社員の数、オフィスの広さ、休憩スペースの不足の度合いで判断します。少人数の会社では、1台あたりの利用回数が少なくなりやすいため、1回あたりの利用コストを計算して判断するのがおすすめです。
参考資料
- e-Gov法令検索「事務所衛生基準規則」第19条・第21条
- e-Gov法令検索「労働安全衛生法」第71条の2
- 東京労働局「快適職場づくりを進めましょう」
- 東京労働局 公開資料「健康経営促進の為『酸素カプセル(BOX)』の設置」(企業の取組事例)
- e-Gov法令検索「建築基準法施行令」第85条
- e-Gov法令検索「民法」第621条
- e-Gov法令検索「医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律」第2条・第68条
- 国税庁「タックスアンサーNo.5403 少額の減価償却資産になるかどうかの判定の例示」
- 国税庁「タックスアンサーNo.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」
- 国税庁「タックスアンサーNo.5704 所有権移転外リース取引」
