
社員の食事を支える「社食」を検討し始めると、最初に気になるのが費用です。
ただ、社食には社員食堂から置き型、宅配弁当、食事券まで複数の形態があり、費用の構造がまったく異なります。
この記事では、5つの形態ごとに導入費用と運用費用の目安を整理し、人数と利用率から予算を立てる方法を解説します。
見落としやすいコストや、自社に合う形態を選ぶ判断基準もまとめました。
社食の導入費用は「形態」で大きく変わる
社食の費用は、厨房や設備を自社で持つかどうかで、桁が変わります。
まずは5つの形態の費用感を比べます。
次の表は、2026年10月時点で各社が公開している料金例をもとにした目安です。社員食堂は規模や設備で費用が大きく変わり、公的な統計もないため、金額ではなく費用の構造で示しています。
実際の金額は、社員数、拠点の場所、メニュー、契約条件によって変わります。
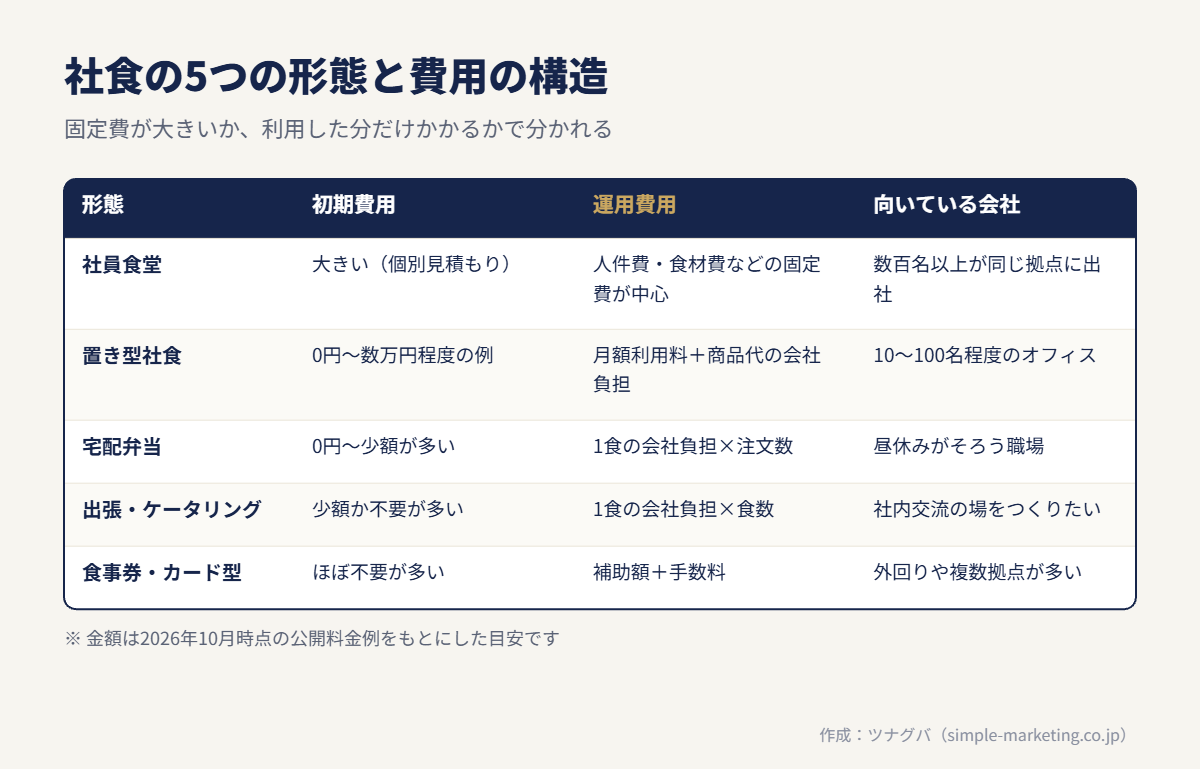
| 形態 | 初期費用の目安 | 運用費用の目安 | 費用が変わる主な条件 |
|---|---|---|---|
| 社員食堂(自社運営・委託) | 厨房設備・内装などで大きく、個別見積もりが必要 | 人件費・食材費・水道光熱費・委託費などの固定費が中心 | 席数、厨房設備、委託範囲、提供食数 |
| 置き型社食 | 0円〜数万円程度 | 月額利用料0円〜数万円程度+商品代の会社負担分 | 設置台数、商品数、補充の頻度 |
| 宅配弁当 | 0円〜少額のことが多い | 1食あたりの弁当代の会社負担分(従量) | 1食の価格、注文数、配達エリア |
| 出張・ケータリング型 | 少額または不要のことが多い | 1食あたりの料金の会社負担分(従量) | 提供の頻度、最低食数、メニュー |
| 食事券・カード型 | ほぼ不要のことが多い | 補助額+発行や利用の手数料 | 補助額の設定、対象人数 |
大きく分けると、社員食堂は「固定費が大きく、食数が多いほど1食あたりが下がる」形態です。
それ以外の形態は「固定費が小さく、利用した分だけ費用がかかる」形態です。
社員数が少ない会社ほど、固定費の小さい形態が合いやすくなります。
形態別の費用の内訳
社員食堂:初期投資と固定費が大きい
社員食堂は、厨房設備、食堂スペースの内装、テーブルや椅子、調理器具などの初期投資が必要です。
運用では、調理スタッフの人件費、食材費、水道光熱費、設備の保守費がかかります。
運営を給食会社に委託する場合は、委託の管理費が加わります。
設備には法令の基準もあります。労働安全衛生規則第630条は、事業場に附属する食堂や炊事場について、次のように定めています。
事業者は、事業場に附属する食堂又は炊事場については、次に定めるところによらなければならない。(中略)二 食堂の床面積は、食事の際の一人について、一平方メートル以上とすること。
出典:労働安全衛生規則 第630条(食堂及び炊事場)
同じ条文では、食器や食品材料の消毒の設備、保存のための設備、清浄な水の確保なども求められています(出典:労働安全衛生規則 第630条(食堂及び炊事場))。席数だけでなく、こうした設備を含めて見積もる必要があります。
提供する食数が多い場合は、届出も必要です。健康増進法では、特定かつ多数の者に継続的に食事を供給する施設のうち一定のものを「特定給食施設」とし、設置者は事業開始の日から1か月以内に都道府県知事に届け出なければならないとされています(出典:健康増進法 第20条・健康増進法施行規則 第5条(特定給食施設))。
法第二十条第一項の厚生労働省令で定める施設は、継続的に一回百食以上又は一日二百五十食以上の食事を供給する施設とする。
出典:健康増進法 第20条・健康増進法施行規則 第5条(特定給食施設)
厨房機器などを購入する場合は、税務上の資産計上も関わります。取得価額が10万円未満の減価償却資産は、事業に使った年度に全額を損金に算入でき、20万円未満のものは3年間で均等に償却する一括償却資産の規定を選べます(出典:国税庁 タックスアンサーNo.5403「少額の減価償却資産になるかどうかの判定の例示」)。
食数が安定して多い拠点では1食あたりの費用を抑えやすい一方、利用が少ないと固定費の負担が重くなります。
一般に、同じ拠点に多くの社員が集まる大企業や工場向けの形態です。
社員食堂は「自社運営」と「委託」で費用の形が違う
社員食堂の運営には、自社で調理スタッフを雇う自社運営と、給食会社に任せる委託の2つの方法があります。
自社運営は、メニューや価格を自由に決めやすい一方、スタッフの採用や衛生管理、食材の仕入れまで自社で担う必要があります。
委託は、運営の手間を減らせる一方、委託の管理費がかかり、メニューの自由度は契約の内容によって変わります。
委託の契約には、会社が一定額を負担する方式や、食数に応じて支払う方式などがあるため、見積もりでは費用の決まり方を確認します。
どちらの方法でも、食数が想定より少ないと1食あたりの費用が上がる点は共通しています。
置き型社食:初期費用が小さく、利用量で変わる
置き型社食は、オフィスに冷蔵庫や冷凍庫、棚を置き、総菜や軽食を社員が購入する形態です。
設備は事業者から貸与されることが多く、各社の公開料金例(2026年10月時点)では、初期費用は0円〜数万円程度の例が見られます。
運用費用は、月額利用料、配送料、商品代のうち会社が負担する分です。
社員の支払いは、公開料金例では1品100円〜300円程度の設定が見られます。社員の支払いが安いほど、会社の負担は大きくなります。
オフィスに冷蔵庫などを設置し、野菜やサラダ、総菜を手軽に購入できるようにするサービスは、ツナグバでも置き型の社食サービスとして掲載しています。
宅配弁当:固定費が小さく、注文数で決まる
宅配弁当は、事業者に弁当を注文し、オフィスに届けてもらう形態です。
初期費用や月額の固定費がかからないサービスも多く、費用は「1食の価格 × 注文数」で決まります。
1食の価格はメニューや地域で幅があるため、見積もりで確認します。
消費税の税率にも違いがあります。国税庁によると、会社が弁当を単に購入して支給する場合は飲食料品の譲渡として軽減税率(8%)、配膳などを伴うケータリングや食堂での食事の提供は標準税率(10%)になります(出典:国税庁「食事を支給したときの非課税限度額の判定」)。
最低注文数や配達エリア、注文の締め切り時刻の条件があるため、少人数の事業所や郊外の拠点では使えない場合があります。
出張・ケータリング型:イベント的に使いやすい
出張・ケータリング型は、事業者がオフィスに来て、その場で食事を提供する形態です。
固定費は少額か不要のことが多く、提供した食数に応じて費用がかかります。
毎日ではなく、週に数回や月に数回など、頻度を決めて使う方法もあります。
社内のコミュニケーションの場として使いたい企業に向いています。
食事券・カード型:外勤の社員にも使いやすい
食事券・カード型は、加盟している飲食店やコンビニで使える券やカードを社員に配る形態です。
設備が不要で、外回りの営業職や複数拠点の社員にも同じ条件で提供しやすい点が特徴です。
費用は補助額と手数料で決まります。
国税庁の質疑応答事例では、社員が飲食店で支払った食事代の一部を会社が現金で補助する場合は非課税の扱いにならず、会社と飲食店の契約で会社が代金を支払う場合は食事の支給として扱えるとされています(出典:国税庁 質疑応答事例「使用者が使用人等に対し食事代として金銭を支給した場合」)。
税務上の扱いは、利用範囲や換金できるかどうかなど仕組み次第のため、事業者の説明と税理士の確認が必要です。
見落としやすいコスト
料金表に出てこない費用も、予算に含めておく必要があります。
- 社内担当者の工数:注文の取りまとめ、補充や受け取りの対応、利用額の集計、社員からの問い合わせ対応
- 電気代:冷蔵庫・冷凍庫・電子レンジを使う形態では、電気代が増えます
- スペース:冷蔵庫や食事の場所を確保するため、ほかの用途に使えなくなる面積
- 廃棄:余った商品や弁当の廃棄にかかる費用や手間
- 解約時の費用:最低契約期間や違約金、設備の撤去費用
- 税務の管理:非課税の要件を満たしているか、社員ごとに確認する作業
特に担当者の工数は見落とされがちです。
月に数時間でも、続けるうちに負担と感じられるようになるため、どこまで事業者に任せられるかを比較の基準にします。
予算の立て方:人数と利用率から逆算する
社食の予算は、次の式で考えると全体像をつかみやすくなります。
月の予算 = 固定費(月額利用料・委託費など)+ 1食あたりの会社負担額 × 利用人数 × 月の利用回数
利用人数は「社員数 × 利用率」で見込みます。
利用率は職場によって大きく変わるため、最初は控えめに見積もり、試験導入で実際の数字を確かめます。
試算の例
1食あたりの会社負担を300円、月の利用回数を15回、利用率を5割と仮定した場合の、商品代の会社負担分は次のとおりです。
| 社員数 | 利用人数(5割) | 月の利用食数 | 会社負担(月) | 会社負担(年) |
|---|---|---|---|---|
| 10名 | 5名 | 75食 | 22,500円 | 270,000円 |
| 30名 | 15名 | 225食 | 67,500円 | 810,000円 |
| 100名 | 50名 | 750食 | 225,000円 | 2,700,000円 |
これに、月額利用料や配送料などの固定費が加わります。
数字はすべて仮定にもとづく試算で、実際の金額を示すものではありません。
他社の水準を公的データで確認する
自社の予算が多いか少ないかは、公的な調査と比べると判断しやすくなります。厚生労働省の令和3年就労条件総合調査では、法定外福利費のうち「食事に関する費用」は常用労働者1人1か月平均493円でした(出典:厚生労働省「令和3年就労条件総合調査 結果の概況(労働費用)」)。
| 企業規模(常用労働者数) | 食事に関する費用(1人1か月) |
|---|---|
| 1,000人以上 | 174円 |
| 300〜999人 | 427円 |
| 100〜299人 | 690円 |
| 30〜99人 | 849円 |
企業規模が小さいほど金額が大きく、30〜99人の企業では法定外福利費の19.2%を食事に関する費用が占めています(出典:厚生労働省「令和3年就労条件総合調査 結果の概況(労働費用)」)。大企業は住宅関連の費用の割合が大きいため、食事の割合が小さく見える点に注意が必要です。
大企業が中心の経団連の調査(2019年度)では、「給食」の費用は従業員1人1か月平均1,729円でした(出典:日本経済団体連合会「第64回 福利厚生費調査結果の概要(2019年度)」)。いずれも数年前の実績で、物価の変化は反映されていないため、目安として使います。
予算の上限を先に決める
社食は利用が増えるほど費用も増えます。
「1人あたり月いくらまで」「全体で月いくらまで」という上限を先に決めておくと、利用が増えたときにも慌てずに済みます。
上限は、次に説明する非課税の要件も考えて決めます。
税金の扱い:会社負担は月7,500円が目安の上限
社食で会社が負担した費用は、要件を満たせば給与として課税されません。
国税庁によると、令和8年4月1日以後に支給する食事から、要件は次のとおりです(出典:国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」)。
- 社員が食事の価額の半分以上を負担していること
- 食事の価額から社員の負担額を引いた会社負担額が、1か月あたり7,500円(消費税等を除く)以下であること
2つの要件のどちらかを満たさない場合は、会社負担の全額が給与として課税されます。国税庁のタックスアンサーでは、次のように説明されています。
この要件を満たしていなければ、食事の価額から役員や使用人の負担している金額を控除した残額が給与として課税されます。
出典:国税庁 タックスアンサーNo.2594「食事を支給したとき」
社員食堂の場合、食事の価額は食材費や調味料など、食事を作るために直接かかった費用の合計額で計算します。弁当などを購入して支給する場合は、業者への購入金額です(出典:国税庁 タックスアンサーNo.2594「食事を支給したとき」)。
改正前の上限は月3,500円だったため、古い情報をもとに予算を組まないよう注意してください。
また、食事代を現金で支給する場合は、深夜勤務者の夜食代などの例外を除き、原則として課税されます。
社会保険料の計算では、食事の現物支給を都道府県ごとの現物給与価額で報酬に換算するルールがあり、所得税とは基準が異なります(出典:日本年金機構「全国現物給与価額一覧表(厚生労働大臣が定める現物給与の価額)」)。社員負担の設定を決めるときは、社会保険労務士にも確認しておくと安心です。
自社に合う形態を選ぶ判断基準
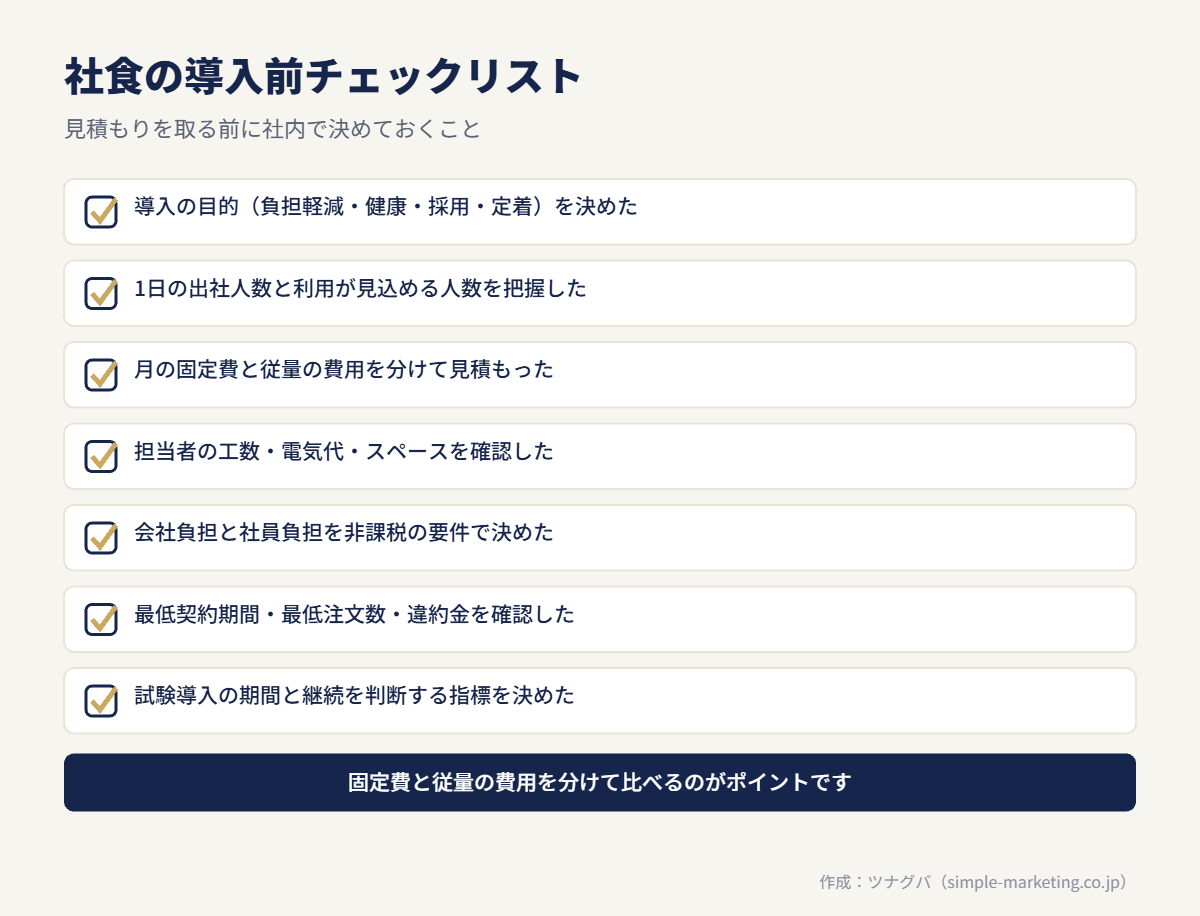
形態は、社員数と働き方、費用の上限の3つから絞り込むと迷いにくくなります。導入前に確認したい項目は、次の図とこの章の後半のチェックリストにまとめています。
規模と働き方で選ぶ
| 自社の状況 | 合いやすい形態 | 理由 |
|---|---|---|
| 同じ拠点に数百名以上が出社する | 社員食堂 | 食数が多く、固定費を食数で割ると1食あたりが下がりやすい |
| 10〜100名程度のオフィス | 置き型社食、宅配弁当 | 固定費が小さく、利用量に合わせて費用を調整しやすい |
| シフト勤務や夜勤がある | 置き型社食(冷凍タイプなど) | 時間を問わず利用できる |
| 外回りや複数拠点の社員が多い | 食事券・カード型 | 場所を問わず同じ条件で提供しやすい |
| 社内交流の場をつくりたい | 出張・ケータリング型 | 同じ時間にまとまって食事をする機会をつくれる |
導入しなくてもよいケース
- 在宅勤務が中心で、オフィスに出社する社員が少ない
- オフィスの周辺に、手ごろな価格の飲食店がそろっている
- 社員アンケートで、食事補助へのニーズが低い
- 管理を担当できる人がおらず、利用額の集計や要件の確認が回らない
- 予算に余裕がなく、続けられる見通しが立たない
社食は、一度始めるとやめにくい福利厚生です。
ニーズがはっきりしない段階では、残業時の食事を現物で支給するなど、自社でできる範囲から始める方法もあります。
導入前のチェックリスト
- 導入の目的(昼食代の負担軽減、健康づくり、採用、定着)を決めたか
- 1日あたりの出社人数と、利用が見込める人数を把握したか
- 初期費用だけでなく、月の固定費と従量の費用を分けて見積もったか
- 担当者の工数、電気代、スペースなどの見えにくいコストを確認したか
- 会社負担と社員負担を、非課税の要件に照らして決めたか
- 最低契約期間、最低注文数、違約金を確認したか
- 試験導入の期間と、継続を判断する指標を決めたか
形態を組み合わせるという考え方
社食は、1つの形態だけで全員のニーズを満たす必要はありません。
働き方が異なる社員が混在している会社では、形態を組み合わせたほうが、費用を抑えながら公平に提供しやすくなる場合があります。
組み合わせの例
- 本社は置き型社食、外回りの営業職は食事券・カード型
- 平日の昼は宅配弁当、夜勤の時間帯は冷凍タイプの置き型社食
- 普段は置き型社食、月に1回は出張・ケータリング型で社内の交流の場をつくる
組み合わせる場合は、社員ごとの会社負担の合計が、非課税の要件の範囲に収まるかを確認する必要があります。
形態が増えるほど集計の手間も増えるため、担当者の負担と合わせて判断してください。
社員の公平感にも配慮する
特定の拠点や職種だけが恩恵を受ける形になると、ほかの社員から不満が出ることがあります。
すべての社員に同じ形態を用意できない場合でも、「どの社員にも何らかの形で食事の補助がある」状態をめざすと、制度への納得感が高まります。
パートタイム・有期雇用労働法では、給食施設・休憩室・更衣室について、パートや有期雇用の社員にも利用の機会を与えなければならないとされています(出典:パートタイム・有期雇用労働法 第12条(福利厚生施設))。社員食堂を設ける場合は、雇用形態で利用を分けないことが前提です。
導入までの一般的な流れ
社食の導入は、次の順に進めると検討の漏れを防げます。
- 目的を決める:昼食代の負担軽減、健康づくり、採用、定着など
- 現状を把握する:出社人数、勤務時間帯、周辺の飲食環境、社員の昼食の取り方
- 社員アンケートでニーズを聞く:希望する形態、価格、メニュー、利用したい時間帯
- 形態を絞り込む:規模と働き方に合う形態を2〜3に絞る
- 資料請求と見積もり:固定費と従量の費用、契約条件を比べる
- 試験導入:1〜3か月程度、利用数と満足度を確かめる
- 本格導入:社内規程を整え、社員に周知して運用を始める
- 定期的な見直し:利用率と費用を毎月確認し、半年に1回程度プランを見直す
社員に費用の一部を負担してもらう場合、常時10人以上の労働者を使用する会社は、食費の負担に関する定めを就業規則に記載する必要があります(出典:労働基準法 第89条(作成及び届出の義務))。
見積もりを依頼するときに伝えること
- 社員数と、1日あたりの出社人数
- 勤務時間帯(シフト勤務や夜勤の有無)
- 設置や提供に使えるスペースと電源の状況
- 会社負担の上限として考えている金額
- 導入の目的と、重視したい点(価格、健康、品数など)
条件をそろえて複数の事業者に伝えると、見積もりを同じ基準で比べやすくなります。
費用を抑えるための工夫
- 試験導入やトライアルで実際の利用数を確かめてから、プランを決める
- 社員アンケートで人気のメニューや利用したい時間帯を聞き、余りや廃棄を減らす
- 冷凍や常温など、賞味期限の長い商品を中心にして廃棄を抑える
- 複数のサービスから見積もりを取り、固定費と従量の費用を分けて比べる
- 利用が少ない拠点や時間帯は、プランの縮小や別の形態への切り替えを検討する
費用を抑えることだけを目的にすると、社員が利用しない社食になりがちです。
費用と利用率の両方を見ながら、続けられる形を探すことが大切です。
あわせて読みたい
ツナグバで、社食のサービスを比べる
ツナグバは、法人向けサービスを無料で探し、複数のサービスの資料をまとめて請求できるサイトです。
福利厚生の分野では、オフィスに冷蔵庫などを設置し、野菜やサラダ、総菜などを手軽に購入できるようにする置き型の社食サービスを掲載しています。
福利厚生の充実や、採用時のアピールに使いたい企業に向いたサービスです。
料金の内訳や設置の条件は資料で確認できます。
自社の人数や設置場所に合うか、まずは資料で確かめてください。
こんな課題があれば
- 昼食をコンビニで済ませる社員が多く、食生活が気になっている
- 周辺に飲食店が少なく、社員が食事に困っている
- 福利厚生が少なく、採用の面接で伝えられる魅力が乏しい
掲載サービスでできること
- オフィスで食事を購入できる:冷蔵庫などを設置し、野菜やサラダ、総菜を社内で購入できるようにします。外に出ずに食事をとれます。
- 社食の設備を作らずに始められる:調理場や専任の人員を用意せずに導入できる形が一般的です。必要な設置場所や設備は製品によって違うため、資料で確認してください。
- 福利厚生として社内外に伝えられる:食事の支援は、社員が日々の中で利用しやすい福利厚生です。採用の場で職場環境の一つとして伝えることができます。
資料で確かめたいこと
- 会社と社員の費用負担の割合と、月額料金の内訳
- 設置に必要なスペースと電源
- 商品の補充の頻度と、品ぞろえの範囲
- 利用する社員の人数に合ったプランがあるか
- 支払い方法と、会計処理の扱い
よくある質問
社員食堂をつくるには、どのくらいの費用がかかりますか?
厨房設備や内装を新たに用意する場合、数百万円〜数千万円程度の初期投資がかかる例が見られます。
席数、設備の内容、既存の空間を使えるかどうかで大きく変わるため、設計や給食会社への見積もりが必要です。
少人数の会社でも社食は導入できますか?
置き型社食や食事券・カード型など、固定費の小さい形態なら少人数の会社でも導入しやすくなります。
最低利用人数や最低注文数の条件はサービスによって異なるため、社員数を伝えて見積もりを依頼してください。
社食の費用は経費にできますか?
会社が負担する費用は、要件を満たせば福利厚生費として扱われることが一般的です。
社員が食事の価額の半分以上を負担し、会社負担が月7,500円(消費税等を除く)以下であることなどが要件です。
処理の方法は顧問税理士に確認してください。
社員の負担をゼロにしてもよいですか?
社員の負担をゼロにすると、非課税の要件の一つである「社員が食事の価額の半分以上を負担すること」を満たさなくなります。
その場合、会社負担分は給与として課税されます。
ただし、残業や宿日直のときに現物で支給する食事は、無料でも課税しなくてよいとされています。
導入の効果はどう確かめればよいですか?
利用率、社員アンケートの満足度、採用の場面での反応など、導入の目的に合った指標を決めて確認します。
目的と指標を導入前に決めておくと、続けるかどうかを判断しやすくなります。
参考資料
- 国税庁 タックスアンサーNo.2594「食事を支給したとき」(令和8年4月1日現在法令等)
- 国税庁「食事を支給したときの非課税限度額の判定」(令和8年4月1日現在法令等)
- 国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」(令和8年4月)
- 国税庁 質疑応答事例「使用者が使用人等に対し食事代として金銭を支給した場合」(令和8年4月1日現在の法令・通達等)
- 国税庁 タックスアンサーNo.5403「少額の減価償却資産になるかどうかの判定の例示」
- 日本年金機構「全国現物給与価額一覧表(厚生労働大臣が定める現物給与の価額)」(2026年3月19日更新)
- 厚生労働省「令和3年就労条件総合調査 結果の概況(労働費用)」(令和3年)
- 日本経済団体連合会「第64回 福利厚生費調査結果の概要(2019年度)」(2020年11月)
- 労働安全衛生規則 第630条(食堂及び炊事場)(e-Gov法令検索)
- 健康増進法 第20条・健康増進法施行規則 第5条(特定給食施設)(e-Gov法令検索)
- パートタイム・有期雇用労働法 第12条(福利厚生施設)(e-Gov法令検索)
- 労働基準法 第89条(作成及び届出の義務)(e-Gov法令検索)
