
社員の昼食や健康づくりを支える福利厚生として、「置き型社食」を検討する企業が増えています。
ただ、料金の仕組みはサービスごとに異なり、初期費用や月額だけを見ても実際の負担額は分かりにくいものです。
この記事では、置き型社食の仕組みと料金の内訳、2026年4月に改正された税金の扱い、導入の判断基準までを順に整理します。
自社に合うかどうかを見極める材料として使ってください。
置き型社食とは
置き型社食とは、オフィスに冷蔵庫や冷凍庫、棚などを置き、総菜・サラダ・弁当・軽食などを社員が手ごろな価格で購入できるようにするサービスです。
「設置型社食」「オフィス社食」と呼ばれることもあります。
社員食堂のように厨房や調理スタッフを用意する必要がないため、中小企業や小規模な事業所でも取り入れやすい点が特徴です。
職場で手軽に野菜や主菜をとれる環境づくりにも使えます。厚生労働省の令和5年国民健康・栄養調査では、20歳以上の野菜摂取量の平均値は1日256.0gで、健康日本21(第三次)の目標値である350gを下回っています(出典:厚生労働省「令和5年国民健康・栄養調査結果の概要」)。
同じ調査では、年齢階級別に見ると男女とも20歳代で野菜摂取量が最も少ないとされています(出典:厚生労働省「令和5年国民健康・栄養調査結果の概要」)。若手社員が多い職場では、副菜を選べる環境が昼食の選択肢を広げます。
仕組み:設置から補充、精算までの流れ
一般的な流れは次のとおりです。
- サービス事業者が冷蔵庫・冷凍庫・棚などをオフィスに設置する
- 事業者が定期的に商品を届け、補充や賞味期限の管理を行う(範囲はサービスにより異なる)
- 社員は好きなタイミングで商品を選び、現金・キャッシュレス・アプリなどで代金を支払う
- 企業は月額利用料や商品代の一部(会社負担分)を事業者に支払う
補充や在庫管理を誰が担うかは、サービスによって差があります。
事業者がすべて行うタイプもあれば、補充だけ社内の担当者が行うタイプもあります。
主なタイプ
置き型社食は、置く商品と保管方法によって大きく4つに分けられます。
- 冷蔵総菜型:冷蔵庫に総菜・主菜・サラダなどを置く。昼食の補助や健康づくりを目的にする企業に向いています
- 冷凍弁当型:冷凍庫で保管し、電子レンジで温めて食べる。賞味期限が長く、出社人数が日によって変わる職場でも廃棄が出にくいタイプです
- 常温軽食型:パン・お菓子・ナッツ・飲料などを棚に置く。設置スペースが小さく、電源の制約がある職場でも始めやすいタイプです
- オフィスコンビニ型:食品や飲料、日用品まで幅広く置き、無人販売に近い形で運用する。品数を重視する職場向けです
社員食堂・弁当宅配・食事券との違い
食事の福利厚生には、置き型社食以外にも選択肢があります。
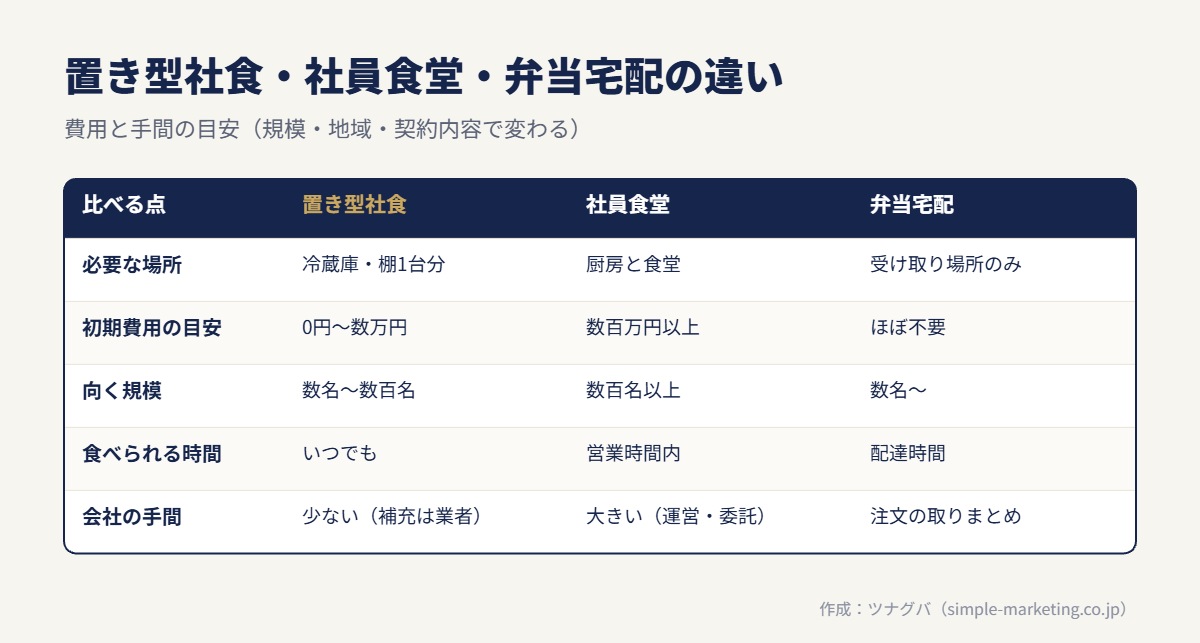
違いを表にまとめます。
| 方法 | 主な費用 | 利用できる時間 | 向いている職場 |
|---|---|---|---|
| 置き型社食 | 月額利用料・商品代の会社負担分・配送料 | 設置場所に入れれば随時 | 社員食堂を持てない中小企業、シフト勤務がある職場 |
| 社員食堂 | 厨房設備・人件費・食材費など | 営業時間内 | 同じ拠点に多くの社員が集まる企業 |
| 弁当宅配 | 弁当代の会社負担分・配送料 | 配達時間に合わせる | 昼休みの時間がそろっている職場 |
| 食事券・カード型の補助 | 発行手数料・補助額 | 加盟店の営業時間 | 外勤・営業職が多い企業 |
置き型社食は「好きな時間に食べられる」ことと「初期投資が小さい」ことが強みです。
一方で、温かい料理や品数の多さでは社員食堂に及ばない点は理解しておく必要があります。
社員食堂を設ける場合は、設備の基準も考える必要があります。労働安全衛生規則では、事業場に附属する食堂の床面積を、食事の際の1人について1平方メートル以上とすることなどが定められています(出典:労働安全衛生規則 第630条(食堂及び炊事場))。
置き型社食の料金の内訳と目安
置き型社食の料金は、主に4つの費用で構成されます。
公開されている料金例を見ると、金額の幅が大きく、同じ「月額〇円」でも含まれる範囲が違います。
次の表は、2026年10月時点で各社が公開している料金例をもとにした、あくまで目安です。
| 費用の種類 | 内容 | 目安 | 金額が変わる主な条件 |
|---|---|---|---|
| 初期費用 | 冷蔵庫などの設置、導入時の手数料 | 0円〜数万円程度 | 設備の貸与か買い取りか、設置台数 |
| 月額利用料 | 設備レンタル、管理システム、補充サービス | 0円〜数万円程度 | 設置台数、商品の数、補充の頻度 |
| 商品代(会社負担分) | 商品価格のうち会社が負担する部分 | 利用量によって変動 | 社員数、利用率、1品あたりの補助額 |
| 配送料・その他 | 配送料、地方の追加料金、電気代など | サービスにより異なる | 拠点の所在地、配送頻度 |
社員が支払う価格は、各社が公開している料金例(2026年10月時点)では1品100円〜300円程度の設定が見られますが、商品や会社負担の割合によって変わります。
ただし、社員の支払額が安いほど、会社の負担額は大きくなります。
公的な調査で見る、食事への会社負担の水準
他社が食事にどの程度費用をかけているかは、公的な調査で目安をつかめます。厚生労働省の令和3年就労条件総合調査では、法定外福利費のうち「食事に関する費用」は常用労働者1人1か月平均493円でした(出典:厚生労働省「令和3年就労条件総合調査 結果の概況(労働費用)」)。
企業規模別では、30〜99人の企業が849円、100〜299人の企業が690円と、中小企業のほうが金額が大きくなっています(出典:厚生労働省「令和3年就労条件総合調査 結果の概況(労働費用)」)。
大企業が中心の経団連の調査(2019年度)では、法定外福利費のうち「給食」は従業員1人1か月平均1,729円でした(出典:日本経済団体連合会「第64回 福利厚生費調査結果の概要(2019年度)」)。大企業中心の数字のため、中小企業の目安には向きません。
どちらも数年前の実績で、その後の物価の変化は反映されていません。予算を決めるときは、こうした数字を参考にしつつ、自社の利用見込みから積み上げるのが確実です。
月の費用を見積もるための計算式
置き型社食の月額費用は、次の式で考えると全体像をつかみやすくなります。
月の費用 = 月額利用料 + 配送料 +(1品あたりの会社負担額 × 月の利用品数)
たとえば、社員30名のうち半分の15名が月に15回利用すると、月の利用品数は225品です。
仮に1品あたりの会社負担が200円なら、商品代の会社負担分は月45,000円になります。
ここに月額利用料と配送料が加わります。
この数字は仮定にもとづく試算です。
実際の見積もりでは、利用率をどの程度で見込むかによって大きく変わるため、試験導入で実際の利用数を確かめてから本契約に進むのが安全です。
見積もりで確認したい項目
料金表の数字だけでは比較できないため、見積もりの段階で次の点を確認します。
- 最低契約期間と、途中解約の違約金の有無
- 月額利用料に含まれる範囲(補充・賞味期限管理・廃棄処理・設備の故障対応)
- 1回あたりの最低発注数や、最低利用人数の条件
- 配送料と、地方や複数拠点での追加料金
- 電子レンジや電源工事など、会社側で用意するもの
- 社員の支払い方法(現金・キャッシュレス・給与天引き)と未払いの管理方法
食事の福利厚生として、オフィスに冷蔵庫などを置いて野菜やサラダ、総菜を手軽に購入できるようにするサービスは、ツナグバでも置き型の社食サービスとして掲載しています。
料金の条件は事業者によって異なるため、資料で内訳を確認してから比べることをおすすめします。
税金の扱い:非課税になる条件(2026年4月改正)
置き型社食で会社が商品代の一部を負担すると、その負担分は社員への「経済的利益」として扱われます。
一定の要件を満たさないと、給与として所得税の課税対象になります。
2026年4月から非課税限度額が月7,500円に
国税庁によると、食事の現物支給に係る非課税限度額は、令和8年4月1日以後に支給する食事から、月額3,500円から月額7,500円に引き上げられました(出典:国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」)。
適用の開始時期について、国税庁は次のように案内しています。
引上げ後の非課税限度額(7,500円)については、令和8年4月1日以後に支給する食事について適用されます。
出典:国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」
3月以前に提供した食事には、改正前の月3,500円が当てはまります。
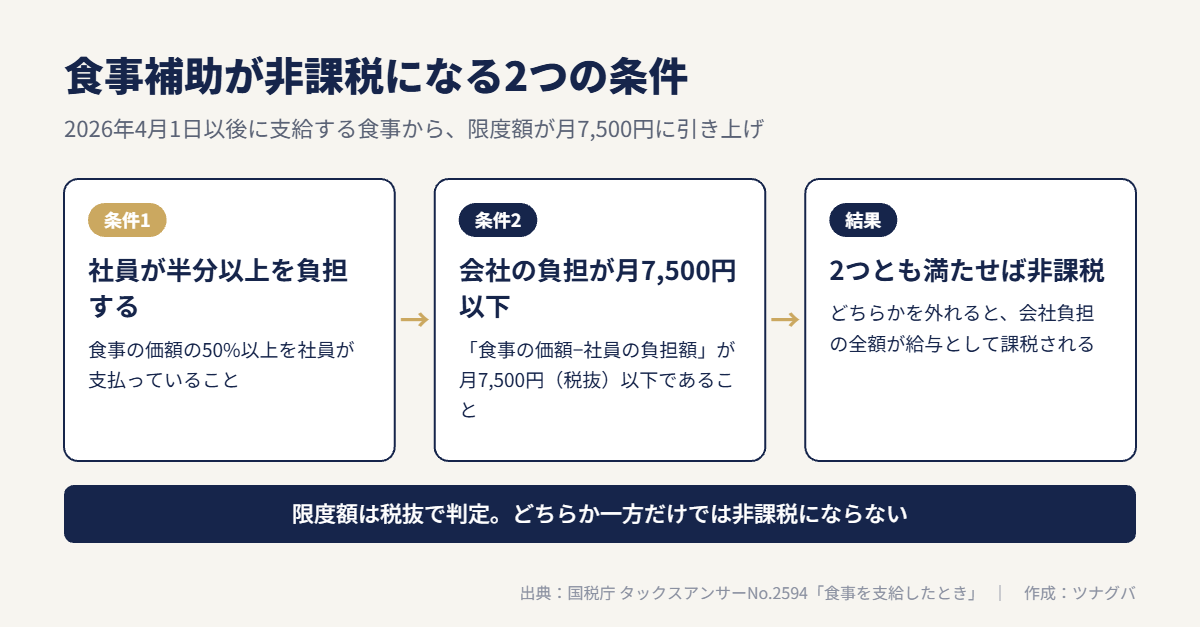
現在の要件は次の2つで、両方を満たす必要があります。
- 役員や使用人が、食事の価額の半分以上を負担していること
- 食事の価額から本人の負担額を引いた残り(会社負担額)が、1か月あたり7,500円(消費税等を除く)以下であること
どちらか一方でも満たさないと、会社負担額の全額が給与として課税されます。国税庁のタックスアンサーでは、次のように説明されています。
この要件を満たしていなければ、食事の価額から役員や使用人の負担している金額を控除した残額が給与として課税されます。
出典:国税庁 タックスアンサーNo.2594「食事を支給したとき」
「上限を超えた分だけ」が課税されるのではない点に注意が必要です。月7,500円を少しでも超えると、会社負担の全額が給与の扱いになります。
弁当などを購入して支給する場合、食事の価額は業者への購入金額で判断するとされています(出典:国税庁 タックスアンサーNo.2594「食事を支給したとき」)。
7,500円の判定は消費税を除いた金額で行う
7,500円以下かどうかは、消費税等を除いた金額で判定し、10円未満の端数は切り捨てます(出典:国税庁 タックスアンサーNo.2594「食事を支給したとき」)。
商品の種類によって消費税率が異なる点にも注意します。国税庁は、弁当を購入して支給する場合の税率について次のように示しています。
使用者(事業者)が弁当を単に購入して役員や使用人に支給する場合、使用者と弁当事業者との取引は、飲食料品の譲渡となりますので、軽減税率(8パーセント)が適用されます。
出典:国税庁「食事を支給したときの非課税限度額の判定」
同じページでは、配膳などを伴うケータリングや、食堂での食事の提供は標準税率(10%)になると説明されています(出典:国税庁「食事を支給したときの非課税限度額の判定」)。置き型社食の取引がどちらに当たるかは契約の内容によるため、見積もりの段階で事業者に確認しておくと計算がしやすくなります。
置き型社食で注意したいポイント
置き型社食は「社員が自分で選んで購入する」形のため、次の点に注意が必要です。
- 社員の支払額が商品価格の半分未満になる設定だと、1つ目の要件を満たしません
- 要件は社員1人ごと・1か月ごとに判定するため、誰が何品買ったかを把握できる仕組みが望ましいです
- 食事代を現金で補助する場合は、深夜勤務者の夜食代などの例外を除き、原則として課税対象になります
たとえば、社員が近くの飲食店で支払った食事代の半額を会社が口座に振り込む制度について、国税庁は、食事ではなく金銭の支給にあたるため非課税の扱いはできないとの回答を示しています(出典:国税庁 質疑応答事例「使用者が使用人等に対し食事代として金銭を支給した場合」)。
社会保険料の計算は別のルール
所得税とは別に、健康保険・厚生年金保険の保険料の計算では、食事の現物支給を報酬に含めるかどうかを別の基準で判断します。日本年金機構の現物給与価額一覧表では、令和8年4月からの東京都の価額は昼食1食300円とされています(出典:日本年金機構「全国現物給与価額一覧表(厚生労働大臣が定める現物給与の価額)」)。
同じ資料のQ&Aでは、本人から現物給与価額の3分の2以上を食事代として徴収している場合は、食事の供与はないものとして扱うと説明されています(出典:日本年金機構「全国現物給与価額一覧表(厚生労働大臣が定める現物給与の価額)」)。社員の負担を小さくする設定にするときは、社会保険の扱いもあわせて確認しておきましょう。
価格設定と記録の方法は、契約前に事業者と顧問税理士に確認しておくと安心です。
社員の負担分を給与から天引きする場合は、労働基準法第24条により、労働者の過半数で組織する労働組合か過半数代表者との書面による協定が必要です(出典:労働基準法 第24条(賃金の支払))。
また、常時10人以上の労働者を使用する会社が、社員に食費を負担させる定めをする場合は、その事項を就業規則に記載する必要があります(出典:労働基準法 第89条(作成及び届出の義務))。
個別の判断は、税務署や税理士に相談してください。
置き型社食のメリットとデメリット
メリット
- 厨房や調理スタッフが不要で、社員食堂より小さな投資で始められる
- 設置場所に入れれば時間を問わず利用できるため、シフト勤務や時差出勤とも相性がよい
- 野菜やサラダなど、栄養に配慮したメニューを選べるサービスがある
- 昼食を買いに出る時間が減り、休憩時間を有効に使いやすい
- 求人票や会社説明で、福利厚生の一つとして伝えられる
デメリット
- 利用率が職種や勤務形態で偏りやすく、利用しない社員には恩恵がない
- メニューが固定されると飽きられやすい
- 冷蔵・冷凍タイプは設置スペースと電源が必要
- 商品が余れば廃棄が出て、足りなければ品切れになる
- 会社負担額の設定によっては、非課税の要件を満たさなくなる
- 最低契約期間や違約金がある場合、合わなかったときにすぐやめられない
導入を判断する基準とチェックリスト
置き型社食は、どの会社にも向いているわけではありません。
次の基準で、自社に合うかどうかを判断してください。
向いている会社
- 社員食堂を持つ規模ではないが、食事の福利厚生を用意したい
- オフィスの近くに飲食店やコンビニが少ない
- シフト勤務や夜間勤務があり、食事の時間がばらばらになりやすい
- 出社する社員が一定数いて、毎日ある程度の利用が見込める
- 社員の健康づくりや、採用時の福利厚生のアピールに力を入れたい
パートタイム・有期雇用労働法では、給食施設・休憩室・更衣室について、パートや有期雇用の社員にも利用の機会を与えなければならないとされています(出典:パートタイム・有期雇用労働法 第12条(福利厚生施設))。置き型社食を導入するときも、利用できる社員を雇用形態で分けない設計にしておくのが基本です。
向いていないケース(導入しなくてもよいケース)
- 在宅勤務が中心で、オフィスに出社する社員が少ない
- オフィスの周辺に安くて選択肢の多い飲食店がそろっている
- 冷蔵庫や冷凍庫を置くスペース、電源を確保できない
- 社員アンケートで、食事の補助へのニーズが低い
- 外回りの営業職が多く、昼にオフィスにいる社員が少ない
このような場合は、置き型社食より、食事券やカード型の補助、ほかの福利厚生メニューのほうが社員の満足につながる可能性があります。
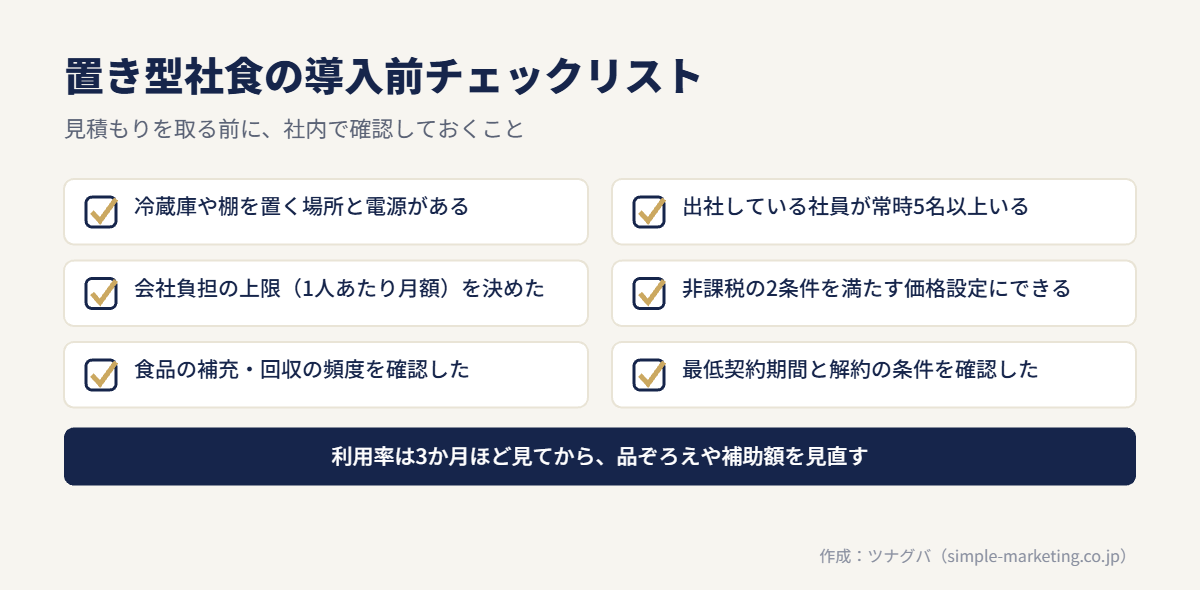
導入前のチェックリスト
- 社員アンケートで、食事補助へのニーズと希望するメニューを確認したか
- 1日あたりの出社人数と、利用が見込める人数を把握したか
- 設置場所の広さ・電源・衛生面(清掃のルール)を確認したか
- 会社負担額と社員負担額を、非課税の要件に照らして決めたか
- 補充・賞味期限管理・廃棄を誰が担当するか決めたか
- 最低契約期間・違約金・解約の条件を確認したか
- 試験導入の期間を設け、利用率を測る方法を決めたか
- 導入の目的(健康づくり、採用、定着など)と、効果を見る指標を決めたか
自社でできること
本格的なサービスを入れる前に、自社でできることもあります。
たとえば、飲料やお菓子の置き場を社内で用意し、どの程度利用されるかを試す方法です。
ただし、社内で商品を仕入れて販売する場合は、衛生管理や代金の管理、税金の扱いを自社で整える必要があります。
手間が大きいと感じたら、管理まで任せられるサービスを検討するとよいでしょう。
目的別に見る、置き型社食の選び方
同じ置き型社食でも、導入の目的によって重視すべき点は変わります。
目的をはっきりさせてから比べると、サービス選びで迷いにくくなります。
| 導入の目的 | 重視するポイント | 合いやすいタイプ |
|---|---|---|
| 社員の健康づくり | 野菜・サラダ・主菜の品ぞろえ、栄養表示の有無 | 冷蔵総菜型 |
| シフト勤務・夜勤への対応 | 賞味期限の長さ、電子レンジで温められるか | 冷凍弁当型 |
| 狭いオフィスでの手軽な補助 | 設置スペース、電源の要否 | 常温軽食型 |
| 品数の多さ・日用品もまとめたい | 取扱品目の数、補充の頻度 | オフィスコンビニ型 |
| 採用時のアピール | 社員の利用率、説明しやすさ | 社員の希望に合うタイプ |
目的ごとに見るべき指標
導入後は、目的に合った指標で効果を確かめます。
健康づくりが目的なら、野菜や主菜の購入数の推移を見ます。
定着や満足度が目的なら、社員アンケートの満足度や、福利厚生への評価の変化を確認します。
採用が目的なら、面接で福利厚生について質問される回数を記録しておきます。
売上のような分かりやすい数字が出にくい施策のため、「何をもって続けるか」を導入前に決めておくことが大切です。
社員への告知で伝えておくこと
利用率は、導入時の告知で大きく変わります。
次の内容を、社内チャットや朝礼などで伝えておきましょう。
- 設置場所と利用できる時間
- 支払い方法と、1品あたりの価格
- 会社が費用の一部を負担していること
- 商品の補充日と、要望を伝える窓口
- 試験導入の場合は、その期間と継続の判断方法
会社が負担していることを伝えると、福利厚生として認識されやすくなります。
要望の窓口を用意しておくと、メニューの入れ替えにも社員の声を反映できます。
導入までの流れと、利用率を保つ運用のコツ
導入までの一般的な流れ
- 目的と予算を決める(福利厚生の充実、健康づくり、採用など)
- 社員アンケートでニーズを確認する
- 複数のサービスの資料を取り寄せ、料金の内訳と条件を比べる
- 設置場所の下見と見積もりを依頼する
- 試験導入で利用率と社員の反応を確かめる
- 社内に告知し、利用ルールを共有して本格運用を始める
利用率を保つ運用のコツ
置き型社食は、導入して終わりではありません。
利用されなくなると、費用だけが残ります。
- 冷蔵庫は人の動線上、目に入りやすい場所に置く
- 月に1回程度、利用数と売れ筋を確認し、メニューの入れ替えを事業者に相談する
- 新商品の入荷を社内チャットなどで知らせる
- 半年に1回程度、社員アンケートで満足度と要望を聞く
- 利用率が低い状態が続く場合は、プランの縮小や別の福利厚生への切り替えも検討する
あわせて読みたい
- 食事補助を非課税にする条件|2026年改正の月7,500円と計算例
- 社食の導入費用はいくら?5つの形態別の目安と予算の立て方
- 中小企業の福利厚生の種類一覧|選び方の基準と費用の考え方
- 福利厚生費の相場は一人あたりいくら?公的データと予算の決め方
- 健康経営のメリットとは?中小企業が始める手順と費用の考え方
ツナグバで、置き型社食のサービスを比べる
ツナグバは、法人向けサービスを無料で探し、複数のサービスの資料をまとめて請求できるサイトです。
福利厚生の分野では、オフィスに冷蔵庫などを設置し、野菜やサラダ、総菜などを手軽に購入できるようにする置き型の社食サービスを掲載しています。
福利厚生の充実や、採用時のアピールに使いたい企業に向いたサービスです。
料金の内訳や設置の条件は、資料で確認できます。
まずは資料を取り寄せ、自社の人数や設置場所に合うかを確かめてください。
こんな課題があれば
- 昼食をコンビニで済ませる社員が多く、食生活が気になっている
- 周辺に飲食店が少なく、社員が食事に困っている
- 福利厚生が少なく、採用の面接で伝えられる魅力が乏しい
掲載サービスでできること
- オフィスで食事を購入できる:冷蔵庫などを設置し、野菜やサラダ、総菜を社内で購入できるようにします。外に出ずに食事をとれます。
- 社食の設備を作らずに始められる:調理場や専任の人員を用意せずに導入できる形が一般的です。必要な設置場所や設備は製品によって違うため、資料で確認してください。
- 福利厚生として社内外に伝えられる:食事の支援は、社員が日々の中で利用しやすい福利厚生です。採用の場で職場環境の一つとして伝えることができます。
資料で確かめたいこと
- 会社と社員の費用負担の割合と、月額料金の内訳
- 設置に必要なスペースと電源
- 商品の補充の頻度と、品ぞろえの範囲
- 利用する社員の人数に合ったプランがあるか
- 支払い方法と、会計処理の扱い
よくある質問
置き型社食は何人から導入できますか?
最低利用人数や最低発注数の条件は、サービスによって異なります。
少人数の事業所でも使えるプランを用意している事業者もあるため、社員数と出社人数を伝えたうえで見積もりを依頼するのが確実です。
置き型社食の費用は経費になりますか?
会社が負担する月額利用料や商品代は、一般に福利厚生費として扱われることが多い費用です。
ただし、食事の価額の半分以上を社員が負担し、会社負担が月7,500円(消費税等を除く)以下であるなど、非課税の要件を満たさない場合は給与として課税されます。
冷蔵庫などの設備を買い取る場合、取得価額が10万円未満などの少額の減価償却資産に当たれば、事業に使った年度に全額を損金に算入できます(出典:国税庁 タックスアンサーNo.5403「少額の減価償却資産になるかどうかの判定の例示」)。
処理は顧問税理士に確認してください。
社員が全額を負担する形でも導入できますか?
社員が全額を負担する形で運用している例もあります。
会社の負担は月額利用料などに限られますが、社員にとっての割安感は小さくなるため、福利厚生としての効果は弱まります。
目的に合わせて会社負担の割合を決めるとよいでしょう。
小さなオフィスでも置けますか?
常温の軽食タイプなら、棚1つ分のスペースから始められる場合があります。
冷蔵・冷凍タイプは設置スペースと電源が必要なため、事前に下見を依頼してください。
合わなかった場合、すぐにやめられますか?
最低契約期間や違約金の有無はサービスによって異なります。
契約前に解約条件を確認し、可能であれば試験導入から始めると、合わなかった場合の負担を抑えられます。
参考資料
- 国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」(令和8年4月)
- 国税庁 タックスアンサーNo.2594「食事を支給したとき」(令和8年4月1日現在法令等)
- 国税庁「食事を支給したときの非課税限度額の判定」(令和8年4月1日現在法令等)
- 国税庁 質疑応答事例「使用者が使用人等に対し食事代として金銭を支給した場合」(令和8年4月1日現在の法令・通達等)
- 日本年金機構「全国現物給与価額一覧表(厚生労働大臣が定める現物給与の価額)」(2026年3月19日更新)
- 厚生労働省「令和3年就労条件総合調査 結果の概況(労働費用)」(令和3年)
- 日本経済団体連合会「第64回 福利厚生費調査結果の概要(2019年度)」(2020年11月)
- 厚生労働省「令和5年国民健康・栄養調査結果の概要」(令和6年11月公表)
- 労働安全衛生規則 第630条(食堂及び炊事場)(e-Gov法令検索)
- 労働基準法 第24条(賃金の支払)(e-Gov法令検索)
- 労働基準法 第89条(作成及び届出の義務)(e-Gov法令検索)
- パートタイム・有期雇用労働法 第12条(福利厚生施設)(e-Gov法令検索)
- 国税庁 タックスアンサーNo.5403「少額の減価償却資産になるかどうかの判定の例示」
