
社員の食事を会社が補助すると、条件によっては給与として所得税がかかります。
2026年4月には、食事の非課税限度額が月3,500円から月7,500円に引き上げられ、制度を見直す企業も増えています。
この記事では、食事補助を非課税にする要件と計算例、例外のルール、提供方法ごとの扱いを整理します。
課税になりやすい失敗と、導入前に確認したい実務のチェックリストもまとめました。
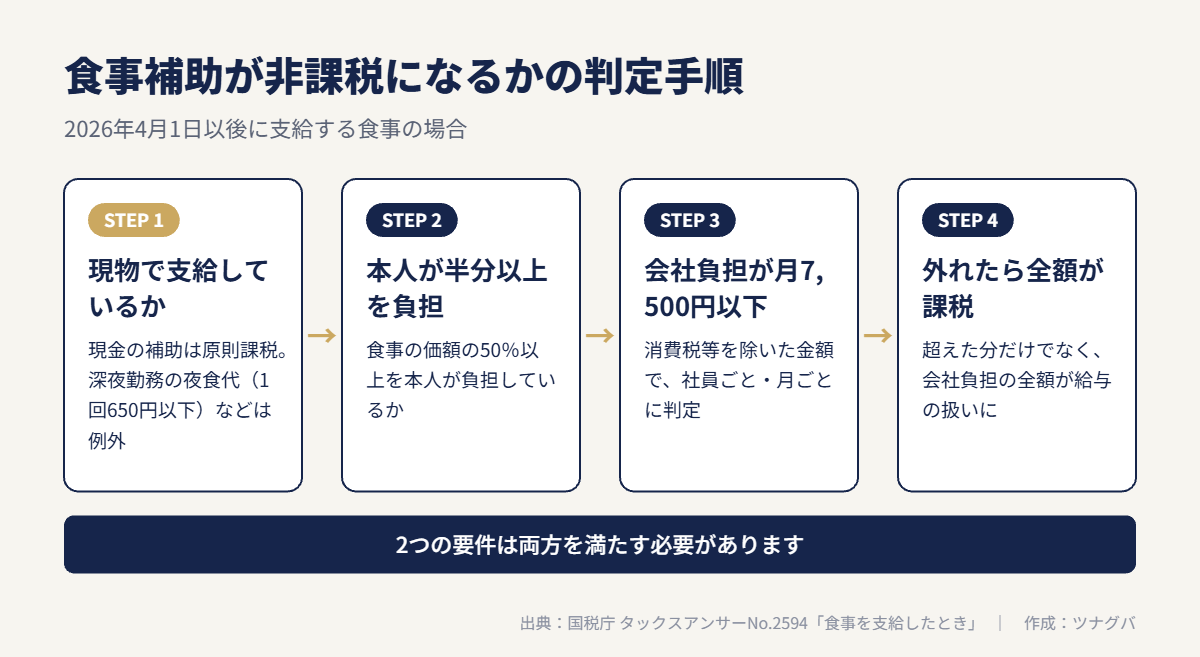
食事補助が非課税になる2つの要件(2026年4月改正)
国税庁のタックスアンサーでは、会社が役員や使用人に支給する食事は、次の2つの要件を両方満たせば、給与として課税されないとされています(出典:国税庁 タックスアンサーNo.2594「食事を支給したとき」)。
- 役員や使用人が、食事の価額の半分以上を負担していること
- 食事の価額から、役員や使用人が負担している金額を引いた額(会社の負担額)が、1か月あたり7,500円(消費税等を除く)以下であること
2つ目の金額は、令和8年4月1日以後に支給する食事から適用されています(出典:国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」)。
それまでは月3,500円でした。
国税庁は、改正後の適用時期を次のように案内しています。
引上げ後の非課税限度額(7,500円)については、令和8年4月1日以後に支給する食事について適用されます。
出典:国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」
3月までに支給した食事には改正前の月3,500円が、4月以後の食事には月7,500円が当てはまります。年度をまたいで集計するときは、月ごとに分けて判定します。
改正前後の比較
| 項目 | 改正前 | 改正後(令和8年4月1日以後) |
|---|---|---|
| 会社負担の月額の上限(消費税等を除く) | 3,500円 | 7,500円 |
| 深夜勤務者に夜食の代わりに支給する金銭の上限(1回あたり、消費税等を除く) | 300円 | 650円 |
| 本人負担の要件 | 食事の価額の半分以上 | 変更なし(食事の価額の半分以上) |
国税庁の案内によると、この引き上げは法令解釈通達の改正によるものです(出典:国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」)。
本人が半分以上を負担するという要件は変わっていない点に注意が必要です。
要件を満たさないと、会社負担の全額が課税される
どちらかの要件を満たさない場合、食事の価額から本人の負担額を引いた残りが、給与として課税されます。
「上限を超えた部分だけが課税される」わけではありません。
国税庁のタックスアンサーには、次の記載があります。
この要件を満たしていなければ、食事の価額から役員や使用人の負担している金額を控除した残額が給与として課税されます。
出典:国税庁 タックスアンサーNo.2594「食事を支給したとき」
たとえば会社負担が月8,000円になった場合、課税対象は超えた500円ではなく、8,000円全額です。
上限ぎりぎりで制度を設計すると、月によって超えてしまうことがあるため、余裕を持った設定が安全です。
「食事の価額」の決め方
食事の価額は、提供の方法によって次のように判断するとされています(出典:国税庁 タックスアンサーNo.2594「食事を支給したとき」)。
- 弁当などを業者から購入して支給する場合:業者に支払う購入金額
- 社員食堂などで社内調理する場合:食材費や調味料など、調理に直接かかった費用の合計
- 外部業者に社員食堂を委託し、施設を無償で使わせて食材などを提供している場合:社内調理と同じ考え方
社内調理の場合、調理スタッフの人件費や光熱費は食事の価額に含めない点が、計算のときに迷いやすいポイントです。
計算例で確認する:非課税になるケース・ならないケース
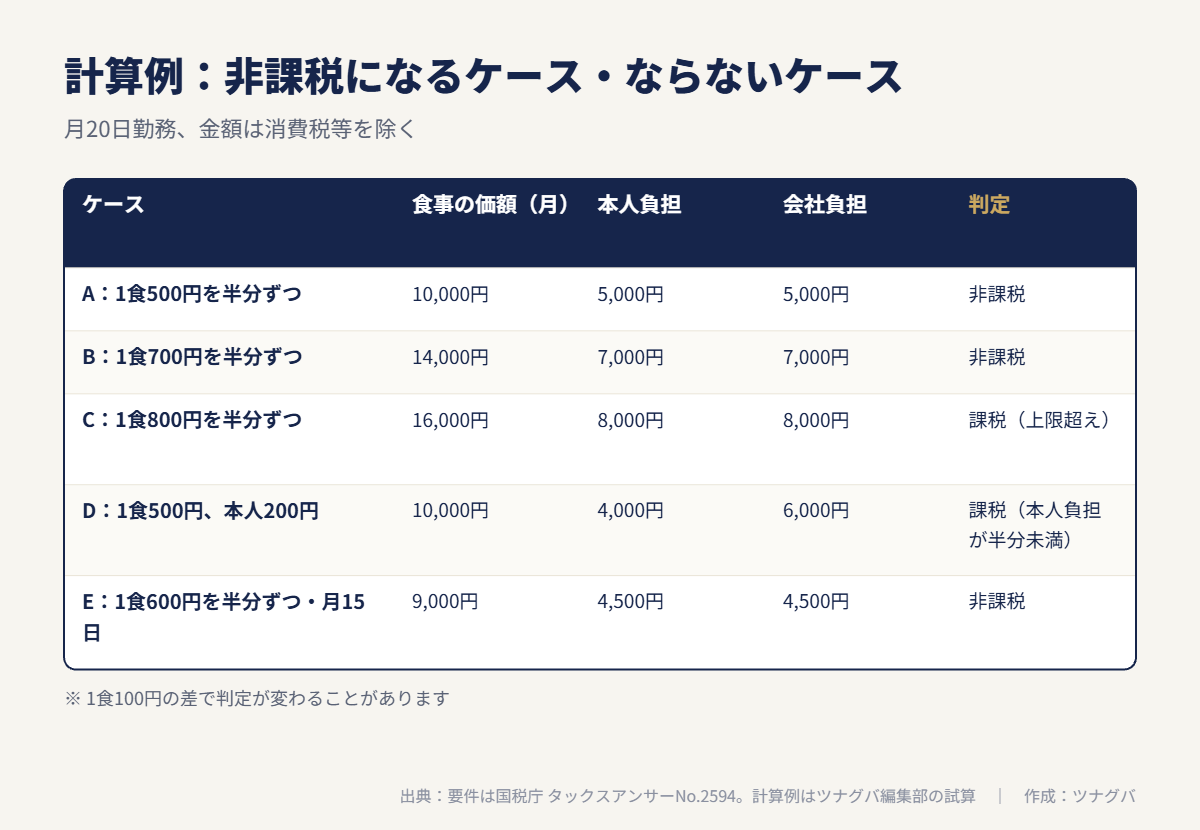
1か月の勤務日数を20日として、具体的な数字で確認します。
金額はすべて消費税等を除いた額です。
| ケース | 食事の価額(月) | 本人負担(月) | 会社負担(月) | 判定 |
|---|---|---|---|---|
| A:1食500円を本人と会社で半分ずつ負担 | 10,000円 | 5,000円 | 5,000円 | 非課税(2つの要件を満たす) |
| B:1食700円を半分ずつ負担 | 14,000円 | 7,000円 | 7,000円 | 非課税(上限7,500円以下) |
| C:1食800円を半分ずつ負担 | 16,000円 | 8,000円 | 8,000円 | 課税(会社負担が7,500円を超える) |
| D:1食500円のうち本人200円、会社300円 | 10,000円 | 4,000円 | 6,000円 | 課税(本人負担が半分未満) |
| E:1食600円のうち本人300円、利用は月15日 | 9,000円 | 4,500円 | 4,500円 | 非課税(2つの要件を満たす) |
ケースBとCの違いは、1食あたり100円です。
勤務日数が多い月や、1食の価格を見直したときに上限を超えることがあるため、毎月の合計で確認する必要があります。
ケースDのように、会社負担が上限以内でも、本人負担が半分未満なら課税になります。
国税庁が示している例でも、1か月の食事の価額が13,000円で本人負担が6,000円の場合は、本人負担が半分に満たないため、差額の7,000円が給与として課税されるとされています(出典:国税庁 タックスアンサーNo.2594「食事を支給したとき」)。
「社員の負担を軽くしたい」と会社負担の割合を上げすぎると、かえって課税されてしまう点に注意してください。
非課税の範囲で会社が負担できる最大額
2つの要件を両方満たす範囲で考えると、会社負担は1人あたり月7,500円が上限です。
この上限まで負担する場合、本人も同額以上を負担するため、食事の価額は月15,000円以上になります。
年間にすると、会社負担は1人あたり最大で90,000円です。
社員20名なら、会社負担の上限は年間180万円が目安になります。
実際には全員が上限まで利用するとは限らないため、予算は利用率を見込んで立てます。
消費税の扱い
月7,500円の判定は、消費税等を除いた金額で行います(出典:国税庁 タックスアンサーNo.2594「食事を支給したとき」)。
食事の提供方法によって、軽減税率(8%)と標準税率(10%)のどちらが適用されるかが変わるため、請求書の金額をそのまま使うと判定を誤ることがあります。
国税庁の判定事例では、1食900円(税込)の弁当(税率8%)を15日、1食900円(税込)の契約食堂(税率10%)を5日、いずれも本人が半額を負担した場合を取り上げています(出典:国税庁「食事を支給したときの非課税限度額の判定」)。
この例では、会社負担は税込で月9,000円です。税率ごとに消費税等を除くと合計8,290円となり、7,500円を超えるため、9,000円が給与として課税されるとされています(出典:国税庁「食事を支給したときの非課税限度額の判定」)。
税率が混在する場合は、このように税率ごとに消費税等を除いてから合計します。10円未満の端数は切り捨てます(出典:国税庁 タックスアンサーNo.2594「食事を支給したとき」)。
例外:残業・宿日直の食事と、深夜勤務の夜食代
通常の昼食とは別に、次のケースには例外のルールがあります。
残業や宿日直のときの食事
残業や宿日直をした人に支給する食事は、会社が全額を負担して無料で支給しても、給与として課税しなくてよいとされています(出典:国税庁 タックスアンサーNo.2594「食事を支給したとき」)。
ただし、現物で支給する場合の扱いです。
残業手当に食事代を上乗せして現金で払う場合は、この例外に当たりません。
深夜勤務者の夜食代
夜間勤務の人に夜食を現物で支給できない場合に、夜食の代わりとして金銭を支給するときは、1回あたり650円(消費税等を除く)以下であれば課税されません。
この上限も、令和8年4月1日以後の支給分から300円から引き上げられています(出典:国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」)。
現金で補助する場合の原則について、国税庁は次のように説明しています。
食事を支給するのではなく、現金で食事代の補助をする場合には、深夜勤務者に夜食の支給ができないために1食当たり650円(消費税および地方消費税の額を除きます。)以下の金額を支給する場合を除き、補助をする全額が給与として課税されます。
出典:国税庁 タックスアンサーNo.2594「食事を支給したとき」
対象は、正規の勤務時間の一部または全部を深夜に行う人です。
日中勤務の人が深夜まで残業したケースとは扱いが異なるため、対象者の範囲を社内で整理しておきましょう。
提供方法ごとの扱い:現物支給と現金支給の違い
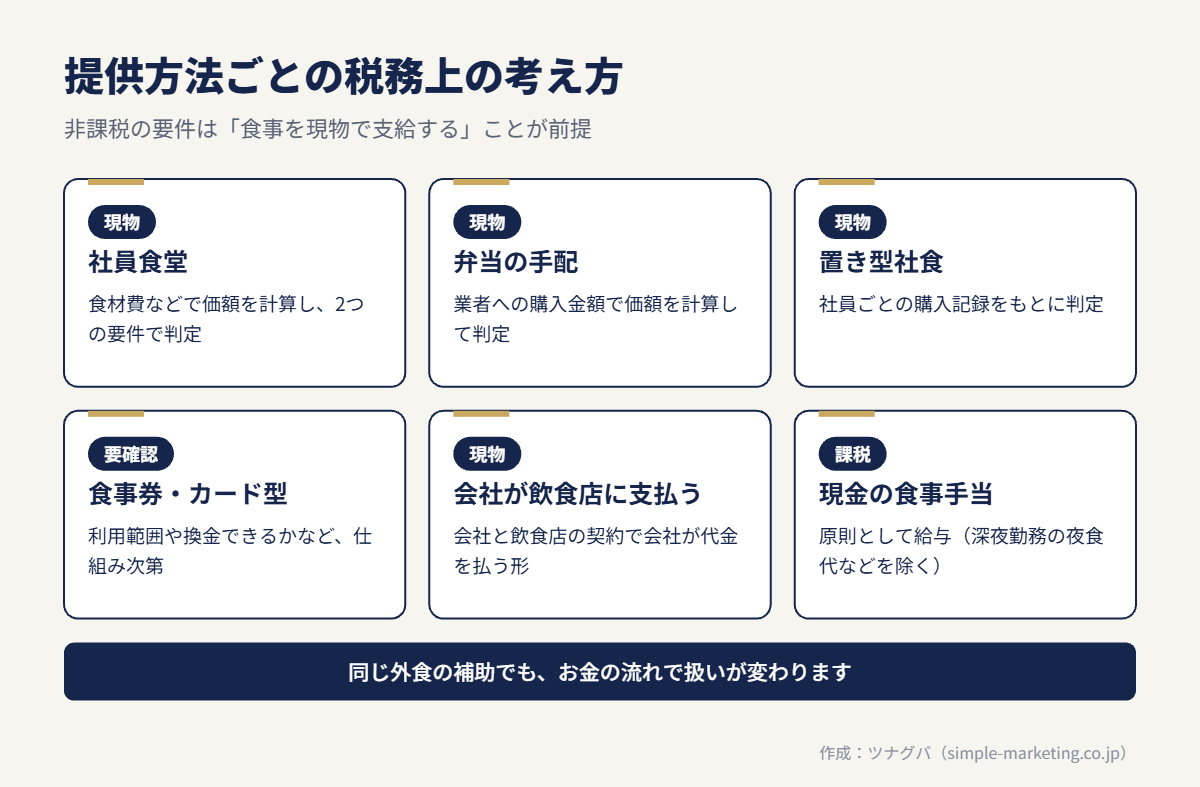
食事補助の非課税の要件は、「食事を現物で支給する」ことが前提です。
現金で支給すると、例外を除いて原則として給与として課税されます。
国税庁の質疑応答事例では、社員が指定の飲食店で支払った昼食代の50%を、会社が月7,500円(税抜)を上限に口座へ振り込む制度について、食事ではなく金銭の支給にあたるため、非課税の扱いはできないと回答しています(出典:国税庁 質疑応答事例「使用者が使用人等に対し食事代として金銭を支給した場合」)。
一方で、同じ事例では、会社と飲食店の契約にもとづき会社が食事代を飲食店に支払う場合は、食事の支給に当たるものとして扱って差し支えないとされています(出典:国税庁 質疑応答事例「使用者が使用人等に対し食事代として金銭を支給した場合」)。同じ「外食の補助」でも、お金の流れによって扱いが変わります。
| 提供方法 | 概要 | 税務上の考え方 |
|---|---|---|
| 社員食堂 | 社内の食堂で食事を提供する | 現物支給。食材費などで価額を計算し、2つの要件で判定 |
| 弁当の手配 | 業者から弁当を購入して配る | 現物支給。購入金額で価額を計算し、2つの要件で判定 |
| 置き型社食 | オフィスの冷蔵庫などに総菜を置き、社員が購入する | 現物支給。社員ごとの購入記録をもとに判定 |
| 食事券・カード型 | 加盟店で食事に使える券やカードを配る | 利用範囲や換金できるかどうかなど、仕組み次第。事業者と税理士に確認 |
| 食事手当(現金) | 給与に上乗せして現金で支給する | 原則として給与として課税(深夜勤務の夜食代などを除く) |
置き型社食のように、オフィスに冷蔵庫などを置いて野菜やサラダ、総菜を購入できるサービスは、社員が自分で商品を選ぶため、社員ごとの購入額を把握できる仕組みがあると判定しやすくなります。
ツナグバでも、福利厚生の充実や採用時のアピールに使える置き型の社食サービスを掲載しています。
在宅勤務の社員への食事補助
在宅勤務の社員にも同じように補助したい場合、現金で渡すと原則として課税対象になります。
宅配や食事券などで現物に近い形にできるかは、サービスの仕組みによって異なります。
導入前に、事業者が税務上の扱いをどう説明しているかを確認し、顧問税理士の意見も聞いておくと安心です。
課税になりやすい失敗と、実務のチェックリスト
制度を作るときより、運用を続けるうちに要件を外れてしまうことが多くあります。
よくある失敗と、導入前・運用中に確認したいことをまとめます。
課税になりやすい失敗
- 会社負担の割合を高く設定し、本人負担が食事の価額の半分を下回っている
- 勤務日数が多い月に、会社負担が月7,500円を超えている
- 消費税を含んだ金額で上限を判定している
- 食事代を現金で給与に上乗せしている
- 社員ごとの利用額を記録しておらず、要件を満たしているか説明できない
- 一部の役職者だけを対象にするなど、福利厚生としての公平性を欠く運用になっている
導入前のチェックリスト
- 食事の価額の計算方法(購入金額か、食材費か)を決めたか
- 本人負担を食事の価額の半分以上に設定したか
- 会社負担が、勤務日数の多い月でも月7,500円以下に収まるか確認したか
- 消費税等を除いた金額で判定する手順を決めたか
- 社員ごとの利用額を記録する方法を決めたか
- 対象者(正社員・パート・アルバイト・役員)の範囲と、勤務日数による調整の考え方を決めたか
- 社内規程に、対象者・負担割合・利用方法を明記したか
- 社会保険料の計算での扱いを、社会保険労務士や年金事務所に確認したか
- 顧問税理士に、制度の内容を事前に確認してもらったか
経理処理の考え方
要件を満たす会社負担分は、一般に福利厚生費として処理されることが多い費用です。
要件を満たさない月や社員がいる場合は、その会社負担分を給与として扱い、源泉徴収の対象に含める必要があります。
月ごと・社員ごとに判定が分かれる可能性があるため、給与計算の担当者と経理の担当者で、判定の結果を共有する流れを作っておくと処理の漏れを防げます。
勘定科目や処理の方法は会社によって異なるため、顧問税理士の方針に合わせてください。
社会保険料の計算は別のルール
所得税で非課税になっても、社会保険料の計算は別の基準で判断します。
日本年金機構によると、食事や住宅を現物で支給する場合は、厚生労働大臣が定める現物給与の価額にもとづいて通貨に換算し、報酬に含めて扱います。
食事の現物給与の価額は都道府県ごとに定められており、令和8年4月1日から改正されています(出典:日本年金機構「全国現物給与価額一覧表(厚生労働大臣が定める現物給与の価額)」)。
たとえば東京都の令和8年4月からの価額は、1か月25,500円、昼食1食300円です(出典:日本年金機構「全国現物給与価額一覧表(厚生労働大臣が定める現物給与の価額)」)。
同じ資料のQ&Aでは、本人が現物給与価額の3分の2以上を食事代として負担している場合は、食事の供与はないものとして扱い、3分の2未満の場合は価額から負担額を引いた額を報酬に含めると説明されています(出典:日本年金機構「全国現物給与価額一覧表(厚生労働大臣が定める現物給与の価額)」)。所得税の「半分以上」とは基準が異なるため、別に確認が必要です。
食事補助を導入すべきか:判断の基準と向いていないケース
非課税の枠が広がったことで、食事補助は以前より使いやすい福利厚生になりました。
ただし、すべての会社に向いているわけではありません。
導入を検討したい会社
- 社員の昼食代の負担を軽くし、手取りの実感を高めたい
- 社員が毎日決まった拠点に出社している
- 周辺に飲食店が少なく、昼食の確保に困っている社員が多い
- 採用で、福利厚生を分かりやすく伝えたい
- 社員の健康づくりの一環として、食事の内容にも配慮したい
健康づくりの面では、厚生労働省の令和5年国民健康・栄養調査で、主食・主菜・副菜を組み合わせた食事を毎日1日2回以上とっている人の割合は、男性45.7%、女性47.1%でした(出典:厚生労働省「令和5年国民健康・栄養調査結果の概要」)。昼食の選択肢を整えることは、こうした食生活を支える手段の一つになります。
向いていない、または急がなくてよいケース
- 在宅勤務や直行直帰が中心で、現物で支給できる場面が少ない
- 社員アンケートで、食事補助よりほかの制度(休暇、研修、住宅など)へのニーズが高い
- 記録や判定の管理を担当できる人がおらず、要件の確認が回らない
- 予算の上限が決まっておらず、利用が増えたときに続けられるか見通しが立たない
食事補助は、一度始めると社員にとって「当たり前」になり、やめにくい制度です。
試験導入の期間を設け、利用率と社員の反応を見てから本格的に始めると、無理のない運用につながります。
費用の考え方
予算は「会社負担の上限 × 対象人数 × 想定利用率」で見積もると、全体像をつかみやすくなります。
たとえば、対象者20名、会社負担の上限を月7,500円、利用率を6割と見込むと、会社負担は月90,000円程度が目安です。
これに、サービスの月額利用料や配送料などが加わります。
他社の水準の目安としては、厚生労働省の令和3年就労条件総合調査で、法定外福利費のうち「食事に関する費用」が常用労働者1人1か月平均493円、30〜99人の企業では849円でした(出典:厚生労働省「令和3年就労条件総合調査 結果の概況(労働費用)」)。月7,500円の上限まで補助する会社は、平均よりかなり手厚い水準になります。
利用率は職場によって大きく変わるため、この数字は仮定にもとづく試算として扱ってください。
食事補助の制度を社内で作る手順
非課税の要件を満たしながら運用するには、制度の設計から社内への周知までを順に進めます。
一般的な手順
- 目的を決める(昼食代の負担軽減、健康づくり、採用での訴求など)
- 社員アンケートで、食事補助へのニーズと希望する提供方法を確認する
- 提供方法(社員食堂、弁当、置き型社食、食事券など)を選ぶ
- 1食あたりの価格、本人負担、会社負担を決め、勤務日数の多い月でも要件を満たすか試算する
- 社内規程を作り、顧問税理士に内容を確認してもらう
- 社員に周知し、試験導入で利用状況を確かめる
- 利用額の記録を毎月確認し、必要に応じて価格や負担割合を見直す
社内規程に書いておきたい項目
- 制度の目的
- 対象者の範囲(雇用形態、勤務地、勤務日数による調整)
- 提供方法と利用できる場所・時間
- 本人負担と会社負担の割合、会社負担の月の上限
- 利用額の記録方法と、上限を超えそうな場合の扱い
- 残業や夜勤のときの食事の扱い
- 制度の見直しや終了の手続き
規程があると、担当者が変わっても同じ基準で運用できます。
常時10人以上の労働者を使用する会社で、社員に食費を負担させる定めをする場合は、その事項を就業規則に記載する必要があります(出典:労働基準法 第89条(作成及び届出の義務))。また、本人負担分を給与から天引きするには、労働者の過半数で組織する労働組合か過半数代表者との書面による協定が必要です(出典:労働基準法 第24条(賃金の支払))。
対象者の範囲を決めるときは、パートタイム・有期雇用労働法で、給食施設について短時間・有期雇用の社員にも利用の機会を与えなければならないとされている点も踏まえます(出典:パートタイム・有期雇用労働法 第12条(福利厚生施設))。
税務調査などで制度の内容を説明するときの根拠にもなります。
自社でできること
サービスを導入しなくても、残業時に弁当を手配して現物で支給するなど、自社だけで始められる食事補助もあります。
まずは対象を絞って小さく始め、社員の反応と管理の手間を確かめてから範囲を広げる方法も選択肢です。
あわせて読みたい
ツナグバで、食事補助のサービスを比べる
ツナグバは、法人向けサービスを無料で探し、複数のサービスの資料をまとめて請求できるサイトです。
福利厚生の分野では、オフィスに冷蔵庫などを設置し、野菜やサラダ、総菜などを手軽に購入できるようにする置き型の社食サービスを掲載しています。
福利厚生の充実や、採用時のアピールに使いたい企業に向いたサービスです。
料金や設置の条件、社員の支払い方法などは資料で確認できます。
非課税の要件に合わせた価格設定ができるかどうかも、資料や問い合わせの段階で確かめておくと安心です。
こんな課題があれば
- 昼食をコンビニで済ませる社員が多く、食生活が気になっている
- 周辺に飲食店が少なく、社員が食事に困っている
- 福利厚生が少なく、採用の面接で伝えられる魅力が乏しい
掲載サービスでできること
- オフィスで食事を購入できる:冷蔵庫などを設置し、野菜やサラダ、総菜を社内で購入できるようにします。外に出ずに食事をとれます。
- 社食の設備を作らずに始められる:調理場や専任の人員を用意せずに導入できる形が一般的です。必要な設置場所や設備は製品によって違うため、資料で確認してください。
- 福利厚生として社内外に伝えられる:食事の支援は、社員が日々の中で利用しやすい福利厚生です。採用の場で職場環境の一つとして伝えることができます。
資料で確かめたいこと
- 会社と社員の費用負担の割合と、月額料金の内訳
- 設置に必要なスペースと電源
- 商品の補充の頻度と、品ぞろえの範囲
- 利用する社員の人数に合ったプランがあるか
- 支払い方法と、会計処理の扱い
よくある質問
食事補助の非課税限度額はいくらですか?
令和8年4月1日以後に支給する食事については、会社負担が1か月あたり7,500円(消費税等を除く)以下であることが要件です。
あわせて、本人が食事の価額の半分以上を負担している必要があります。
上限を少し超えた場合、超えた分だけ課税されますか?
いいえ。
要件を満たさない場合は、食事の価額から本人の負担額を引いた残り、つまり会社負担の全額が給与として課税されます。
食事手当を現金で支給しても非課税になりますか?
現金で支給する食事手当は、原則として給与として課税されます。
例外として、深夜勤務者に夜食を現物で支給できない場合に、夜食の代わりとして支給する1回650円(消費税等を除く)以下の金銭は課税されません。
役員にも同じ条件で食事補助を出せますか?
国税庁の案内では、要件の対象は「役員や使用人」とされています。
ただし、役員だけを優遇するような運用は福利厚生としての公平性を欠くおそれがあるため、制度の設計は税理士に相談してください。
パートやアルバイトも対象にできますか?
対象にすることは可能です。
勤務日数が少ない社員の上限額をどう決めるかなど、運用のルールは社内規程で明確にしておくと、判断に迷いにくくなります。
参考資料
- 国税庁 タックスアンサーNo.2594「食事を支給したとき」(令和8年4月1日現在法令等)
- 国税庁「食事を支給したときの非課税限度額の判定」(令和8年4月1日現在法令等)
- 国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」(令和8年4月)
- 国税庁 質疑応答事例「使用者が使用人等に対し食事代として金銭を支給した場合」(令和8年4月1日現在の法令・通達等)
- 日本年金機構「全国現物給与価額一覧表(厚生労働大臣が定める現物給与の価額)」(2026年3月19日更新)
- 厚生労働省「令和3年就労条件総合調査 結果の概況(労働費用)」(令和3年)
- 厚生労働省「令和5年国民健康・栄養調査結果の概要」(令和6年11月公表)
- 労働基準法 第89条(作成及び届出の義務)(e-Gov法令検索)
- 労働基準法 第24条(賃金の支払)(e-Gov法令検索)
- パートタイム・有期雇用労働法 第12条(福利厚生施設)(e-Gov法令検索)
