
社員の昼食を支えたいと考えても、中小企業が社員食堂を一から作るのは簡単ではありません。調理の設備や場所、専任の人員が必要になり、利用する人数が少ないと続けにくいからです。
この記事では、社員食堂の代わりになる食事の支援を、置き型の社食、弁当の配達、食事補助、食事手当などに分けて比べます。国税庁が示している非課税の条件、費用の考え方、自社に合う方法を選ぶ判断の基準、導入しなくてよいケースまで整理しました。
中小企業が社員食堂を作りにくい理由
社員食堂は、福利厚生としての分かりやすさがある一方で、運営に必要なものが多い仕組みです。主なハードルは次の3つです。
- 場所と設備:調理場、食事をとるスペース、給排水や換気の設備が必要になります。賃貸のオフィスでは、そもそも設置が難しい場合が多くあります。
- 人員と運営:調理や配膳を担う人、または運営を委託する業者が必要です。食材の発注や衛生の管理も続けなければなりません。
- 利用する人数:利用者が少ないと、1食あたりの費用が高くなりやすくなります。外回りの多い職場やテレワークを取り入れている職場では、利用が日によってばらつきます。
こうした事情から、社員数が数十人規模の会社では、社員食堂を持つよりも、設備を持たずに始められる食事の支援を選ぶことが一般的です。労働政策研究・研修機構の調査でも、食事に関わる福利厚生は「食堂」だけでなく「食事手当」など複数の形で実施されていることが分かります(出典:労働政策研究・研修機構「企業における福利厚生施策の実態に関する調査」(調査シリーズNo.203))。
社員食堂の代わりになる主な方法
社員食堂の代わりになる方法は、大きく分けて6つあります。それぞれ、必要な場所、社員の使いやすさ、会社の手間が違います。
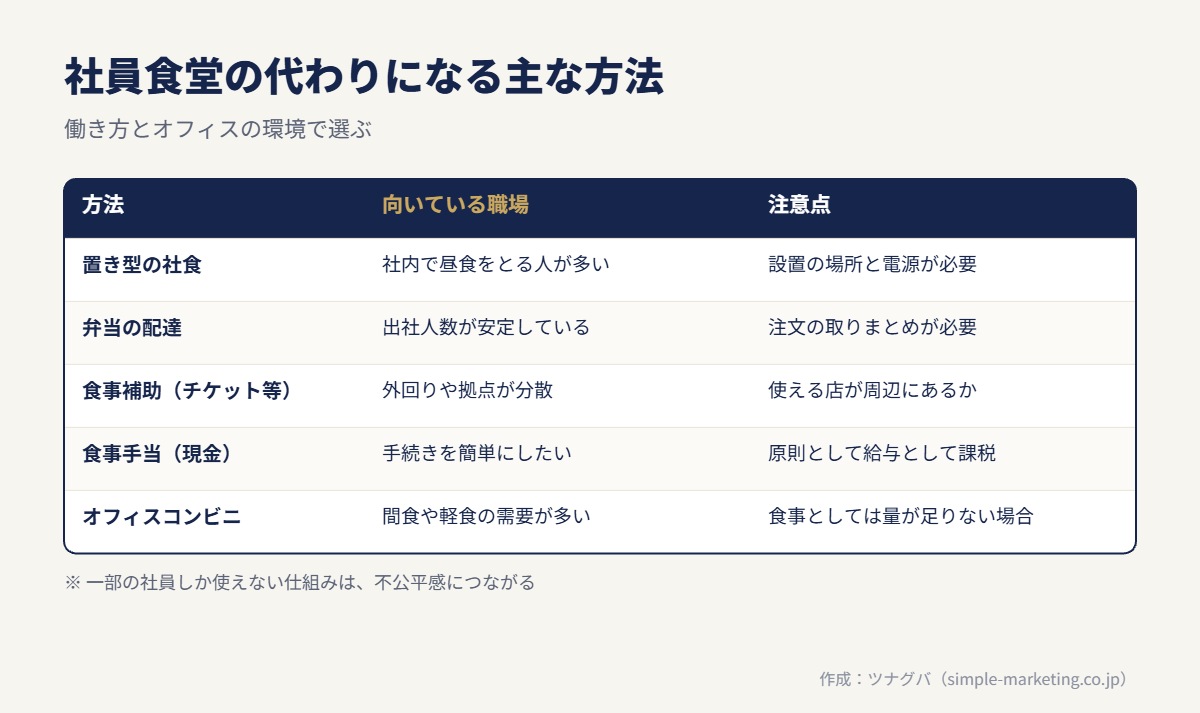
| 方法 | 仕組み | 向いている職場 | 注意点 |
|---|---|---|---|
| 置き型の社食 | 冷蔵庫などを置き、総菜やサラダを社内で購入できるようにする | 社内で昼食をとる人が多い | 設置の場所と電源が必要 |
| 弁当の配達 | 決まった時間に弁当を届けてもらう | 毎日の出社人数が安定している | 注文の取りまとめが必要 |
| 食事補助(チケットやカード) | 提携する飲食店などで使える補助を渡す | 外回りや拠点が分散している | 使える店が周辺にあるか |
| 食事手当(現金) | 給与と一緒に手当を支給する | 手続きを簡単にしたい | 原則として給与として課税 |
| オフィスコンビニ | 菓子や飲み物、軽食を置いて購入できるようにする | 間食や軽食の需要が多い | 食事としては量が足りない場合がある |
| 近隣の飲食店との提携 | 社員の割引などを近くの店と取り決める | 周辺に飲食店が多い | 店との調整と、利用の確認が必要 |
置き型の社食
オフィスに冷蔵庫などを設置し、野菜やサラダ、総菜を社内で購入できるようにする方法です。調理場を持たずに始められ、社員は外に出ずに食事をとれます。周辺に飲食店が少ない職場や、昼休みに外へ出にくい職場で使いやすい方法です。
弁当の配達
決まった時間に弁当を届けてもらう方法です。毎日の出社人数が安定している職場に向いています。注文の取りまとめや、余った弁当の扱いを誰が担うかを決めておく必要があります。
食事補助(チケットやカード)
提携する飲食店やコンビニなどで使える補助を、社員に渡す方法です。社員が働く場所を選ばずに使えるため、外回りの多い職場や、拠点が分散している会社でも公平にしやすくなります。
食事手当(現金)
給与と一緒に食事のための手当を支給する方法です。手続きは簡単ですが、次の章で見るとおり、原則として給与として課税されます。社員が受け取る金額は、税金や社会保険料の分だけ目減りします。
税金の扱い:食事の支援が非課税になる条件
食事の支援を検討するときに、必ず確かめておきたいのが税金の扱いです。会社が社員に食事を支給した場合、一定の条件を満たせば、給与として課税しなくてよいとされています。
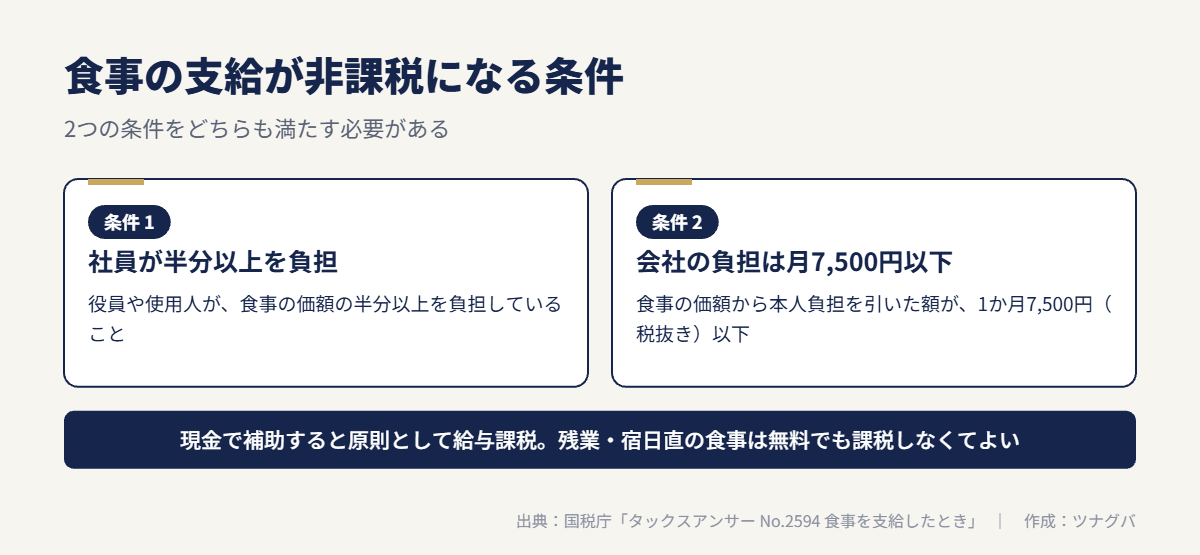
国税庁は、非課税になる条件として、次の2つをどちらも満たすことを挙げています。1つ目が、社員が食事の価額の半分以上を負担していることです。
役員や使用人が食事の価額の半分以上を負担していること。
出典:国税庁「タックスアンサー No.2594 食事を支給したとき」
2つ目は、食事の価額から社員の負担額を引いた金額(会社の負担額)が、1か月あたり7,500円(税抜き)以下であることです(出典:国税庁「タックスアンサー No.2594 食事を支給したとき」)。どちらかを満たさない場合は、食事の価額から社員の負担額を引いた残りが、給与として課税されます。
たとえば、1か月の食事の価額が10,000円で、社員が5,000円を負担する場合を考えます。社員の負担は半分以上で、会社の負担は5,000円なので、2つの条件を満たします。一方、国税庁の例では、食事の価額13,000円に対して社員の負担が6,000円の場合、半分以上を負担していないため、差額の7,000円が給与として課税されるとしています(出典:国税庁「タックスアンサー No.2594 食事を支給したとき」)。
食事の価額は、弁当などを購入して支給する場合は業者に支払う金額、会社が調理して支給する場合は材料費などの直接の費用で計算します(出典:国税庁「タックスアンサー No.2594」(食事の価額の算定・現金補助の扱い))。置き型の社食や食事補助のサービスを使う場合も、どの金額を「食事の価額」として扱うかを、サービスの資料と顧問の税理士に確かめてください。
現金で渡すと、原則として課税される
食事を支給せず、現金で食事代を補助した場合は、原則として補助した全額が給与として課税されます。例外として、深夜に働く人に夜食を支給できないときに、1回の勤務につき650円(税抜き)以下の現金を支給する場合があります(出典:国税庁「タックスアンサー No.2594 食事を支給したとき」)。国税庁は、会社が支給する手当は原則として給与所得になるとし、食事の現物支給のような金銭以外の経済的利益も、原則として給与の収入金額にあたるとしています(出典:国税庁「タックスアンサー No.2508 給与所得となるもの」)。食事の現物支給が非課税になるのは、前に見た条件を満たす場合に限られる、と整理しておきます。
残業や宿日直のときの食事
残業や宿日直のときに支給する食事については、国税庁は次のように説明しています。
なお、残業または宿日直を行うときに支給する食事は、無料で支給しても給与として課税しなくてもよいことになっています。
出典:国税庁「タックスアンサー No.2594 食事を支給したとき」
残業が多い職場では、通常の昼食の支援と、残業時の食事を分けて考えると、制度を組み立てやすくなります。税金の扱いは個別の事情で変わることがあるため、制度を決める前に税理士に確認してください。また、古い情報では金額の基準が今と異なる場合があります。最新のタックスアンサーで確かめるようにします。
社員の食生活と、健康経営の考え方
食事の支援を考えるきっかけとして、社員の食生活を気にする経営者も多いでしょう。公的な調査を見ると、日本の成人の食生活には課題があることが分かります。
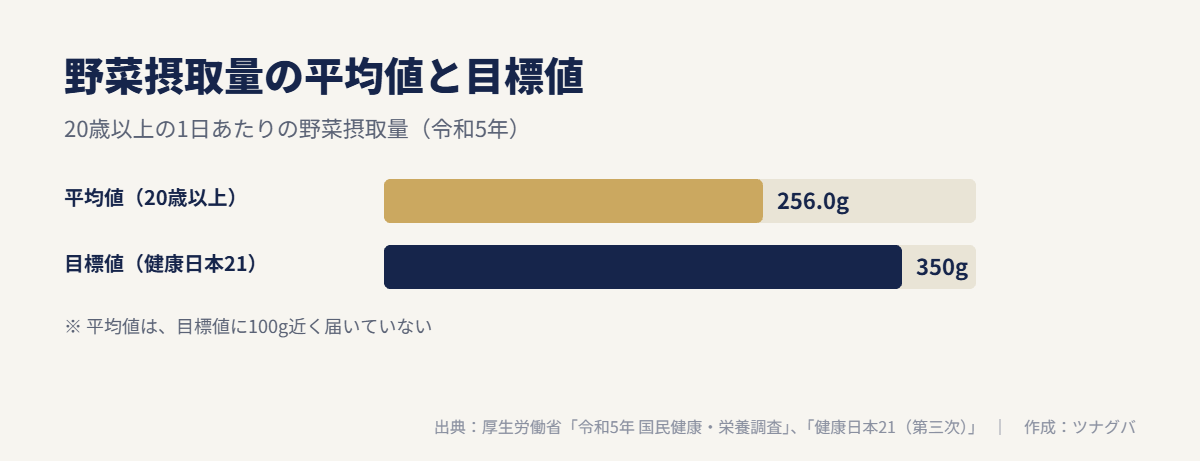
厚生労働省の国民健康・栄養調査によると、令和5年の20歳以上の野菜摂取量の平均値は256.0gで、男性では直近10年間で有意に減少しています(出典:厚生労働省「令和5年『国民健康・栄養調査』の結果」)。一方、健康日本21(第三次)では、1日あたりの野菜摂取量の目標値を350gとしています(出典:厚生労働省 e-ヘルスネット「野菜摂取に関する使用説明書」)。平均値は、目標に100g近く届いていない状況です。
こうした背景から、社員の健康を経営の課題として扱う考え方も広がっています。経済産業省は、健康経営を次のように定義しています。
「健康経営」とは、従業員等の健康管理を経営的な視点で考え、戦略的に実践することです。
出典:経済産業省「健康経営」
食事の支援は、この考え方の中で、社員が日々の中で利用しやすい取り組みの一つです。ただし、特定の食事の支援だけで社員の健康状態が良くなるとは言えません。健康診断や働き方の見直しなど、ほかの取り組みとあわせて位置づけるのが現実的です。健康日本21(第三次)の考え方は、厚生労働省のページで確認できます(出典:厚生労働省「健康日本21(第三次)」)。
自社に合う方法を選ぶ判断の基準
どの方法が合うかは、会社の規模よりも、社員の働き方とオフィスの環境で決まります。次の観点で、自社の状況を整理してみてください。
- 社内で昼食をとる社員は、1日に何人くらいいるか
- 外回りやテレワークで、オフィスにいない社員はどのくらいいるか
- 夜勤や早朝の勤務、残業の多い部署があるか
- 冷蔵庫などを置ける場所と電源があるか
- オフィスの周辺に、飲食店やコンビニがどのくらいあるか
- 会社が負担できる金額は、1人あたり月いくらまでか
- 注文の取りまとめや補充の立ち会いを、誰が担当するか
たとえば、社員の多くが社内で昼食をとり、周辺に飲食店が少ないなら、置き型の社食や弁当の配達が候補になります。外回りが多く、オフィスにいる人が日によって違うなら、場所を選ばずに使える食事補助のほうが公平にしやすいでしょう。
もう一つ大切なのは、利用する社員の偏りです。一部の社員しか使えない仕組みにすると、福利厚生としての不公平感が生まれます。パートや契約社員も含めて、誰が使えるのかを最初に決めておきます。
採用の場での伝え方
食事の支援は、求人票や面接で職場の環境を伝える材料にもなります。その際は、内容を具体的に書くことが大切です。「食事補助あり」とだけ書くより、「社内で総菜やサラダを購入でき、会社が費用の一部を負担」のように、何がどう使えるのかを伝えます。
一方で、実際より手厚く見える書き方は避けます。利用できる人の範囲や、社員が負担する金額があるなら、その点も正直に伝えておくと、入社後の行き違いを防げます。制度を見直して内容が変わったときは、求人票の記載もあわせて直します。
費用の考え方
食事の支援の費用は、方法と利用する人数、会社の負担の割合で大きく変わります。サービスの料金は製品によって違うため、ここでは考え方だけを整理します。
- 会社の負担の上限から考える:非課税の条件を満たすなら、会社の負担は1人あたり月7,500円(税抜き)以下になります(出典:国税庁「タックスアンサー No.2594 食事を支給したとき」)。たとえば対象の社員が20人なら、会社の負担の上限の目安は月15万円(税抜き)です。実際には、利用する人数や頻度によってこれより少なくなります。
- サービスの固定費を確かめる:置き型の社食などでは、商品代とは別に月額の料金や設置の費用がかかる場合があります。資料で内訳を確認します。
- 担当者の手間を費用に含める:注文の取りまとめや補充の立ち会いに、誰がどれだけの時間を使うかも、実質的な費用です。
費用を比べるときは、1人あたりの会社の負担額と、実際に利用する社員の割合をあわせて見ることが大切です。安くても使われない仕組みは、福利厚生として意味を持ちにくくなります。
導入の進め方
食事の支援は、いきなり全社で始めるより、小さく試してから広げるほうが失敗しにくくなります。一般的な進め方は次のとおりです。
- 社員の昼食の実態を聞く:どこで、何を、いくらくらいで食べているか、困っていることは何かを、簡単なアンケートで聞きます。
- 方法の候補を2〜3に絞る:前の章の判断の基準をもとに、合いそうな方法を選び、複数のサービスの資料を取り寄せて比べます。
- 費用の分け方と税金の扱いを決める:会社と社員の負担の割合を決め、非課税の条件に合うかを税理士に確かめます。就業規則や福利厚生の規程に書く内容も整理します。
- 期間を決めて試す:数か月など期間を区切って試し、利用した人の数や声を集めます。
- 続けるか、見直すかを決める:利用が少ない場合は、品ぞろえや設置場所、負担の割合を見直します。合わない場合は、別の方法に切り替えることも考えます。
試す期間の前に、契約期間や途中で解約したときの扱いを確かめておくと、見直しの判断がしやすくなります。社員への案内では、誰が使えるのか、いくら負担するのか、どう支払うのかを、短い文書にまとめて伝えます。
導入しなくてよいケースと、自社でできること
食事の支援は、どの会社にも必要なわけではありません。次のような場合は、新しいサービスを入れる前に、今の環境で足りているかを確かめます。
- オフィスの周辺に飲食店が多く、社員が昼食に困っていない
- 社員のほとんどが外回りで、オフィスで食事をとる人が少ない
- 社員から食事について困っているという声が出ていない
まずは自社でできることから始める方法もあります。電子レンジや冷蔵庫、湯沸かしの設備を整える、昼休みに食事をとれるスペースを用意する、といった環境づくりは、費用をかけずに始められます。社員に簡単なアンケートをとり、昼食をどこでどうとっているかを把握しておくと、サービスを選ぶときの判断材料になります。
社内で昼食をとる人が多く、周辺で食事をとりにくい職場では、オフィスに冷蔵庫などを設置して総菜やサラダを購入できるようにする置き型の社食サービスも候補になります。
あわせて読みたい
ツナグバで、社員の食事を支えるサービスを比べる
ツナグバは、法人向けのサービスを無料で探し、複数のサービスの資料をまとめて請求できるサイトです。
福利厚生の分野では、社員に健康的な食事を届ける置き型の社食サービスを掲載しています。オフィスに冷蔵庫などを設置し、野菜やサラダ、総菜などを手軽に購入できるようにするサービスで、福利厚生の充実や採用時のアピールに使えます。
会社と社員の費用の分け方や、設置に必要な条件は、資料で確認できます。非課税の条件に合う形で運用できるかも、あわせて確かめてください。
こんな課題があれば
- 昼食をコンビニで済ませる社員が多く、食生活が気になっている
- 周辺に飲食店が少なく、社員が食事に困っている
- 福利厚生が少なく、採用の面接で伝えられる魅力が乏しい
掲載サービスでできること
- オフィスで食事を購入できる:冷蔵庫などを設置し、野菜やサラダ、総菜を社内で購入できるようにします。外に出ずに食事をとれます。
- 社食の設備を作らずに始められる:調理場や専任の人員を用意せずに導入できる形が一般的です。必要な設置場所や設備は製品によって違うため、資料で確認してください。
- 福利厚生として社内外に伝えられる:食事の支援は、社員が日々の中で利用しやすい福利厚生です。採用の場で職場環境の一つとして伝えることができます。
資料で確かめたいこと
- 会社と社員の費用負担の割合と、月額料金の内訳
- 設置に必要なスペースと電源
- 商品の補充の頻度と、品ぞろえの範囲
- 利用する社員の人数に合ったプランがあるか
- 支払い方法と、会計処理の扱い
よくある質問
社員食堂がない会社でも、食事の補助は非課税にできますか?
できます。非課税の条件は、社員食堂があるかどうかではなく、社員が食事の価額の半分以上を負担し、会社の負担が1か月あたり7,500円(税抜き)以下であるかどうかで判断します。弁当や置き型の社食で食事を支給する場合も、この条件で考えます。
食事手当を毎月現金で渡すのは問題ありますか?
問題があるわけではありませんが、現金で渡す食事代は、原則として全額が給与として課税されます。深夜勤務の人に夜食を支給できない場合の例外を除き、非課税にしたいなら、食事そのものを支給する方法を検討します。
パートやアルバイトも対象にすべきですか?
法律で一律に決まっているわけではありませんが、一部の社員だけが使える仕組みは不公平感につながります。パートや契約社員を対象にするかは、最初に決めておくのが望ましいでしょう。雇用形態による待遇の違いについては、社会保険労務士に確認すると安心です。
置き型の社食を始めるのに、どのくらいの場所が必要ですか?
冷蔵庫などの設置場所と電源が必要です。必要な広さや電源の条件はサービスによって違うため、資料で確認してください。設置する前に、ビルの管理会社に確認が必要な場合もあります。
参考資料
- 国税庁「タックスアンサー No.2594 食事を支給したとき」(令和8年4月1日現在法令等)
- 厚生労働省「令和5年『国民健康・栄養調査』の結果」(令和6年11月25日公表)
- 厚生労働省 e-ヘルスネット「野菜摂取に関する使用説明書」(2025年8月版)
- 経済産業省「健康経営」
- 労働政策研究・研修機構「企業における福利厚生施策の実態に関する調査」(調査シリーズNo.203)(2020年7月31日公表)
- 国税庁「タックスアンサー No.2594」(食事の価額の算定・現金補助の扱い)
- 厚生労働省「健康日本21(第三次)」
- 国税庁「タックスアンサー No.2508 給与所得となるもの」
